Riemann积分
1.一致收敛函数列的可积性 (7.2.5)2.单调函数的可积性 (7.2.6)3.开集视角下分析不连续点集 (7.3.6)4.∣ f ∣ \left\lvert f \right\rvert ∣ f ∣ (7.4.1)5.积分值大于零与区间函数值恒大于零的关联 (7.4.4)6.上下和的函数加法不等式 (7.4.5)6.极限与积分换序的初步例子 (7.4.6)7.牛莱公式的弱化版本 (7.5.3)8.自然对数与欧拉常数 (7.5.4)9.积分均值 (7.5.7)10.一个连续单调函数在有理数集上不可微的例子 (7.5.11)11.变量替换定理 (7.5.12)12.二维黎曼重排 (7.6.5)
习题 7.2 Riemann积分的定义
"练习 7.2.1"
设 f f f [ a , b ] \left[ {a,b}\right] [ a , b ] P P P [ a , b ] \left[ {a,b}\right] [ a , b ] U ( f ) ≥ L ( f , P ) U\left( f\right) \geq L\left( {f,P}\right) U ( f ) ≥ L ( f , P )
设 P \mathcal{P} P [ a , b ] \left[ {a,b}\right] [ a , b ] U ( f ) = inf { U ( f , P ) : P ∈ P } U(f)=\inf\left\{U(f,P):P \in \mathcal{P}\right\} U ( f ) = inf { U ( f , P ) : P ∈ P } L ( f ) = sup { L ( f , P ) : P ∈ P } L(f)=\sup\left\{L(f,P):P\in \mathcal{P}\right\} L ( f ) = sup { L ( f , P ) : P ∈ P }
所以使不等式成立的办法是证明 L ( f , P ) L(f,P) L ( f , P ) U ( f , P ′ ) U(f,P') U ( f , P ′ ) P ′ P' P ′ L ( f , P ) < U ( f , P ′ ) L(f,P)<U(f,P') L ( f , P ) < U ( f , P ′ ) U ( f ) ≥ L ( f , P ) U(f)\geq L(f,P) U ( f ) ≥ L ( f , P )
由于上述的 P P P U ( f ) U(f) U ( f ) L ( f , P ) L(f,P) L ( f , P ) U ( f ) ≥ L ( f ) U(f)\geq L(f) U ( f ) ≥ L ( f )
综上,U ( f ) ≥ L ( f ) U(f)\geq L(f) U ( f ) ≥ L ( f )
"练习 7.2.2"
考虑 f ( x ) = 2 x + 1 f\left( x\right) = {2x} + 1 f ( x ) = 2 x + 1 [ 1 , 3 ] \left[ {1,3}\right] [ 1 , 3 ] P P P { 1 , 3 / 2 , 2 , 3 } \{ 1,3/2,2,3\} { 1 , 3/2 , 2 , 3 }
(a) 计算 L ( f , P ) , U ( f , P ) L\left( {f,P}\right) ,U\left( {f,P}\right) L ( f , P ) , U ( f , P ) U ( f , P ) − L ( f , P ) U\left( {f,P}\right) - L\left( {f,P}\right) U ( f , P ) − L ( f , P )
(b) 当我们将点 5 / 2 5/2 5/2 U ( f , P ) − L ( f , P ) U\left( {f,P}\right) - L\left( {f,P}\right) U ( f , P ) − L ( f , P )
(c) 找到一个 [ 1 , 3 ] \left[ {1,3}\right] [ 1 , 3 ] P ′ {P}^{\prime } P ′ U ( f , P ′ ) − L ( f , P ′ ) < 2 U\left( {f,{P}^{\prime }}\right) - L\left( {f,{P}^{\prime }}\right) < 2 U ( f , P ′ ) − L ( f , P ′ ) < 2
(a) L ( f , P ) = 1 2 × 3 + 1 2 × 4 + 1 × 5 = 17 2 L(f,P)=\displaystyle\frac{1}{2}\times 3+\displaystyle\frac{1}{2}\times 4+1\times 5=\displaystyle\frac{17}{2} L ( f , P ) = 2 1 × 3 + 2 1 × 4 + 1 × 5 = 2 17
U ( f , P ) = 1 2 × 4 + 1 2 × 5 + 1 × 7 = 23 2 U(f,P)=\displaystyle\frac{1}{2}\times 4+\displaystyle\frac{1}{2}\times 5+1\times 7=\displaystyle\frac{23}{2} U ( f , P ) = 2 1 × 4 + 2 1 × 5 + 1 × 7 = 2 23
U ( f , P ) − L ( f , P ) = 23 2 − 17 2 = 3 U(f,P)-L(f,P)=\displaystyle\frac{23}{2}-\displaystyle\frac{17}{2}=3 U ( f , P ) − L ( f , P ) = 2 23 − 2 17 = 3
(b) 分别计算双方在 [ 2 , 3 ] \left[2,3 \right] [ 2 , 3 ]
Δ L ( f , P ) = 1 2 × ( 6 − 5 ) = 1 2 \Delta L(f,P)=\displaystyle\frac{1}{2}\times (6-5)=\displaystyle\frac{1}{2} Δ L ( f , P ) = 2 1 × ( 6 − 5 ) = 2 1
Δ U ( f , P ) = 1 2 × ( 6 − 7 ) = − 1 2 \Delta U(f,P)=\displaystyle\frac{1}{2}\times (6-7)=-\displaystyle\frac{1}{2} Δ U ( f , P ) = 2 1 × ( 6 − 7 ) = − 2 1
所以 Δ ( U ( f , P ) − L ( f , P ) ) = Δ U ( f , P ) − Δ L ( f , P ) = − 1 < 0 \Delta\bigl(U(f,P)-L(f,P)\bigr)=\Delta U(f,P)-\Delta L(f,P)=-1<0 Δ ( U ( f , P ) − L ( f , P ) ) = Δ U ( f , P ) − Δ L ( f , P ) = − 1 < 0
即值会变小。
(c) 由于上述分割的值为 3 + ( − 1 ) = 2 3+(-1)=2 3 + ( − 1 ) = 2 2 2 2
由于 f f f ( 1 , 3 2 ) \left(1,\displaystyle\frac{3}{2}\right) ( 1 , 2 3 ) p p p
同样计算双方的值变化,得到 Δ L ( f , P ) = ( 3 2 − p ) ( f ( p ) − f ( 1 ) ) > 0 \Delta L(f,P)=\left(\displaystyle\frac{3}{2}-p\right)\bigl(f\left(p\right)-f(1)\bigr)>0 Δ L ( f , P ) = ( 2 3 − p ) ( f ( p ) − f ( 1 ) ) > 0 Δ U ( f , P ) < 0 \Delta U(f,P)<0 Δ U ( f , P ) < 0 2 2 2
"练习 7.2.3"
直接证明(不依赖于定理7.2)常数函数 f ( x ) = k f\left( x\right) = k f ( x ) = k [ a , b ] \left[ {a,b}\right] [ a , b ] ∫ a b f {\int }_{a}^{b}f ∫ a b f
对任意分割 P P P L ( f , P ) = U ( f , P ) = k ( b − a ) L(f,P)=U(f,P)=k(b-a) L ( f , P ) = U ( f , P ) = k ( b − a ) U ( f ) = L ( f ) = k ( b − a ) U(f)=L(f)=k(b-a) U ( f ) = L ( f ) = k ( b − a ) f f f [ a , b ] \left[ {a,b}\right] [ a , b ] ∫ a b f = k ( b − a ) {\int }_{a}^{b}f=k(b-a) ∫ a b f = k ( b − a )
"练习 7.2.4"
(a) 证明有界函数 f f f [ a , b ] \left[ {a,b}\right] [ a , b ] ( P n ) n = 1 ∞ {\left( {P}_{n}\right) }_{n = 1}^{\infty } ( P n ) n = 1 ∞
lim n → ∞ [ U ( f , P n ) − L ( f , P n ) ] = 0. \mathop{\lim }\limits_{{n \rightarrow \infty }}\left[ {U\left( {f,{P}_{n}}\right) - L\left( {f,{P}_{n}}\right) }\right] = 0. n → ∞ lim [ U ( f , P n ) − L ( f , P n ) ] = 0. (b) 对于每个 n n n P n {P}_{n} P n [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ] n n n f ( x ) = x f\left( x\right) = x f ( x ) = x U ( f , P n ) U\left( {f,{P}_{n}}\right) U ( f , P n ) L ( f , P n ) L\left( {f,{P}_{n}}\right) L ( f , P n ) 1 + 2 + 3 + ⋯ + n = 1 + 2 + 3 + \cdots + n = 1 + 2 + 3 + ⋯ + n = n ( n + 1 ) / 2 n\left( {n + 1}\right) /2 n ( n + 1 ) /2
(c) 使用(a)中的可积性顺序准则直接证明 f ( x ) = x f\left( x\right) = x f ( x ) = x [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ]
(a) ⇒ \Rightarrow ⇒ f f f U ( f ) = L ( f ) U(f)=L(f) U ( f ) = L ( f ) ∀ n ∈ N + \forall\ n\in \mathbb{N^+} ∀ n ∈ N + P n 1 , P n 2 P_{n_1},P_{n_2} P n 1 , P n 2
L ( f , P n 1 ) > L ( f ) − 1 n U ( f , P n 2 ) < U ( f ) + 1 n = L ( f ) + 1 n \begin{align*}
L(f,P_{n_1}) &> L(f)-\frac{1}{n} \\
U(f,P_{n_2}) &< U(f)+\frac{1}{n}=L(f)+\frac{1}{n}
\end{align*} L ( f , P n 1 ) U ( f , P n 2 ) > L ( f ) − n 1 < U ( f ) + n 1 = L ( f ) + n 1 记 P n = P n 1 ∪ P n 2 P_n=P_{n_{1}}\cup P_{n_{2}} P n = P n 1 ∪ P n 2 L ( f , P n 1 ) ≤ L ( f , P n ) ≤ U ( f , P n ) ≤ U ( f , P n 2 ) L(f,P_{n_1})\leq L(f,P_n)\leq U(f,P_n)\leq U(f,P_{n_2}) L ( f , P n 1 ) ≤ L ( f , P n ) ≤ U ( f , P n ) ≤ U ( f , P n 2 ) U ( f , P n ) − L ( f , P n ) ≤ U ( f , P n 2 ) − L ( f , P n 1 ) < 2 n U\left(f,P_{n}\right)-L\left(f,P_{n}\right)\leq U(f,P_{n_2})-L(f,P_{n_1})<\displaystyle\frac{2}{n} U ( f , P n ) − L ( f , P n ) ≤ U ( f , P n 2 ) − L ( f , P n 1 ) < n 2
对每个 n n n { P n } \left\{P_n\right\} { P n } lim n → ∞ [ U ( f , P n ) − L ( f , P n ) ] = 0 \displaystyle\lim_{n\to \infty}\left[ U(f,P_n)-L(f,P_n)\right]=0 n → ∞ lim [ U ( f , P n ) − L ( f , P n ) ] = 0
⇐ \Leftarrow ⇐ { P n } \left\{P_n\right\} { P n } lim n → ∞ [ U ( f , P n ) − L ( f , P n ) ] = 0 \displaystyle\lim_{n\to \infty}\left[ U(f,P_n)-L(f,P_n)\right]=0 n → ∞ lim [ U ( f , P n ) − L ( f , P n ) ] = 0
L ( f , P n ) ≤ L ( f ) ≤ U ( f ) ≤ U ( f , P n ) L(f,P_n)\leq L(f)\leq U(f)\leq U(f,P_n) L ( f , P n ) ≤ L ( f ) ≤ U ( f ) ≤ U ( f , P n ) 由此我们有 0 ≤ U ( f ) − L ( f ) ≤ U ( f , P n ) − L ( f , P n ) 0\leq U(f)-L(f)\leq U(f,P_n)-L(f,P_n) 0 ≤ U ( f ) − L ( f ) ≤ U ( f , P n ) − L ( f , P n ) 0 ≤ U ( f ) − L ( f ) ≤ 0 0\leq U(f)-L(f)\leq 0 0 ≤ U ( f ) − L ( f ) ≤ 0 U ( f ) = L ( f ) U(f)=L(f) U ( f ) = L ( f ) f f f
(b) L ( f , P n ) = ∑ i = 1 n 1 n ⋅ f ( i − 1 n ) = n ( n − 1 ) 2 n 2 = 1 2 − 1 2 n L(f,P_n)=\displaystyle\sum_{i=1}^{n}\displaystyle\frac{1}{n}\cdot f\left(\displaystyle\frac{i-1}{n}\right)=\displaystyle\frac{n(n-1)}{2n^2}=\displaystyle\frac{1}{2}-\displaystyle\frac{1}{2n} L ( f , P n ) = i = 1 ∑ n n 1 ⋅ f ( n i − 1 ) = 2 n 2 n ( n − 1 ) = 2 1 − 2 n 1
U ( f , P n ) = ∑ i = 1 n 1 n ⋅ f ( i n ) = n ( n + 1 ) 2 n 2 = 1 2 + 1 2 n U(f,P_n)=\displaystyle\sum_{i=1}^{n}\displaystyle\frac{1}{n}\cdot f\left(\displaystyle\frac{i}{n}\right)=\displaystyle\frac{n(n+1)}{2n^2}=\displaystyle\frac{1}{2}+\displaystyle\frac{1}{2n} U ( f , P n ) = i = 1 ∑ n n 1 ⋅ f ( n i ) = 2 n 2 n ( n + 1 ) = 2 1 + 2 n 1
(c) 由 (a) 可知 f f f lim n → ∞ L ( f , P n ) = lim n → ∞ U ( f , P n ) = L ( f ) = U ( f ) \displaystyle\lim_{n\to \infty}L(f,P_n)=\displaystyle\lim_{n\to \infty}U(f,P_n)=L(f)=U(f) n → ∞ lim L ( f , P n ) = n → ∞ lim U ( f , P n ) = L ( f ) = U ( f )
已知 lim n → ∞ L ( f , P n ) = lim n → ∞ U ( f , P n ) = 1 2 \displaystyle\lim_{n\to \infty}L(f,P_n)=\displaystyle\lim_{n\to \infty}U(f,P_n)=\displaystyle\frac{1}{2} n → ∞ lim L ( f , P n ) = n → ∞ lim U ( f , P n ) = 2 1 L ( f , P n ) ≤ L ( f ) ≤ U ( f ) ≤ U ( f , P n ) L(f,P_n)\leq L(f)\leq U(f)\leq U(f,P_n) L ( f , P n ) ≤ L ( f ) ≤ U ( f ) ≤ U ( f , P n ) 1 2 ≤ L ( f ) ≤ U ( f ) ≤ 1 2 \displaystyle\frac{1}{2}\leq L(f)\leq U(f)\leq \displaystyle\frac{1}{2} 2 1 ≤ L ( f ) ≤ U ( f ) ≤ 2 1
所以 L ( f ) = U ( f ) = 1 2 L(f)=U(f)=\displaystyle\frac{1}{2} L ( f ) = U ( f ) = 2 1
"练习 7.2.5"
假设对于每个 n n n f n {f}_{n} f n [ a , b ] \left[ {a,b}\right] [ a , b ] ( f n ) → f \left( {f}_{n}\right) \rightarrow f ( f n ) → f [ a , b ] \left[ {a,b}\right] [ a , b ] f f f
回想一下,一致收敛保证了 { f n } \left\{f_n\right\} { f n } f f f ∣ f n ( x ) − f ( x ) ∣ < ε \lvert f_n(x)-f(x) \rvert<\varepsilon ∣ f n ( x ) − f ( x )∣ < ε
U ( f n , P ε ) − L ( f n , P ε ) < ε U(f_n,P_\varepsilon)-L(f_n,P_\varepsilon)<\varepsilon U ( f n , P ε ) − L ( f n , P ε ) < ε 来推出同分割下 f f f ε \varepsilon ε
所以我们的目标如下:(1) 找到一个 f n f_n f n f f f f n f_n f n f f f f n f_n f n f f f f f f
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ∃ n ∈ N + \exists\ n\in \mathbb{N^+} ∃ n ∈ N + ∀ x ∈ [ a , b ] \forall\ x\in \left[ a,b \right] ∀ x ∈ [ a , b ] ∣ f ( x ) − f n ( x ) ∣ < ε \lvert f(x)-f_n(x) \rvert<\varepsilon ∣ f ( x ) − f n ( x )∣ < ε
因为 f n f_n f n [ a , b ] \left[ a,b \right] [ a , b ] [ a , b ] \left[ a,b \right] [ a , b ] P ε P_\varepsilon P ε U ( f n , P ε ) − L ( f n , P ε ) < ε U(f_n,P_\varepsilon)-L(f_n,P_\varepsilon)<\varepsilon U ( f n , P ε ) − L ( f n , P ε ) < ε
我们用上下和的定义进行推导。对分割 P ε P_\varepsilon P ε I I I ∣ f ( x ) − f n ( x ) ∣ < ε \lvert f(x)-f_n(x) \rvert<\varepsilon ∣ f ( x ) − f n ( x )∣ < ε
f ( x ) < f n ( x ) + ε ≤ sup x ∈ I f n ( x ) + ε f n ( x ) < f ( x ) + ε ≤ sup x ∈ I f ( x ) + ε \begin{align*}
f(x)<f_n(x)+\varepsilon \leq \sup_{x\in I}f_n(x)+\varepsilon \\
f_n(x)<f(x)+\varepsilon \leq \sup_{x\in I}f(x)+\varepsilon
\end{align*} f ( x ) < f n ( x ) + ε ≤ x ∈ I sup f n ( x ) + ε f n ( x ) < f ( x ) + ε ≤ x ∈ I sup f ( x ) + ε 这说明 sup x ∈ I f n ( x ) + ε \displaystyle\sup_{x\in I}f_n(x)+\varepsilon x ∈ I sup f n ( x ) + ε { f ( x ) : x ∈ I } \left\{f(x):x\in I\right\} { f ( x ) : x ∈ I } sup x ∈ I f ( x ) ≤ sup x ∈ I f n ( x ) + ε \displaystyle\sup_{x\in I}f(x)\leq \displaystyle\sup_{x\in I}f_n(x)+\varepsilon x ∈ I sup f ( x ) ≤ x ∈ I sup f n ( x ) + ε sup x ∈ I f n ( x ) ≤ sup x ∈ I f ( x ) + ε \displaystyle\sup_{x\in I}f_n(x)\leq \displaystyle\sup_{x\in I}f(x)+\varepsilon x ∈ I sup f n ( x ) ≤ x ∈ I sup f ( x ) + ε
∣ sup x ∈ I f ( x ) − sup x ∈ I f n ( x ) ∣ ≤ ε \left\lvert \sup_{x\in I}f(x)-\sup_{x\in I}f_n(x) \right\rvert\leq \varepsilon x ∈ I sup f ( x ) − x ∈ I sup f n ( x ) ≤ ε 同理,对下确界的分析也可得到 ∣ inf x ∈ I f ( x ) − inf x ∈ I f n ( x ) ∣ ≤ ε \left\lvert \displaystyle\inf_{x\in I}f(x)-\inf_{x\in I}f_n(x) \right\rvert\leq \varepsilon x ∈ I inf f ( x ) − x ∈ I inf f n ( x ) ≤ ε
现在计算 f f f f n f_n f n
∣ U ( f , P ε ) − U ( f n , P ε ) ∣ = ∣ ∑ I ∈ P ε ( sup x ∈ I f ( x ) − sup x ∈ I f n ( x ) ) ⋅ ∣ I ∣ ∣ ≤ ∑ I ∈ P ε ∣ sup x ∈ I f ( x ) − sup x ∈ I f n ( x ) ∣ ⋅ ∣ I ∣ ≤ ε ∑ I ∈ P ε ∣ I ∣ = ( b − a ) ε \begin{align*}
\lvert U(f,P_\varepsilon)-U(f_n,P_\varepsilon) \rvert &= \left\lvert \sum_{I\in P_\varepsilon} \left( \sup_{x\in I} f(x) - \sup_{x\in I} f_n(x) \right) \cdot |I| \right\rvert \\
&\leq \sum_{I\in P_\varepsilon} \left\lvert \sup_{x\in I} f(x) - \sup_{x\in I} f_n(x) \right\rvert \cdot |I| \\
&\leq \varepsilon \sum_{I\in P_\varepsilon} |I| \\
&= (b-a)\varepsilon
\end{align*} ∣ U ( f , P ε ) − U ( f n , P ε )∣ = I ∈ P ε ∑ ( x ∈ I sup f ( x ) − x ∈ I sup f n ( x ) ) ⋅ ∣ I ∣ ≤ I ∈ P ε ∑ x ∈ I sup f ( x ) − x ∈ I sup f n ( x ) ⋅ ∣ I ∣ ≤ ε I ∈ P ε ∑ ∣ I ∣ = ( b − a ) ε 同理可推出 ∣ L ( f , P ε ) − L ( f n , P ε ) ∣ ≤ ( b − a ) ε \lvert L(f,P_\varepsilon)-L(f_n,P_\varepsilon) \rvert\leq(b-a)\varepsilon ∣ L ( f , P ε ) − L ( f n , P ε )∣ ≤ ( b − a ) ε
有了这两个不等式,我们就能计算 f f f
= U ( f , P ε ) − L ( f , P ε ) = ( U ( f , P ε ) − U ( f n , P ε ) ) − ( L ( f n , P ε ) − L ( f , P ε ) ) + ( U ( f n , P ε ) − L ( f , P ε ) ) ≤ ∣ U ( f , P ε ) − U ( f n , P ε ) ∣ + ∣ L ( f n , P ε ) − L ( f , P ε ) ∣ + ∣ U ( f n , P ε ) − L ( f n , P ε ) ∣ < ( 2 ( b − a ) + 1 ) ε \begin{align*}
&\mathrel{\phantom{=}}U(f,P_{\varepsilon})-L(f,P_{\varepsilon})\\
&=\bigl(U(f,P_{\varepsilon})-U(f_n,P_{\varepsilon})\bigr)-\bigl(L(f_n,P_{\varepsilon})-L(f,P_{\varepsilon})\bigr)+\bigl(U(f_n,P_{\varepsilon})-L(f,P_{\varepsilon})\bigr)\\
&\leq \lvert U(f,P_{\varepsilon})-U(f_n,P_{\varepsilon})\rvert+\lvert L(f_n,P_{\varepsilon})-L(f,P_{\varepsilon})\rvert+\lvert U(f_n,P_{\varepsilon})-L(f_n,P_{\varepsilon})\rvert\\
&<\bigl(2\left(b-a\right)+1\bigr)\varepsilon
\end{align*} = U ( f , P ε ) − L ( f , P ε ) = ( U ( f , P ε ) − U ( f n , P ε ) ) − ( L ( f n , P ε ) − L ( f , P ε ) ) + ( U ( f n , P ε ) − L ( f , P ε ) ) ≤ ∣ U ( f , P ε ) − U ( f n , P ε )∣ + ∣ L ( f n , P ε ) − L ( f , P ε )∣ + ∣ U ( f n , P ε ) − L ( f n , P ε )∣ < ( 2 ( b − a ) + 1 ) ε 由 ε \varepsilon ε ( 2 ( b − a ) + 1 ) ε \bigl(2\left(b-a\right)+1\bigr)\varepsilon ( 2 ( b − a ) + 1 ) ε ε 1 = ε 2 ( b − a ) + 1 \varepsilon_1=\displaystyle\frac{\varepsilon}{2(b-a)+1} ε 1 = 2 ( b − a ) + 1 ε f f f [ a , b ] \left[ a,b \right] [ a , b ]
"练习 7.2.6"
设 f : [ a , b ] → R f : \left[ {a,b}\right] \rightarrow \mathbb{R} f : [ a , b ] → R [ a , b ] \left[ {a,b}\right] [ a , b ] x < y x < y x < y f ( x ) ≤ f\left( x\right) \leq f ( x ) ≤ f ( y ) f\left( y\right) f ( y ) f f f [ a , b ] \left[ {a,b}\right] [ a , b ]
对于 [ a , b ] \left[ a,b \right] [ a , b ] P P P
P = { a = x 0 < x 1 < ⋯ < x n = b } P=\left\{a=x_0<x_1<\cdots<x_n=b\right\} P = { a = x 0 < x 1 < ⋯ < x n = b } 由于单调性,我们可以很方便地写出它的上下和之差:
U ( f , P ) − L ( f , P ) = ∑ i = 0 n − 1 ( f ( x i + 1 ) − f ( x i ) ) ( x i + 1 − x i ) U(f,P)-L(f,P)=\displaystyle\sum_{i=0}^{n-1}\bigl(f\left(x_{i+1}\right)-f\left(x_{i}\right)\bigr)\left(x_{i+1}-x_{i}\right) U ( f , P ) − L ( f , P ) = i = 0 ∑ n − 1 ( f ( x i + 1 ) − f ( x i ) ) ( x i + 1 − x i ) 单调性可以让 f ( x i + 1 ) f(x_{i+1}) f ( x i + 1 ) f ( x i ) f(x_{i}) f ( x i ) [ x i , x i + 1 ] \left[ x_{i},x_{i+1} \right] [ x i , x i + 1 ] f ( x i + 1 ) − f ( x i ) f(x_{i+1})-f(x_{i}) f ( x i + 1 ) − f ( x i ) P P P [ a , b ] \left[ a,b \right] [ a , b ] f f f
从另一方面考虑,f ( x i + 1 ) − f ( x i ) f(x_{i+1})-f(x_{i}) f ( x i + 1 ) − f ( x i ) f ( b ) − f ( a ) f(b)-f(a) f ( b ) − f ( a ) ∑ i = 0 n − 1 ( f ( x i + 1 ) − f ( x i ) ) = f ( b ) − f ( a ) \displaystyle\sum_{i=0}^{n-1}\bigl(f\left(x_{i+1}\right)-f\left(x_{i}\right)\bigr)=f(b)-f(a) i = 0 ∑ n − 1 ( f ( x i + 1 ) − f ( x i ) ) = f ( b ) − f ( a ) ( f ( b ) − f ( a ) ) ( x 1 − x 0 ) \bigl(f(b)-f(a)\bigr)(x_1-x_0) ( f ( b ) − f ( a ) ) ( x 1 − x 0 ) x 1 − x 0 x_1-x_0 x 1 − x 0
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 P n P_n P n b − a n \displaystyle\frac{b-a}{n} n b − a ∀ i ∈ [ 0 , n − 1 ] \forall\ i\in [0,n-1] ∀ i ∈ [ 0 , n − 1 ] x i + 1 − x i = b − a n x_{i+1}-x_i=\displaystyle\frac{b-a}{n} x i + 1 − x i = n b − a
则 U ( f , P n ) − L ( f , P n ) = ∑ i = 0 n − 1 ( f ( x i + 1 ) − f ( x i ) ) ( b − a n ) = ( f ( b ) − f ( a ) ) ( b − a ) n U(f,P_n)-L(f,P_n)=\displaystyle\sum_{i=0}^{n-1}\bigl(f\left(x_{i+1}\right)-f\left(x_{i}\right)\bigr)\left(\displaystyle\frac{b-a}{n}\right)=\displaystyle\frac{\bigl(f(b)-f(a)\bigr)\left(b-a\right)}{n} U ( f , P n ) − L ( f , P n ) = i = 0 ∑ n − 1 ( f ( x i + 1 ) − f ( x i ) ) ( n b − a ) = n ( f ( b ) − f ( a ) ) ( b − a )
由题意,f ( a ) ≤ f ( b ) f(a)\leq f(b) f ( a ) ≤ f ( b ) f ( a ) = f ( b ) f(a)=f(b) f ( a ) = f ( b ) U ( f , P n ) − L ( f , P n ) = 0 < ε U(f,P_n)-L(f,P_n)=0<\varepsilon U ( f , P n ) − L ( f , P n ) = 0 < ε f f f
若 f ( a ) < f ( b ) f(a)<f(b) f ( a ) < f ( b ) n > ( f ( b ) − f ( a ) ) ( b − a ) ε n>\displaystyle\frac{\bigl(f(b)-f(a)\bigr)\left(b-a\right)}{\varepsilon} n > ε ( f ( b ) − f ( a ) ) ( b − a ) P n P_n P n U ( f , P n ) − L ( f , P n ) < ε U(f,P_n)-L(f,P_n)<\varepsilon U ( f , P n ) − L ( f , P n ) < ε f f f
综上,f f f [ a , b ] \left[ a,b \right] [ a , b ]
习题 7.3 具有间断点的函数的积分
"练习 7.3.1"
考虑函数
h ( x ) = { 1 0 ≤ x < 1 2 x = 1 h\left( x\right) = \begin{cases} 1 & 0 \leq x < 1 \\ 2 & x = 1 \end{cases} h ( x ) = { 1 2 0 ≤ x < 1 x = 1 在区间 [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ]
(a) 证明对于 [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ] P P P L ( f , P ) = 1 L\left( {f,P}\right) = 1 L ( f , P ) = 1
(b) 构建一个分割 P P P U ( f , P ) < 1 + 1 / 10 U\left( {f,P}\right) < 1 + 1/{10} U ( f , P ) < 1 + 1/ 10
给定 ε > 0 \varepsilon > 0 ε > 0 P ε {P}_{\varepsilon } P ε U ( f , P ε ) < 1 + ε U\left( {f,{P}_{\varepsilon }}\right) < 1 + \varepsilon U ( f , P ε ) < 1 + ε
(a) 对任意子区间 I ∈ [ 0 , 1 ] I\in [0,1] I ∈ [ 0 , 1 ] ∃ x 0 ∈ I \exists\ x_0\in I ∃ x 0 ∈ I x 0 ≠ 1 x_0\neq 1 x 0 = 1 h ( x 0 ) = 1 h(x_0)=1 h ( x 0 ) = 1 h ( x ) ≥ 1 h(x)\geq 1 h ( x ) ≥ 1 inf x ∈ I h ( x ) = 1 \displaystyle\inf_{x\in I}h(x)=1 x ∈ I inf h ( x ) = 1 L ( f , P ) = 1 L(f,P)=1 L ( f , P ) = 1
(b) 取分割 P = { 0 , 19 20 , 1 } P=\left\{0,\displaystyle\frac{19}{20},1\right\} P = { 0 , 20 19 , 1 } U ( f , P ) = 1 × 19 20 + 2 × 1 20 = 1 + 1 20 < 1 + 1 10 U(f,P)=1\times \displaystyle\frac{19}{20}+2\times \displaystyle\frac{1}{20}=1+\displaystyle\frac{1}{20}<1+\displaystyle\frac{1}{10} U ( f , P ) = 1 × 20 19 + 2 × 20 1 = 1 + 20 1 < 1 + 10 1
同上,构造分割 P ε = { 0 , 1 − ε 2 , 1 } P_\varepsilon=\left\{0,1-\displaystyle\frac{\varepsilon}{2},1\right\} P ε = { 0 , 1 − 2 ε , 1 } U ( f , P ε ) = 1 × ( 1 − ε 2 ) + 2 × ε 2 = 1 + ε 2 < 1 + ε U(f,P_\varepsilon)=1\times \left(1-\displaystyle\frac{\varepsilon}{2}\right)+2\times \displaystyle\frac{\varepsilon}{2}=1+\displaystyle\frac{\varepsilon}{2}<1+\varepsilon U ( f , P ε ) = 1 × ( 1 − 2 ε ) + 2 × 2 ε = 1 + 2 ε < 1 + ε
"练习 7.3.2"
在例 7.3.3 中,我们了解到Dirichlet函数 g ( x ) g\left( x\right) g ( x ) g n ( x ) {g}_{n}\left( x\right) g n ( x ) g n → g {g}_{n} \rightarrow g g n → g [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ]
一种思路是,从 f ( x ) = 0 f(x)=0 f ( x ) = 0 [ 0 , 1 ] [0,1] [ 0 , 1 ] 0 0 0 1 1 1 g ( x ) g(x) g ( x )
先构造 [ 0 , 1 ] [0,1] [ 0 , 1 ] Q = { q 1 , q 2 , … : q n ∈ Q ∩ [ 0 , 1 ] } Q=\left\{q_1,q_2,\ldots:q_n\in \mathbb{Q}\cap [0,1]\right\} Q = { q 1 , q 2 , … : q n ∈ Q ∩ [ 0 , 1 ] } g n ( x ) g_n(x) g n ( x )
g n ( x ) = { 0 x ∈ [ 0 , 1 ] ∖ { q 1 , q 2 , … , q n } 1 x ∈ { q 1 , q 2 , … , q n } g_n(x)=\begin{cases}
0 & x\in [0,1]\setminus \{q_1,q_2,\ldots,q_n\} \\
1 & x\in \{q_1,q_2,\ldots,q_n\}
\end{cases} g n ( x ) = { 0 1 x ∈ [ 0 , 1 ] ∖ { q 1 , q 2 , … , q n } x ∈ { q 1 , q 2 , … , q n } 这样对 ∀ n ∈ N + \forall\ n\in \mathbb{N^+} ∀ n ∈ N + g n ( x ) g_n(x) g n ( x )
又对 ∀ x 0 ∈ [ 0 , 1 ] \forall\ x_0\in [0,1] ∀ x 0 ∈ [ 0 , 1 ] ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + ∀ n > N \forall\ n>N ∀ n > N g n ( x 0 ) − g ( x 0 ) = 0 g_n(x_0)-g(x_0)=0 g n ( x 0 ) − g ( x 0 ) = 0 g n ( x ) → g ( x ) g_n(x)\to g(x) g n ( x ) → g ( x ) [ 0 , 1 ] [0,1] [ 0 , 1 ]
于是,可积函数序列 g n ( x ) g_n(x) g n ( x ) g ( x ) g(x) g ( x ) 7.2.5 7.2.5 7.2.5 [ a , b ] [a,b] [ a , b ]
"练习 7.3.3"
这里是对为什么在 [ a , b ] \left[ {a,b}\right] [ a , b ] f f f
将每个不连续性嵌入足够小的开区间,并令 O O O f f f [ a , b ] ∖ O \left[ {a,b}\right] \smallsetminus O [ a , b ] ∖ O
因为 ( [ a , b ] ∖ O ) ∪ O = [ a , b ] ([a,b]\setminus O)\cup O=[a,b] ([ a , b ] ∖ O ) ∪ O = [ a , b ] O O O [ a , b ] ∖ O [a,b]\setminus O [ a , b ] ∖ O f f f O O O f f f [ a , b ] ∖ O [a,b]\setminus O [ a , b ] ∖ O [ a , b ] ∖ O [a,b]\setminus O [ a , b ] ∖ O
设间断点的个数为 r r r [ a , b ] [a,b] [ a , b ] P = { a = x 0 < x 1 < ⋯ < x n = b } P=\left\{a=x_0<x_1<\cdots<x_n=b\right\} P = { a = x 0 < x 1 < ⋯ < x n = b } A 1 , A 2 , … , A p A_1,A_2,\ldots,A_p A 1 , A 2 , … , A p B 1 , B 2 , … , B q B_1,B_2,\ldots,B_q B 1 , B 2 , … , B q
此外,因为 f f f sup x ∈ [ a , b ] f ( x ) \displaystyle\sup_{x\in [a,b]}{f(x)} x ∈ [ a , b ] sup f ( x ) inf x ∈ [ a , b ] f ( x ) \displaystyle\inf_{x\in [a,b]}{f(x)} x ∈ [ a , b ] inf f ( x ) M = sup x ∈ [ a , b ] f ( x ) − inf x ∈ [ a , b ] f ( x ) M=\displaystyle\sup_{x\in [a,b]}{f(x)}-\displaystyle\inf_{x\in [a,b]}{f(x)} M = x ∈ [ a , b ] sup f ( x ) − x ∈ [ a , b ] inf f ( x ) I I I Δ I = sup x ∈ I f ( x ) − inf x ∈ I f ( x ) \Delta I=\displaystyle\sup_{x\in I}{f(x)}-\displaystyle\inf_{x\in I}{f(x)} Δ I = x ∈ I sup f ( x ) − x ∈ I inf f ( x ) Δ I ≤ M \Delta I\leq M Δ I ≤ M
对于 A i A_i A i B i B_i B i
U ( f , P ) − L ( f , P ) = ∑ I ∈ P Δ I ⋅ ∣ I ∣ = ∑ i = 1 p Δ A i ⋅ ∣ A i ∣ + ∑ i = 1 q Δ B i ⋅ ∣ B i ∣ U(f,P)-L(f,P)=\displaystyle\sum_{I\in P}^{}\Delta I\cdot \lvert I \rvert=\displaystyle\sum_{i=1}^{p}\Delta A_i \cdot \lvert A_i \rvert+\displaystyle\sum_{i=1}^{q}\Delta B_i \cdot \lvert B_i \rvert U ( f , P ) − L ( f , P ) = I ∈ P ∑ Δ I ⋅ ∣ I ∣ = i = 1 ∑ p Δ A i ⋅ ∣ A i ∣ + i = 1 ∑ q Δ B i ⋅ ∣ B i ∣
通过合理的选取可以任意小。令 ∑ i = 1 p ∣ A i ∣ = l 1 \displaystyle\sum_{i=1}^{p}\lvert A_i \rvert=l_1 i = 1 ∑ p ∣ A i ∣ = l 1 ∑ i = 1 q ∣ B i ∣ = l 2 \displaystyle\sum_{i=1}^{q}\lvert B_i\rvert=l_2 i = 1 ∑ q ∣ B i ∣ = l 2 l 1 + l 2 = b − a l_1+l_2=b-a l 1 + l 2 = b − a l 1 l_1 l 1 Δ B i \Delta B_i Δ B i
首先证明全体 B i B_i B i Δ B i \Delta B_i Δ B i x 1 , x 2 , … , x r x_1,x_2,\ldots,x_r x 1 , x 2 , … , x r B i B_i B i d 1 , d 2 … , d r d_1,d_2\ldots,d_r d 1 , d 2 … , d r m m m m > 0 m>0 m > 0 I 1 , I 2 , … , I r ∈ [ a , b ] I_1,I_2,\ldots, I_r\in [a,b] I 1 , I 2 , … , I r ∈ [ a , b ] x i ∈ I i x_i\in I_i x i ∈ I i sup ∣ I i ∣ < m 2 \displaystyle\sup_{}{\lvert I_i \rvert}<\displaystyle\frac{m}{2} sup ∣ I i ∣ < 2 m O = ⋃ i = 1 r I i O=\displaystyle\bigcup_{i=1}^r I_i O = i = 1 ⋃ r I i ⋃ i = 1 q B i ⊆ [ a , b ] ∖ O \displaystyle\bigcup_{i=1}^q B_i\subseteq [a,b]\setminus O i = 1 ⋃ q B i ⊆ [ a , b ] ∖ O f f f ⋃ i = 1 q B i \displaystyle\bigcup_{i=1}^q B_i i = 1 ⋃ q B i
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ∃ δ > 0 \exists\ \delta>0 ∃ δ > 0 P P P ∀ x , y ∈ ⋃ i = 1 q B i \forall\ x,y\in \displaystyle\bigcup_{i=1}^q B_i ∀ x , y ∈ i = 1 ⋃ q B i ∣ x − y ∣ < δ \lvert x-y \rvert<\delta ∣ x − y ∣ < δ ∣ f ( x ) − f ( y ) ∣ < ε 2 ( b − a ) \lvert f(x)-f(y) \rvert<\displaystyle\frac{\varepsilon}{2(b-a)} ∣ f ( x ) − f ( y )∣ < 2 ( b − a ) ε Δ B i ≤ ε 2 ( b − a ) \Delta B_i\leq \displaystyle\frac{\varepsilon}{2(b-a)} Δ B i ≤ 2 ( b − a ) ε
现在开始构造。由于一个点最多属于两个闭区间,所以 p ≤ 2 r p\leq 2r p ≤ 2 r P P P
sup I ∈ P ∣ I ∣ < min { δ , ε 4 r M } \displaystyle\sup_{I\in P}{\lvert I \rvert}<\min\left\{\delta, \displaystyle\frac{\varepsilon}{4rM}\right\} I ∈ P sup ∣ I ∣ < min { δ , 4 r M ε } 这样就有
U ( f , P ) − L ( f , P ) = ∑ I ∈ P Δ I ⋅ ∣ I ∣ = ∑ i = 1 p Δ A i ⋅ ∣ A i ∣ + ∑ i = 1 q Δ B i ⋅ ∣ B i ∣ < M ∑ i = 1 p ∣ A i ∣ + ε 2 ( b − a ) ∑ i = 1 q ∣ B i ∣ < M ⋅ p ε 4 r M + ε 2 ( b − a ) ( b − a ) ≤ ε 2 + ε 2 = ε \begin{align*}
U(f,P)-L(f,P)&=\displaystyle\sum_{I\in P}^{}\Delta I\cdot \lvert I \rvert=\displaystyle\sum_{i=1}^{p}\Delta A_i \cdot \lvert A_i \rvert+\displaystyle\sum_{i=1}^{q}\Delta B_i \cdot \lvert B_i \rvert\\
&<M\displaystyle\sum_{i=1}^{p}\lvert A_i \rvert+\displaystyle\frac{\varepsilon}{2(b-a)}\displaystyle\sum_{i=1}^{q}\lvert B_i \rvert\\
&<M\cdot \displaystyle\frac{p\varepsilon}{4rM}+\displaystyle\frac{\varepsilon}{2(b-a)}(b-a)\\
&\leq \displaystyle\frac{\varepsilon}{2}+\displaystyle\frac{\varepsilon}{2}=\varepsilon
\end{align*} U ( f , P ) − L ( f , P ) = I ∈ P ∑ Δ I ⋅ ∣ I ∣ = i = 1 ∑ p Δ A i ⋅ ∣ A i ∣ + i = 1 ∑ q Δ B i ⋅ ∣ B i ∣ < M i = 1 ∑ p ∣ A i ∣ + 2 ( b − a ) ε i = 1 ∑ q ∣ B i ∣ < M ⋅ 4 r M pε + 2 ( b − a ) ε ( b − a ) ≤ 2 ε + 2 ε = ε 综上,f f f [ a , b ] [a,b] [ a , b ]
"练习 7.3.4"
假设 f : [ a , b ] → R f : \left[ {a,b}\right] \rightarrow \mathbb{R} f : [ a , b ] → R
(a) 证明如果在某一点 x ∈ [ a , b ] x \in \left[ {a,b}\right] x ∈ [ a , b ] f ( x ) f\left( x\right) f ( x ) f f f
(b) 证明如果改变 f f f
(c) 找出一个例子,说明通过改变可数个值, f f f
(a) 为了表述方便,我们仍然把区间 I I I f f f Δ I \Delta I Δ I
设即将改变值的点是 x 0 x_0 x 0 f f f ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 P P P U ( f , P ) − L ( f , P ) < ε 2 U(f,P)-L(f,P)<\displaystyle\frac{\varepsilon}{2} U ( f , P ) − L ( f , P ) < 2 ε
我们的目标是控制 x 0 x_0 x 0 Δ [ a , b ] = M \Delta [a,b]=M Δ [ a , b ] = M ∀ I ∈ [ a , b ] \forall\ I\in [a,b] ∀ I ∈ [ a , b ] Δ I ≤ M \Delta I\leq M Δ I ≤ M
细化上述的分割 P P P P ′ P' P ′ x 0 x_0 x 0 x 0 x_0 x 0 k < ε 2 M k<\displaystyle\frac{\varepsilon}{2M} k < 2 M ε U ( f , P ′ ) − L ( f , P ′ ) ≤ U ( f , P ) − L ( f , P ) < ε 2 U(f,P')-L(f,P')\leq U(f,P)-L(f,P)<\displaystyle\frac{\varepsilon}{2} U ( f , P ′ ) − L ( f , P ′ ) ≤ U ( f , P ) − L ( f , P ) < 2 ε
记值改变后的函数为 f 1 f_1 f 1 f 1 = f , x ∈ [ a , b ] ∖ { x 0 } f_1=f, x\in [a,b]\setminus \left\{x_0\right\} f 1 = f , x ∈ [ a , b ] ∖ { x 0 } P P P x 0 x_0 x 0 I 0 I_0 I 0
U ( f 1 , P ′ ) − L ( f 1 , P ′ ) = U ( f , P ′ ) − L ( f , P ′ ) − ( Δ I 0 ⋅ ∣ I 0 ∣ ) + ( M ⋅ ∣ I 0 ∣ ) < ε 2 + M ⋅ ε 2 M = ε \begin{align*}
U(f_1,P')-L(f_1,P')&=U(f,P')-L(f,P')-\left(\Delta I_{0} \cdot |I_0|\right)+\left(M \cdot |I_0|\right)\\
&<\displaystyle\frac{\varepsilon}{2}+M\cdot \displaystyle\frac{\varepsilon}{2M}=\varepsilon
\end{align*} U ( f 1 , P ′ ) − L ( f 1 , P ′ ) = U ( f , P ′ ) − L ( f , P ′ ) − ( Δ I 0 ⋅ ∣ I 0 ∣ ) + ( M ⋅ ∣ I 0 ∣ ) < 2 ε + M ⋅ 2 M ε = ε 综上,f f f
由于包含 x 0 x_0 x 0 I 0 I_0 I 0 A A A P P P U ( f , P ) − A < ε 2 U(f,P)-A<\displaystyle\frac{\varepsilon}{2} U ( f , P ) − A < 2 ε ∣ I 0 ∣ < ε 2 ∣ f ( x 0 ) − f 1 ( x 0 ) ∣ \lvert I_0 \rvert<\displaystyle\frac{\varepsilon}{2\lvert f(x_0)-f_1(x_0) \rvert} ∣ I 0 ∣ < 2 ∣ f ( x 0 ) − f 1 ( x 0 )∣ ε
则 ∣ U ( f 1 , P ) − U ( f , P ) ∣ = ∣ f ( x 0 ) − f 1 ( x 0 ) ∣ ⋅ ∣ I 0 ∣ < ε 2 \lvert U(f_1,P)-U(f,P) \rvert=\lvert f(x_0)-f_1(x_0) \rvert\cdot |I_0|<\displaystyle\frac{\varepsilon}{2} ∣ U ( f 1 , P ) − U ( f , P )∣ = ∣ f ( x 0 ) − f 1 ( x 0 )∣ ⋅ ∣ I 0 ∣ < 2 ε ∣ U ( f 1 , P ) − A ∣ ≤ ∣ U ( f 1 , P ) − U ( f , P ) ∣ + ∣ U ( f , P ) − A ∣ < ε 2 + ε 2 = ε \lvert U(f_1,P)-A \rvert\leq \lvert U(f_1,P)-U(f,P) \rvert+\lvert U(f,P)-A \rvert<\displaystyle\frac{\varepsilon}{2}+\displaystyle\frac{\varepsilon}{2}=\varepsilon ∣ U ( f 1 , P ) − A ∣ ≤ ∣ U ( f 1 , P ) − U ( f , P )∣ + ∣ U ( f , P ) − A ∣ < 2 ε + 2 ε = ε
综上,积分的值不变。
(b) 每增加一个点,都可以用 (a) 中的方法来处理,由于步骤是有限的,最终得到的函数一定也会可积且积分值不变。
(c) 见 7.3.2 7.3.2 7.3.2
"练习 7.3.5"
设
f ( x ) = { 1 if x = 1 / n , n ∈ N 0 otherwise f\left( x\right) = \begin{cases} 1 \quad \text{if } x = 1/n,\quad n \in \mathbb{N} \\ 0 \quad \text{otherwise} \end{cases} f ( x ) = { 1 if x = 1/ n , n ∈ N 0 otherwise 证明 f f f [ 0 , 1 ] \left[ {0,1}\right] [ 0 , 1 ] ∫ 0 1 f {\int }_{0}^{1}f ∫ 0 1 f
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0
选取 N > 2 ε N>\displaystyle\frac{2}{\varepsilon} N > ε 2 [ 0 , 1 N ] \left[ 0,\displaystyle\frac{1}{N} \right] [ 0 , N 1 ]
然后取 I 1 , I 2 , … , I N − 1 I_1,I_2,\ldots, I_{N-1} I 1 , I 2 , … , I N − 1 x = 1 n ∈ I n x=\displaystyle\frac{1}{n}\in I_n x = n 1 ∈ I n ∣ I 1 ∣ = ∣ I 2 ∣ = ⋯ = ∣ I N − 1 ∣ < min { ε 2 ( N − 1 ) , 1 3 ( 1 N − 1 − 1 N ) } \lvert I_1 \rvert=\lvert I_2 \rvert=\cdots=\lvert I_{N-1} \rvert<\min\left\{\displaystyle\frac{\varepsilon}{2(N-1)},\displaystyle\frac{1}{3}\left(\displaystyle\frac{1}{N-1}-\displaystyle\frac{1}{N}\right)\right\} ∣ I 1 ∣ = ∣ I 2 ∣ = ⋯ = ∣ I N − 1 ∣ < min { 2 ( N − 1 ) ε , 3 1 ( N − 1 1 − N 1 ) }
最后填充剩下的区间,得到分割 P P P
因为任意区间上都有无理数,所以任意区间的下确界都是 0 0 0 0 0 0 0 0 0
U ( f , P ) = 1 N + ( N − 1 ) ∣ I 1 ∣ < ε U(f,P)=\displaystyle\frac{1}{N}+\left(N-1\right)\lvert I_1 \rvert<\varepsilon U ( f , P ) = N 1 + ( N − 1 ) ∣ I 1 ∣ < ε
所以 f f f [ 0 , 1 ] [0,1] [ 0 , 1 ] ∫ 0 1 f = 0 \displaystyle\int_{0}^{1}f=0 ∫ 0 1 f = 0
"练习 7.3.6"
一个集合 A ⊆ [ a , b ] A \subseteq \left[ {a,b}\right] A ⊆ [ a , b ] ε > 0 \varepsilon > 0 ε > 0 { O 1 , O 2 , … , O N } \left\{ {{O}_{1},{O}_{2},\ldots ,{O}_{N}}\right\} { O 1 , O 2 , … , O N } A A A ε \varepsilon ε ∣ O n ∣ \left| {O}_{n}\right| ∣ O n ∣
A ⊆ ⋃ n = 1 N O n and ∑ n = 1 N ∣ O n ∣ ≤ ε . A \subseteq \mathop{\bigcup }\limits_{{n = 1}}^{N}{O}_{n}\quad \text{and} \quad \mathop{\sum }\limits_{{n = 1}}^{N}\left| {O}_{n}\right| \leq \varepsilon . A ⊆ n = 1 ⋃ N O n and n = 1 ∑ N ∣ O n ∣ ≤ ε . (a) 设 f f f [ a , b ] \left[ {a,b}\right] [ a , b ] f f f f f f
(b) 证明任何有限集都具有零内容。
(c) 内容为零的集合不必是有限的。它们也不必是可数的。证明第3.1节中定义的 Cantor 集 C C C
(d) 证明
h ( x ) = { 1 x ∈ C 0 x ∉ C . h\left( x\right) = \begin{cases} 1 & x \in C \\ 0 & x \notin C. \end{cases} h ( x ) = { 1 0 x ∈ C x ∈ / C . 是可积的,并求出积分的值。
(a) 记 O = ⋃ n = 1 N O n O=\displaystyle\bigcup_{n=1}^N O_n O = n = 1 ⋃ N O n 7.3.3 7.3.3 7.3.3 f f f [ a , b ] ∖ O [a,b]\setminus O [ a , b ] ∖ O P P P
由于 f f f M > sup x ∈ [ a , b ] f ( x ) − inf x ∈ [ a , b ] f ( x ) M>\displaystyle\sup_{x\in [a,b]}{f(x)}-\displaystyle\inf_{x\in [a,b]}{f(x)} M > x ∈ [ a , b ] sup f ( x ) − x ∈ [ a , b ] inf f ( x )
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 { O 1 , O 2 , … , O N } \left\{O_1,O_2,\ldots,O_N\right\} { O 1 , O 2 , … , O N } ∑ n = 1 N ∣ O n ∣ < ε 2 M \displaystyle\sum_{n=1}^{N}\left|O_n\right|<\displaystyle\frac{\varepsilon}{2M} n = 1 ∑ N ∣ O n ∣ < 2 M ε O = ⋃ n = 1 N O n O=\displaystyle\bigcup_{n=1}^N O_n O = n = 1 ⋃ N O n
在 [ a , b ] ∖ O [a,b]\setminus O [ a , b ] ∖ O f f f ε \varepsilon ε δ > 0 \delta>0 δ > 0 x , y ∈ [ a , b ] ∖ O x,y\in [a,b]\setminus O x , y ∈ [ a , b ] ∖ O ∣ x − y ∣ < δ \lvert x-y \rvert<\delta ∣ x − y ∣ < δ ∣ f ( x ) − f ( y ) ∣ < ε 2 ( b − a ) \lvert f(x)-f(y) \rvert<\displaystyle\frac{\varepsilon}{2(b-a)} ∣ f ( x ) − f ( y )∣ < 2 ( b − a ) ε
现在,构造分割 P = { a = x 0 < x 1 < … < x n = b } P=\left\{a=x_0<x_1<\ldots<x_n=b\right\} P = { a = x 0 < x 1 < … < x n = b } o ∈ [ a , b ] o\in [a,b] o ∈ [ a , b ] ∃ i ∈ [ 0 , n ] \exists\ i\in [0,n] ∃ i ∈ [ 0 , n ] o = x i o=x_i o = x i [ a , b ] [a,b] [ a , b ] P P P ∀ i ∈ [ 0 , n − 1 ] \forall\ i\in [0,n-1] ∀ i ∈ [ 0 , n − 1 ] ∣ x i + 1 − x i ∣ < δ \lvert x_{i+1}-x_i \rvert<\delta ∣ x i + 1 − x i ∣ < δ
设 P P P A 1 , A 2 , … , A p A_1,A_2,\ldots,A_p A 1 , A 2 , … , A p B 1 , B 2 , … , B q B_1,B_2,\ldots,B_q B 1 , B 2 , … , B q [ a , b ] [a,b] [ a , b ] ∑ i = 1 p ∣ A i ∣ ≤ ∑ i = 1 N ∣ O i ∣ < ε 2 M \displaystyle\sum_{i=1}^{p}\lvert A_i \rvert\leq \displaystyle\sum_{i=1}^{N}\lvert O_i \rvert<\displaystyle\frac{\varepsilon}{2M} i = 1 ∑ p ∣ A i ∣ ≤ i = 1 ∑ N ∣ O i ∣ < 2 M ε ⋃ i = 1 q B i ⊆ [ a , b ] ∖ O \displaystyle\bigcup_{i=1}^q B_i\subseteq [a,b]\setminus O i = 1 ⋃ q B i ⊆ [ a , b ] ∖ O B i B_i B i
最后估计上下和之差:
U ( f , P ) − L ( f , P ) = ∑ I ∈ P ( sup x ∈ I f ( x ) − inf x ∈ I f ( x ) ) ∣ I ∣ = ∑ i = 1 p ( sup x ∈ A i f ( x ) − inf x ∈ A i f ( x ) ) ∣ A i ∣ + ∑ i = 1 q ( sup x ∈ B i f ( x ) − inf x ∈ B i f ( x ) ) ∣ B i ∣ < ∑ i = 1 p M ∣ A i ∣ + ∑ i = 1 q ε 2 ( b − a ) ∣ B i ∣ < M ⋅ ε 2 M + ε 2 ( b − a ) ( b − a ) = ε 2 + ε 2 = ε \begin{align*}
U(f,P)-L(f,P)&=\displaystyle\sum_{I\in P}^{}\bigl(\displaystyle\sup_{x\in I}{f(x)}-\displaystyle\inf_{x\in I}{f(x)}\bigr)\lvert I \rvert\\
&=\displaystyle\sum_{i=1}^{p}\left(\displaystyle\sup_{x\in A_i}{f(x)}-\displaystyle\inf_{x\in A_i}{f(x)}\right)\lvert A_i \rvert+\displaystyle\sum_{i=1}^{q}\left(\displaystyle\sup_{x\in B_i}{f(x)}-\displaystyle\inf_{x\in B_i}{f(x)}\right)\lvert B_i \rvert\\
&< \displaystyle\sum_{i=1}^{p}M\lvert A_i \rvert+\displaystyle\sum_{i=1}^{q}\displaystyle\frac{\varepsilon}{2(b-a)}\lvert B_i \rvert\\
&<M\cdot \displaystyle\frac{\varepsilon}{2M}+\displaystyle\frac{\varepsilon}{2(b-a)}(b-a)\\
&=\displaystyle\frac{\varepsilon}{2}+\displaystyle\frac{\varepsilon}{2}=\varepsilon
\end{align*} U ( f , P ) − L ( f , P ) = I ∈ P ∑ ( x ∈ I sup f ( x ) − x ∈ I inf f ( x ) ) ∣ I ∣ = i = 1 ∑ p ( x ∈ A i sup f ( x ) − x ∈ A i inf f ( x ) ) ∣ A i ∣ + i = 1 ∑ q ( x ∈ B i sup f ( x ) − x ∈ B i inf f ( x ) ) ∣ B i ∣ < i = 1 ∑ p M ∣ A i ∣ + i = 1 ∑ q 2 ( b − a ) ε ∣ B i ∣ < M ⋅ 2 M ε + 2 ( b − a ) ε ( b − a ) = 2 ε + 2 ε = ε 综上,f f f [ a , b ] [a,b] [ a , b ]
(b) 设有限集 A = { x 1 , x 2 , … , x n } A=\left\{x_1,x_2,\ldots,x_n\right\} A = { x 1 , x 2 , … , x n } ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 { O 1 , O 2 , … , O n } \left\{O_1,O_2,\ldots,O_n\right\} { O 1 , O 2 , … , O n } x i ∈ O i x_i\in O_i x i ∈ O i ∣ O i ∣ < ε n \lvert O_i \rvert<\displaystyle\frac{\varepsilon}{n} ∣ O i ∣ < n ε A ⊆ ⋃ i = 1 n O i A\subseteq \displaystyle\bigcup_{i=1}^{n}O_i A ⊆ i = 1 ⋃ n O i ∑ i = 1 n ∣ O i ∣ < ε \displaystyle\sum_{i=1}^{n}\lvert O_i \rvert<\varepsilon i = 1 ∑ n ∣ O i ∣ < ε
(c) 从 Cantor 集的构造入手。事实上,C n C_n C n [ 0 , 1 ] [0,1] [ 0 , 1 ] 2 n 2^n 2 n 1 3 n \displaystyle\frac{1}{3^n} 3 n 1 { O 1 , O 2 … , O 2 n } \left\{O_1,O_2\ldots,O_{2^n}\right\} { O 1 , O 2 … , O 2 n } 2 3 n \displaystyle\frac{2}{3^n} 3 n 2 ∑ i = 1 2 n ∣ O i ∣ = 2 ⋅ ( 2 3 ) n \displaystyle\sum_{i=1}^{2^n}\lvert O_i \rvert=2\cdot \left(\displaystyle\frac{2}{3}\right)^n i = 1 ∑ 2 n ∣ O i ∣ = 2 ⋅ ( 3 2 ) n
现在,因为对 ∀ n ∈ N \forall\ n\in \mathbb{N} ∀ n ∈ N C ⊆ C n ⊆ ⋃ i = 1 2 n ∣ O i ∣ C\subseteq C_n\subseteq \displaystyle\bigcup_{i=1}^{2^n}\lvert O_i \rvert C ⊆ C n ⊆ i = 1 ⋃ 2 n ∣ O i ∣ C C C ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 N > log 2 3 ε 2 N>\log_{\frac{2}{3}}\displaystyle\frac{\varepsilon}{2} N > log 3 2 2 ε ∑ i = 1 2 N ∣ O i ∣ = 2 ⋅ ( 2 3 ) N < ε \displaystyle\sum_{i=1}^{2^N}\lvert O_i \rvert=2\cdot \left(\displaystyle\frac{2}{3}\right)^N<\varepsilon i = 1 ∑ 2 N ∣ O i ∣ = 2 ⋅ ( 3 2 ) N < ε
所以 C C C
(d) 现在,我们知道 C C C
首先,因为 C C C C C C C C C ⋃ i = 1 2 N O i \displaystyle\bigcup_{i=1}^{2^N}O_i i = 1 ⋃ 2 N O i f f f
接下来,又因为 C C C ∀ I ⊆ [ 0 , 1 ] \forall\ I\subseteq [0,1] ∀ I ⊆ [ 0 , 1 ] x 0 ∈ I x_0\in I x 0 ∈ I h ( x 0 ) = 0 h(x_0)=0 h ( x 0 ) = 0
这说明 L ( h , P ) L(h,P) L ( h , P ) 0 0 0 L ( h ) = 0 L(h)=0 L ( h ) = 0 h h h ∫ 0 1 h ( x ) d x = 0 \displaystyle\int_{0}^{1}{h(x)}\, \mathrm{d}{x}=0 ∫ 0 1 h ( x ) d x = 0
不过我们也可以估计上和的值。(a) 告诉我们,对于任何零内容的集合,我们总能构造这样的分割 P P P P P P ε \varepsilon ε h ( x ) = 0 h(x)=0 h ( x ) = 0
U ( f , P ) = 0 + 1 ⋅ ε = ε U(f,P)=0+1\cdot \varepsilon=\varepsilon U ( f , P ) = 0 + 1 ⋅ ε = ε 所以 ∫ 0 1 h ( x ) d x = 0 \displaystyle\int_{0}^{1}{h(x)}\, \mathrm{d}{x}=0 ∫ 0 1 h ( x ) d x = 0
习题 7.4 积分的性质
"练习 7.4.1"
(a) 设 f f f A A A
M = sup { f ( x ) : x ∈ A } , m = inf { f ( x ) : x ∈ A } , M = \sup \{ f\left( x\right) : x \in A\} ,\;m = \inf \{ f\left( x\right) : x \in A\} , M = sup { f ( x ) : x ∈ A } , m = inf { f ( x ) : x ∈ A } , M ′ = sup { ∣ f ( x ) ∣ : x ∈ A } , m ′ = inf { ∣ f ( x ) ∣ : x ∈ A } . {M}^{\prime } = \sup \{ \left| {f\left( x\right) }\right| : x \in A\} ,\; \;{m}^{\prime } = \inf \{ \left| {f\left( x\right) }\right| : x \in A\} . M ′ = sup { ∣ f ( x ) ∣ : x ∈ A } , m ′ = inf { ∣ f ( x ) ∣ : x ∈ A } . 证明 M − m ≥ M ′ − m ′ M - m \geq {M}^{\prime } - {m}^{\prime } M − m ≥ M ′ − m ′
(b) 证明如果 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] ∣ f ∣ \left| f\right| ∣ f ∣
(c) 提供论证的细节,说明在这种情况下我们有 ∣ ∫ a b f ∣ ≤ \left| {{\int }_{a}^{b}f}\right| \leq ∫ a b f ≤ ∫ a b ∣ f ∣ {\int }_{a}^{b}\left| f\right| ∫ a b ∣ f ∣
(a) 若 f ( x ) ≥ 0 f(x)\geq 0 f ( x ) ≥ 0 ∣ f ( x ) ∣ = f ( x ) \left\lvert f(x) \right\rvert=f(x) ∣ f ( x ) ∣ = f ( x ) M = M ′ M=M' M = M ′ m = m ′ m=m' m = m ′ M − m = M ′ − m ′ M-m=M'-m' M − m = M ′ − m ′
在 f ( x ) ≤ 0 f(x)\leq 0 f ( x ) ≤ 0 ∣ f ( x ) ∣ = − f ( x ) \left\lvert f(x) \right\rvert=-f(x) ∣ f ( x ) ∣ = − f ( x ) M = − m ′ M=-m' M = − m ′ m = − M ′ m=-M' m = − M ′ M − m = M ′ − m ′ M-m=M'-m' M − m = M ′ − m ′
现在看看 f ( x ) f(x) f ( x ) M > 0 M>0 M > 0 m < 0 m<0 m < 0 ∣ f ( x ) ∣ ≥ 0 \left\lvert f(x) \right\rvert\geq 0 ∣ f ( x ) ∣ ≥ 0 M ′ ≥ 0 M'\geq 0 M ′ ≥ 0 m ′ ≥ 0 m'\geq 0 m ′ ≥ 0
现在,我们仔细地论证 M ′ M' M ′ − m = sup { − f ( x ) : x ∈ A } -m=\displaystyle\sup\{-f(x) : x \in A\} − m = sup { − f ( x ) : x ∈ A } ∣ f ( x ) ∣ \left\lvert f(x) \right\rvert ∣ f ( x ) ∣ M , − m M,-m M , − m M > 0 M>0 M > 0 − m > 0 -m>0 − m > 0
M − m ≥ max { M , − m } = M ′ ≥ M ′ − m ′ M-m\geq \max\left\{M,-m\right\}=M'\geq M'-m' M − m ≥ max { M , − m } = M ′ ≥ M ′ − m ′ (b) 对分割 P P P
U ( f , P ) − L ( f , P ) = ∑ A ∈ P ( M A − m A ) ∣ A ∣ ≥ ∑ A ∈ P ( M A ′ − m A ′ ) ∣ A ∣ = U ( ∣ f ∣ , P ) − L ( ∣ f ∣ , P ) U(f,P) - L(f,P) = \sum_{A\in P}^{} (M_A - m_A) \left\lvert A \right\rvert\geq \sum_{A\in P}^{} (M_A' - m_A') \left\lvert A \right\rvert= U(\left\lvert f \right\rvert,P) - L(\left\lvert f \right\rvert,P) U ( f , P ) − L ( f , P ) = A ∈ P ∑ ( M A − m A ) ∣ A ∣ ≥ A ∈ P ∑ ( M A ′ − m A ′ ) ∣ A ∣ = U ( ∣ f ∣ , P ) − L ( ∣ f ∣ , P ) 所以若 f f f ϵ > 0 \epsilon>0 ϵ > 0 P P P U ( f , P ) − L ( f , P ) < ε U(f,P) - L(f,P)<\varepsilon U ( f , P ) − L ( f , P ) < ε U ( ∣ f ∣ , P ) − L ( ∣ f ∣ , P ) < ε U(\left\lvert f \right\rvert,P) - L(\left\lvert f \right\rvert,P)<\varepsilon U ( ∣ f ∣ , P ) − L ( ∣ f ∣ , P ) < ε ∣ f ∣ \left\lvert f \right\rvert ∣ f ∣
(c) 由前述论证,M A ′ = max { M A , − m A } ≥ M A M_A'=\max\left\{M_A,-m_A\right\}\geq M_A M A ′ = max { M A , − m A } ≥ M A M A ′ ≥ − m A M_A'\geq -m_A M A ′ ≥ − m A U ( ∣ f ∣ , P ) ≥ U ( f , P ) U(\left\lvert f \right\rvert,P)\geq U(f,P) U ( ∣ f ∣ , P ) ≥ U ( f , P ) U ( ∣ f ∣ , P ) ≥ − L ( f , P ) U(\left\lvert f \right\rvert,P)\geq -L(f,P) U ( ∣ f ∣ , P ) ≥ − L ( f , P )
由于总能选取合适的分割使得它们的极限为积分值,所以前者有 ∫ a b ∣ f ( x ) ∣ d x ≥ ∫ a b f ( x ) d x \displaystyle\int_{a}^{b}{\left\lvert f(x) \right\rvert}\, \mathrm{d}{x}\geq \displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x} ∫ a b ∣ f ( x ) ∣ d x ≥ ∫ a b f ( x ) d x ∫ a b ∣ f ( x ) ∣ d x ≥ − ∫ a b f ( x ) d x \displaystyle\int_{a}^{b}{\left\lvert f(x) \right\rvert}\, \mathrm{d}{x}\geq -\displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x} ∫ a b ∣ f ( x ) ∣ d x ≥ − ∫ a b f ( x ) d x
两式合起来,得 ∣ ∫ a b f ( x ) d x ∣ ≤ ∫ a b ∣ f ( x ) ∣ d x \left\lvert \displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x} \right\rvert\leq \displaystyle\int_{a}^{b}{\left\lvert f(x) \right\rvert}\, \mathrm{d}{x} ∫ a b f ( x ) d x ≤ ∫ a b ∣ f ( x ) ∣ d x
"练习 7.4.2"
回顾定义 7.4.3。证明如果 c ≤ a ≤ b c \leq a \leq b c ≤ a ≤ b f f f [ c , b ] \left\lbrack {c,b}\right\rbrack [ c , b ] ∫ a b f = ∫ a c f + ∫ c b f {\int }_{a}^{b}f = {\int }_{a}^{c}f + {\int }_{c}^{b}f ∫ a b f = ∫ a c f + ∫ c b f
利用 ∫ a c f ( x ) d x = − ∫ c a f ( x ) d x \displaystyle\int_{a}^{c}{f(x)}\, \mathrm{d}{x}=-\displaystyle\int_{c}^{a}{f(x)}\, \mathrm{d}{x} ∫ a c f ( x ) d x = − ∫ c a f ( x ) d x ∫ c a f ( x ) d x + ∫ a b f ( x ) d x = ∫ a b f ( x ) d x − ∫ a c f ( x ) d x = ∫ c b f ( x ) d x \displaystyle\int_{c}^{a}{f(x)}\, \mathrm{d}{x}+\displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x}=\displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x}-\displaystyle\int_{a}^{c}{f(x)}\, \mathrm{d}{x}=\displaystyle\int_{c}^{b}{f(x)}\, \mathrm{d}{x} ∫ c a f ( x ) d x + ∫ a b f ( x ) d x = ∫ a b f ( x ) d x − ∫ a c f ( x ) d x = ∫ c b f ( x ) d x
"练习 7.4.3"
证明定理7.4.4,包括对练习7.2.5的论证(如果尚未完成)。
见练习 7.2.5 7.2.5 7.2.5 { f n } → f \left\{f_n\right\}\to f { f n } → f [ a , b ] \left\lbrack a,b \right\rbrack [ a , b ] f n f_n f n f f f
"练习 7.4.4"
判断以下猜想中哪些为真,并提供简短证明。对于不成立的猜想,给出反例。
(a) 如果 ∣ f ∣ \left| f\right| ∣ f ∣ [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] f f f
(b) 假设 g g g g ≥ 0 g \geq 0 g ≥ 0 [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] x ∈ [ a , b ] x \in \left\lbrack {a,b}\right\rbrack x ∈ [ a , b ] g ( x ) > 0 g\left( x\right) > 0 g ( x ) > 0 ∫ g > 0 \int g > 0 ∫ g > 0
(c) 如果 g g g [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] g ≥ 0 g \geq 0 g ≥ 0 x 0 ∈ [ a , b ] {x}_{0} \in \left\lbrack {a,b}\right\rbrack x 0 ∈ [ a , b ] g ( x 0 ) > 0 g\left( {x}_{0}\right) > 0 g ( x 0 ) > 0 ∫ a b g > 0 {\int }_{a}^{b}g > 0 ∫ a b g > 0
(d) 如果 ∫ a b f > 0 {\int }_{a}^{b}f > 0 ∫ a b f > 0 [ c , d ] ⊆ [ a , b ] \left\lbrack {c,d}\right\rbrack \subseteq \left\lbrack {a,b}\right\rbrack [ c , d ] ⊆ [ a , b ] δ > 0 \delta > 0 δ > 0 x ∈ [ c , d ] x \in \left\lbrack {c,d}\right\rbrack x ∈ [ c , d ] f ( x ) ≥ δ f\left( x\right) \geq \delta f ( x ) ≥ δ
(a) 事实上这应该反过来,即 f f f ⇒ \Rightarrow ⇒ ∣ f ∣ \left\lvert f \right\rvert ∣ f ∣ 7.4.1 7.4.1 7.4.1
D ( x ) = { 1 , x ∈ Q − 1 , x ∈ R ∖ Q D(x)=\begin{cases}
1, \quad x\in \mathbb{Q}\\
-1, \quad x\in \mathbb{R}\setminus \mathbb{Q}
\end{cases} D ( x ) = { 1 , x ∈ Q − 1 , x ∈ R ∖ Q 它是不可积的,然而 ∣ D ( x ) ∣ = 1 \left\lvert D(x) \right\rvert=1 ∣ D ( x ) ∣ = 1
(b) 7.3.5 7.3.5 7.3.5
(c) 如果函数连续,就说明 x 0 x_0 x 0 0 0 0 0 0 0
首先,因为 g g g [ a , b ] [a,b] [ a , b ] g g g [ a , b ] [a,b] [ a , b ]
若 g g g U ( g ) = L ( g ) U(g)=L(g) U ( g ) = L ( g ) 0 0 0
只要分割 P P P x 0 x_0 x 0 0 0 0 L ( g , P ) > 0 L(g,P)>0 L ( g , P ) > 0 L ( g ) = sup P L ( g , P ) L(g)=\displaystyle\sup_{P}{L(g,P)} L ( g ) = P sup L ( g , P )
因为 g g g [ a , b ] [a,b] [ a , b ] g ( x 0 ) > 0 g(x_0)>0 g ( x 0 ) > 0 ∃ δ > 0 \exists\ \delta>0 ∃ δ > 0 ∀ ∣ x − x 0 ∣ < δ \forall\ \left\lvert x-x_0 \right\rvert<\delta ∀ ∣ x − x 0 ∣ < δ ∣ g ( x ) − g ( x 0 ) ∣ < g ( x 0 ) 2 \left\lvert g(x)-g(x_0) \right\rvert<\displaystyle\frac{g(x_0)}{2} ∣ g ( x ) − g ( x 0 ) ∣ < 2 g ( x 0 ) g ( x ) > g ( x 0 ) 2 g(x)>\displaystyle\frac{g(x_0)}{2} g ( x ) > 2 g ( x 0 )
下一步即是取一个单独分离出该邻域的分割,为了让 δ \delta δ [ a , b ] [a,b] [ a , b ] δ 1 = min { δ 2 , x 0 − a 2 , b − x 0 2 } \delta_1=\min\left\{\displaystyle\frac{\delta}{2},\displaystyle\frac{x_0-a}{2}, \displaystyle\frac{b-x_0}{2}\right\} δ 1 = min { 2 δ , 2 x 0 − a , 2 b − x 0 } P : { a < x 0 − δ 1 < x 0 + δ 1 < b } P:\left\{a<x_0-\delta_1<x_0+\delta_1<b\right\} P : { a < x 0 − δ 1 < x 0 + δ 1 < b } ∀ x ∈ [ a , b ] \forall\ x\in [a,b] ∀ x ∈ [ a , b ] g ( x ) ≥ 0 g(x)\geq 0 g ( x ) ≥ 0
L ( g , P ) = ∑ I ∈ P inf x ∈ I g ( x ) ⋅ ∣ I ∣ ≥ g ( x 0 ) 2 ⋅ 2 δ 1 = δ 1 g ( x 0 ) > 0 \begin{align*}
L(g,P)&=\displaystyle\sum_{I\in P} \displaystyle\inf_{x\in I}{g(x)}\cdot \left\lvert I \right\rvert\\
&\geq \displaystyle\frac{g(x_0)}{2}\cdot 2\delta_{1}\\
&=\delta_{1}g(x_0)>0
\end{align*} L ( g , P ) = I ∈ P ∑ x ∈ I inf g ( x ) ⋅ ∣ I ∣ ≥ 2 g ( x 0 ) ⋅ 2 δ 1 = δ 1 g ( x 0 ) > 0 再根据 L ( g ) ≥ L ( g , P ) > 0 L(g)\geq L(g,P)>0 L ( g ) ≥ L ( g , P ) > 0 ∫ a b g ( x ) d x > 0 \displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x}>0 ∫ a b g ( x ) d x > 0
这里其实漏掉了对端点两值的考虑。
(d) 这一问可以看作上一问的逆向思考:上一问中,函数有连续的恒正区间 ⇒ \Rightarrow ⇒ 0 0 0 0 0 0
回忆一下,上一问我们通过估计下和的上确界,得到了积分值大于 0 0 0
如果没有一个区间满足函数值恒大于某个正数,那么这些区间的下确界就只能小于等于 0 0 0 0 0 0
假设对 ∀ [ c , d ] ⊆ [ a , b ] \forall\ [c,d]\subseteq [a,b] ∀ [ c , d ] ⊆ [ a , b ] ∀ δ > 0 \forall\ \delta>0 ∀ δ > 0 ∃ x ∈ [ c , d ] \exists\ x\in [c,d] ∃ x ∈ [ c , d ] f ( x ) < δ f(x)<\delta f ( x ) < δ inf x ∈ [ c , d ] f ( x ) ≤ 0 \displaystyle\inf_{x\in [c,d]}{f(x)}\leq 0 x ∈ [ c , d ] inf f ( x ) ≤ 0
对 [ a , b ] [a,b] [ a , b ] P P P L ( f , P ) = ∑ I ∈ P inf x ∈ I f ( x ) ⋅ ∣ I ∣ ≤ ∑ I ∈ P 0 ⋅ ∣ I ∣ = 0 L(f,P)=\displaystyle\sum_{I\in P}\displaystyle\inf_{x\in I}{f(x)}\cdot \left\lvert I \right\rvert\leq \displaystyle\sum_{I\in P}^{}0\cdot \left\lvert I \right\rvert=0 L ( f , P ) = I ∈ P ∑ x ∈ I inf f ( x ) ⋅ ∣ I ∣ ≤ I ∈ P ∑ 0 ⋅ ∣ I ∣ = 0 L ( f ) = sup P L ( f , P ) ≤ 0 L(f)=\displaystyle\sup_{P}{L(f,P)}\leq 0 L ( f ) = P sup L ( f , P ) ≤ 0 ∫ a b f ( x ) d x > 0 \displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x}>0 ∫ a b f ( x ) d x > 0
所以综上,一定存在一个区间 [ c , d ] ⊆ [ a , b ] [c,d]\subseteq [a,b] [ c , d ] ⊆ [ a , b ] δ > 0 \delta>0 δ > 0 ∀ x ∈ [ c , d ] \forall\ x\in [c,d] ∀ x ∈ [ c , d ] f ( x ) ≥ δ f(x)\geq \delta f ( x ) ≥ δ
"练习 7.4.5"
设 f f f g g g [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ]
(a) 证明如果 P P P [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ]
U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) . U\left( {f + g,P}\right) \leq U\left( {f,P}\right) + U\left( {g,P}\right) . U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) . 提供一个具体例子,其中不等式是严格的。对应的下和不等式是什么样子的?
(b) 回顾定理 7.4.2 (ii) 的证明,并为该定理的 (i) 部分提供论证。
(a) 对 ∀ I ⊆ [ a , b ] \forall\ I\subseteq [a,b] ∀ I ⊆ [ a , b ] x ∈ I x\in I x ∈ I
f ( x ) ≤ sup x ∈ I f ( x ) g ( x ) ≤ sup x ∈ I g ( x ) ⇒ f ( x ) + g ( x ) ≤ sup x ∈ I f ( x ) + sup x ∈ I g ( x ) ⇒ sup x ∈ I ( f ( x ) + g ( x ) ) ≤ sup x ∈ I f ( x ) + sup x ∈ I g ( x ) \begin{align*}
&&f(x)&\leq \displaystyle\sup_{x\in I}{f(x)}\\
&&g(x)&\leq \displaystyle\sup_{x\in I}{g(x)}\\
&\Rightarrow& f(x)+g(x)&\leq \displaystyle\sup_{x\in I}{f(x)}+\displaystyle\sup_{x\in I}{g(x)}\\
&\Rightarrow& \displaystyle\sup_{x\in I}{(f(x)+g(x))}&\leq \displaystyle\sup_{x\in I}{f(x)}+\displaystyle\sup_{x\in I}{g(x)}
\end{align*} ⇒ ⇒ f ( x ) g ( x ) f ( x ) + g ( x ) x ∈ I sup ( f ( x ) + g ( x )) ≤ x ∈ I sup f ( x ) ≤ x ∈ I sup g ( x ) ≤ x ∈ I sup f ( x ) + x ∈ I sup g ( x ) ≤ x ∈ I sup f ( x ) + x ∈ I sup g ( x ) 根据上和的定义 U ( f , P ) = ∑ I ∈ P sup x ∈ I f ( x ) ⋅ ∣ I ∣ U(f,P)=\displaystyle\sum_{I\in P}^{}\displaystyle\sup_{x\in I}{f(x)}\cdot \left\lvert I \right\rvert U ( f , P ) = I ∈ P ∑ x ∈ I sup f ( x ) ⋅ ∣ I ∣ U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) U(f+g,P)\leq U(f,P)+U(g,P) U ( f + g , P ) ≤ U ( f , P ) + U ( g , P )
我们通过上确界的不等式来寻找严格小于的例子。如果 f f f g g g f f f g g g f f f g g g g g g f f f
f ( x ) = x f(x)=x f ( x ) = x g ( x ) = 1 − x g(x)=1-x g ( x ) = 1 − x [ 0 , 1 ] [0,1] [ 0 , 1 ] f ( x ) , g ( x ) f(x),g(x) f ( x ) , g ( x ) 1 1 1 U ( f , P ) + U ( g , P ) = 2 U(f,P)+U(g,P)=2 U ( f , P ) + U ( g , P ) = 2 f ( x ) + g ( x ) = 1 f(x)+g(x)=1 f ( x ) + g ( x ) = 1 U ( f + g , P ) = 1 U(f+g,P)=1 U ( f + g , P ) = 1 U ( f + g , P ) < U ( f , P ) + U ( g , P ) U(f+g,P)<U(f,P)+U(g,P) U ( f + g , P ) < U ( f , P ) + U ( g , P )
对下确界的类似分析可以得到类似的结果,也就是 L ( f + g , P ) ≥ L ( f , P ) + L ( g , P ) L(f+g,P)\geq L(f,P)+L(g,P) L ( f + g , P ) ≥ L ( f , P ) + L ( g , P )
(b) 我们先写出这两个定理的内容:
(i) 如果 f f f g g g [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] f + g f + g f + g ∫ a b ( f + g ) = ∫ a b f + ∫ a b g {\int }_{a}^{b}\left( {f + g}\right) = {\int }_{a}^{b}f + {\int }_{a}^{b}g ∫ a b ( f + g ) = ∫ a b f + ∫ a b g
(ii) 如果 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] k k k k f kf k f ∫ a b ( k f ) = k ∫ a b f {\int }_{a}^{b}\left( {kf}\right) = k{\int }_{a}^{b}f ∫ a b ( k f ) = k ∫ a b f
通过确界的性质可以很快得出 L ( k f , P ) = k L ( f , P ) L(kf,P)=kL(f,P) L ( k f , P ) = k L ( f , P ) U ( k f , P ) = k U ( f , P ) U(kf,P)=kU(f,P) U ( k f , P ) = k U ( f , P )
当然,我们的第一步还是要证明可积性,不过这可以通过不等式快速地得出:事实上这跟 ∣ f ∣ \left\lvert f \right\rvert ∣ f ∣
对任意的分割 P P P
L ( f , P ) + L ( g , P ) ≤ L ( f + g , P ) ≤ U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) L(f,P)+L(g,P)\leq L(f+g,P)\leq U(f+g,P)\leq U(f,P)+U(g,P) L ( f , P ) + L ( g , P ) ≤ L ( f + g , P ) ≤ U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) 当然,加上 f + g f+g f + g
L ( f , P ) + L ( g , P ) ≤ L ( f + g , P ) ≤ L ( f + g ) ≤ U ( f + g ) ≤ U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) L(f,P)+L(g,P)\leq L(f+g,P) \textcolor{red}{\leq L(f+g)\leq U(f+g)\leq} U(f+g,P)\leq U(f,P)+U(g,P) L ( f , P ) + L ( g , P ) ≤ L ( f + g , P ) ≤ L ( f + g ) ≤ U ( f + g ) ≤ U ( f + g , P ) ≤ U ( f , P ) + U ( g , P ) 根据上下积分的确界性质(这个我们已经倒腾无数遍了),我们进一步再用 f , g f,g f , g
L ( f ) + L ( g ) ≤ L ( f + g ) ≤ U ( f + g ) ≤ U ( f ) + U ( g ) L(f)+L(g)\leq L(f+g)\leq U(f+g)\leq U(f)+U(g) L ( f ) + L ( g ) ≤ L ( f + g ) ≤ U ( f + g ) ≤ U ( f ) + U ( g ) 最后,因为 f , g f,g f , g
∫ a b f ( x ) + g ( x ) d x = ∫ a b f ( x ) d x + ∫ a b g ( x ) d x \displaystyle\int_{a}^{b}{f(x)+g(x)}\, \mathrm{d}{x}=\displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x}+\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x} ∫ a b f ( x ) + g ( x ) d x = ∫ a b f ( x ) d x + ∫ a b g ( x ) d x 但是这里有一个问题。 所谓的 sup P ( L ( f , P ) + L ( g , P ) ) = L ( f ) + L ( g ) \displaystyle\sup_{P}{\bigl(L(f,P)+L(g,P)\bigr)}=L(f)+L(g) P sup ( L ( f , P ) + L ( g , P ) ) = L ( f ) + L ( g )
有没有一种办法,能把两个不同的分割合并估计呢?就是它们俩的共同细化。回想一下,它们细化之后就能得到同一分割,而这个分割下的下和一定更接近于下积分,这为我们的证明提供了契机。
对任意的分割 P 1 , P 2 P_1,P_2 P 1 , P 2 P = P 1 ∪ P 2 P=P_1\cup P_2 P = P 1 ∪ P 2
L ( f , P 1 ) ≤ L ( f , P ) L ( g , P 2 ) ≤ L ( g , P ) ⇒ L ( f , P 1 ) + L ( g , P 2 ) ≤ L ( f , P ) + L ( g , P ) ≤ L ( f + g ) \begin{align*}
L(f,P_1)&\leq L(f,P)\\
L(g,P_2)&\leq L(g,P)\\
\Rightarrow L(f,P_1)+L(g,P_2)&\leq L(f,P)+L(g,P)\leq L(f+g)
\end{align*} L ( f , P 1 ) L ( g , P 2 ) ⇒ L ( f , P 1 ) + L ( g , P 2 ) ≤ L ( f , P ) ≤ L ( g , P ) ≤ L ( f , P ) + L ( g , P ) ≤ L ( f + g ) 现在,由于 P 1 , P 2 P_1,P_2 P 1 , P 2 sup P 1 , P 2 ( L ( f , P 1 ) + L ( g , P 2 ) ) = L ( f ) + L ( g ) \displaystyle\sup_{P_1,P_2}{\bigl(L(f,P_1)+L(g,P_2)\bigr)}=L(f)+L(g) P 1 , P 2 sup ( L ( f , P 1 ) + L ( g , P 2 ) ) = L ( f ) + L ( g ) L ( f ) + L ( g ) ≤ L ( f + g ) L(f)+L(g)\leq L(f+g) L ( f ) + L ( g ) ≤ L ( f + g )
对右半部分进行同样的操作,得到 U ( f + g ) ≤ U ( f ) + U ( g ) U(f+g)\leq U(f)+U(g) U ( f + g ) ≤ U ( f ) + U ( g )
"练习 7.4.6"
回顾定理 7.4.4 之前的讨论。
(a) 构造一个序列 f n → 0 {f}_{n} \rightarrow 0 f n → 0 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] lim n → ∞ ∫ 0 1 f n \mathop{\lim }\limits_{{n \rightarrow \infty }}{\int }_{0}^{1}{f}_{n} n → ∞ lim ∫ 0 1 f n
(b) 生成另一个例子(如有必要),其中 f n → 0 {f}_{n} \rightarrow 0 f n → 0 ∫ 0 1 f n {\int }_{0}^{1}{f}_{n} ∫ 0 1 f n
(c) 在(a)和(b)部分的例子中,是否可能构造每个 f n {f}_{n} f n
(d)* 是否有可能构造序列 ( f n ) \left( {f}_{n}\right) ( f n ) M > 0 M > 0 M > 0 ∣ f n ∣ ≤ M \left| {f}_{n}\right| \leq M ∣ f n ∣ ≤ M n ∈ N + n \in \mathbb{N^+} n ∈ N +
(e) 是否有可能构造序列 { g n } \left\{g_n\right\} { g n } ∫ 0 1 g n ( x ) d x → 0 \displaystyle\int_{0}^{1}{g_n(x)}\, \mathrm{d}{x}\to 0 ∫ 0 1 g n ( x ) d x → 0 ∀ x ∈ [ 0 , 1 ] \forall\ x\in [0,1] ∀ x ∈ [ 0 , 1 ] g n ( x ) g_n(x) g n ( x ) g n ( x ) ≥ 0 g_{n}(x)\geq 0 g n ( x ) ≥ 0
(a) (b) 想象在越来越小的区间上,f f f
f n ( x ) = { n 2 , x ∈ ( 0 , 1 n ) 0 , x ∈ { 0 } ∪ [ 1 n , 1 ] f_n(x)=\begin{cases}
n^2, \quad x\in \left(0,\displaystyle\frac{1}{n}\right)\\
0, \quad x\in \left\{0\right\} \cup \left[\displaystyle\frac{1}{n},1\right]
\end{cases} f n ( x ) = ⎩ ⎨ ⎧ n 2 , x ∈ ( 0 , n 1 ) 0 , x ∈ { 0 } ∪ [ n 1 , 1 ] 它当然逐点收敛到 0 0 0 P n = { 0 < 1 2 n < 1 n < 1 } P_n=\left\{0<\displaystyle\frac{1}{2n}<\displaystyle\frac{1}{n}<1\right\} P n = { 0 < 2 n 1 < n 1 < 1 } L ( f n , P n ) = n 2 ⋅ 1 2 n = n 2 L(f_n,P_n)=n^2\cdot \displaystyle\frac{1}{2n}=\displaystyle\frac{n}{2} L ( f n , P n ) = n 2 ⋅ 2 n 1 = 2 n ∫ 0 1 f n ( x ) d x ≥ n 2 \displaystyle\int_{0}^{1}{f_n(x)}\, \mathrm{d}{x}\geq \displaystyle\frac{n}{2} ∫ 0 1 f n ( x ) d x ≥ 2 n
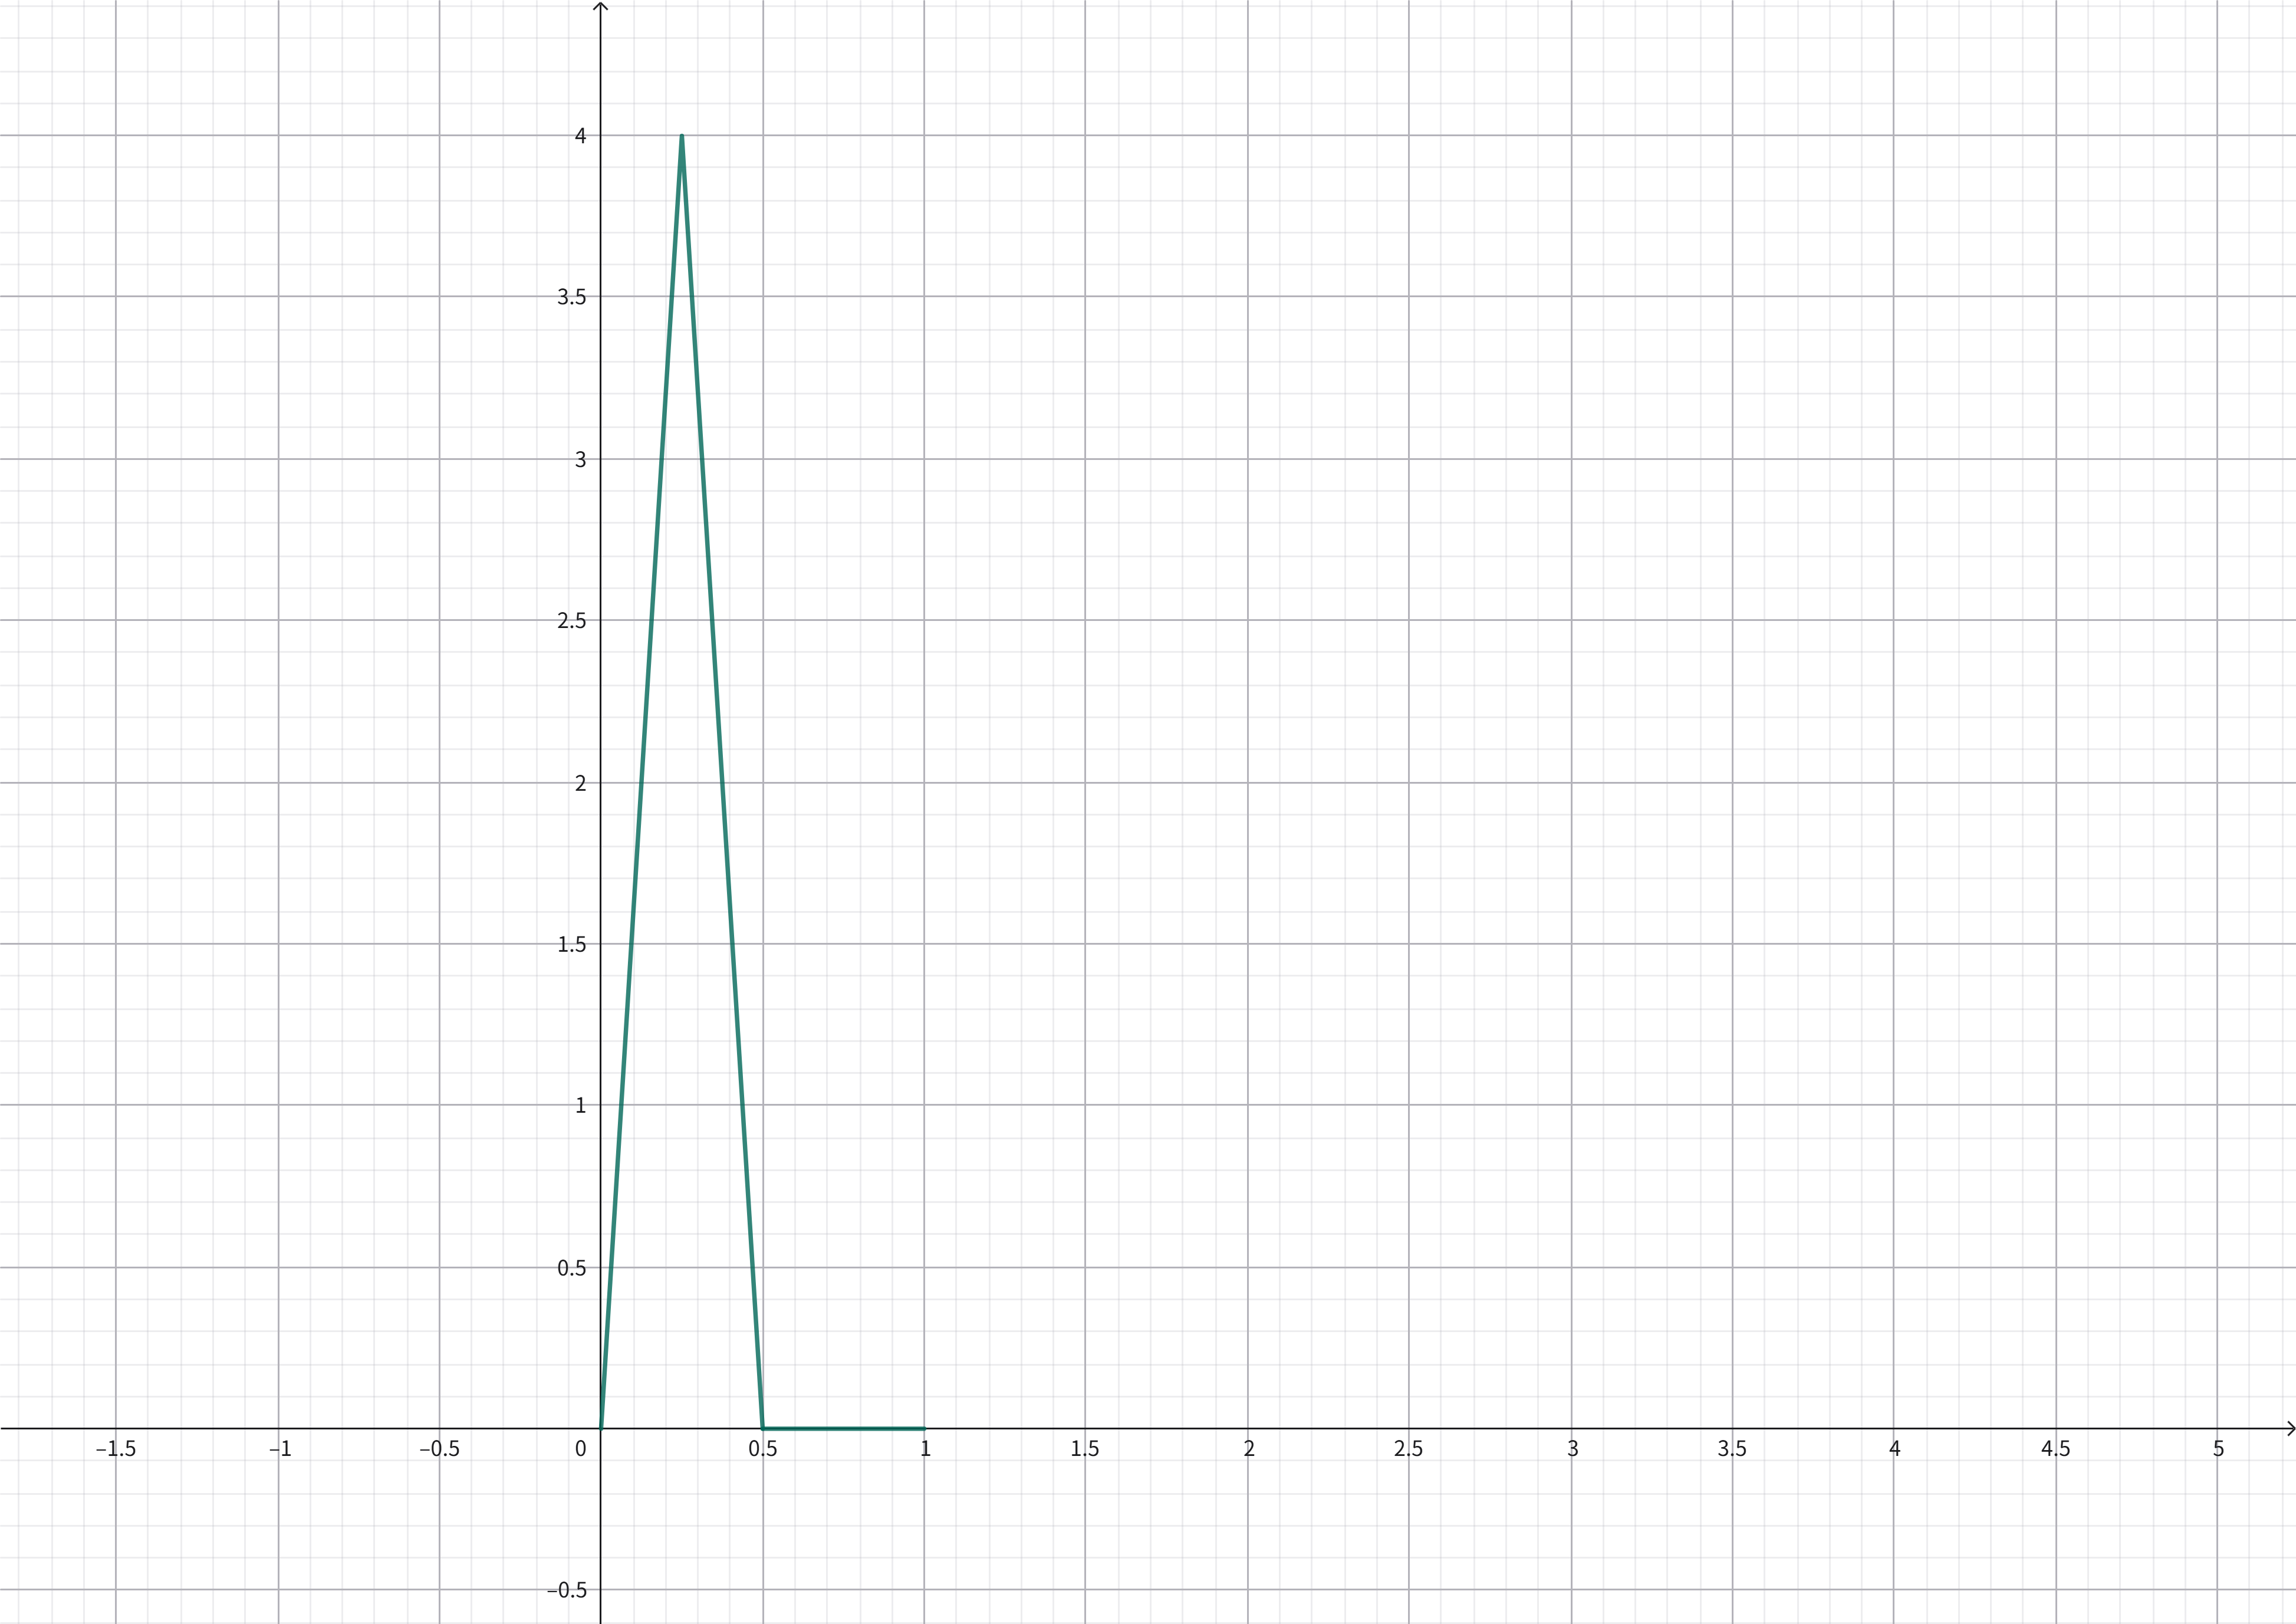
(c) 连续也是可以的,这里考虑尖峰形式的函数:
f n ( x ) = { n 2 ( 1 − ∣ 1 − 2 n x ∣ ) , x ∈ [ 0 , 1 n ] 0 , x ∈ ( 1 n , 1 ] f_n(x)=\begin{cases}
n^2\bigl(1-\left\lvert 1-2nx \right\rvert\bigr), \quad x\in \left\lbrack 0,\displaystyle\frac{1}{n} \right\rbrack\\
0, \quad x\in \left( \displaystyle\frac{1}{n},1\right]
\end{cases} f n ( x ) = ⎩ ⎨ ⎧ n 2 ( 1 − ∣ 1 − 2 n x ∣ ) , x ∈ [ 0 , n 1 ] 0 , x ∈ ( n 1 , 1 ]
图像如上所示。
再取分割 P n = { 0 < 1 4 n < 3 4 n < 1 } P_n=\left\{0<\displaystyle\frac{1}{4n}<\displaystyle\frac{3}{4n}<1\right\} P n = { 0 < 4 n 1 < 4 n 3 < 1 } L ( f n , P n ) = n 2 2 ⋅ 1 2 n = n 4 L(f_n,P_n)=\displaystyle\frac{n^2}{2}\cdot \displaystyle\frac{1}{2n}=\displaystyle\frac{n}{4} L ( f n , P n ) = 2 n 2 ⋅ 2 n 1 = 4 n
(d) 有界的话,积分序列无界是不太可能了。它有没有可能不存在极限?
答案应该是不可能的。我们虽然无法找到一个统一的 N N N f ( x ) f(x) f ( x ) N N N f ( x ) f(x) f ( x )
首先,对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 I n = { x ∈ [ 0 , 1 ] : ∣ f n ( x ) ∣ ≥ ε } I_n=\left\{x\in [0,1]:\left\lvert f_n(x) \right\rvert\geq \varepsilon\right\} I n = { x ∈ [ 0 , 1 ] : ∣ f n ( x ) ∣ ≥ ε } ∣ I n ∣ → 0 \left\lvert I_n \right\rvert\to 0 ∣ I n ∣ → 0 I n I_n I n f n f_n f n
(e) 这里的思路是,积分是全局性质,只要让一个小区间的缩减长度总是能抵消增大高度带来的增量就能收敛。但是我们可以在 [ 0 , 1 ] [0,1] [ 0 , 1 ]
这里给出一个简单的例子:函数在小区间内是大于 0 0 0 [ 0 , 1 ] [0,1] [ 0 , 1 ]
χ A = { 1 , x ∈ A 0 , x ∉ A \chi_{A}=\begin{cases}
1, \quad x\in A\\
0, \quad x\notin A
\end{cases} χ A = { 1 , x ∈ A 0 , x ∈ / A 现在,令 g 1 ( x ) = χ [ 0 , 1 ] ( x ) g_{1}(x)=\chi_{[0,1]}(x) g 1 ( x ) = χ [ 0 , 1 ] ( x ) g 2 ( x ) = χ [ 0 , 1 2 ] ( x ) g_{2}(x)=\chi_{\left\lbrack 0,\frac{1}{2} \right\rbrack}(x) g 2 ( x ) = χ [ 0 , 2 1 ] ( x ) g 3 ( x ) = χ [ 1 2 , 1 ] ( x ) g_{3}(x)=\chi_{\left\lbrack \frac{1}{2},1\right\rbrack}(x) g 3 ( x ) = χ [ 2 1 , 1 ] ( x ) g 4 ( x ) = χ [ 0 , 1 3 ] g_{4}(x)=\chi_{\left\lbrack 0,\frac{1}{3} \right\rbrack} g 4 ( x ) = χ [ 0 , 3 1 ] 1 n \displaystyle\frac{1}{n} n 1 [ 0 , 1 ] [0,1] [ 0 , 1 ] 1 n + 1 \displaystyle\frac{1}{n+1} n + 1 1 0 0 0
"练习 7.4.7"
假设 g n {g}_{n} g n g g g [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] g n → g {g}_{n} \rightarrow g g n → g [ δ , 1 ] \left\lbrack {\delta ,1}\right\rbrack [ δ , 1 ] 0 < δ < 1 0 < \delta < 1 0 < δ < 1 lim n → ∞ ∫ 0 1 g n = \mathop{\lim }\limits_{{n \rightarrow \infty }}{\int }_{0}^{1}{g}_{n} = n → ∞ lim ∫ 0 1 g n = ∫ 0 1 g {\int }_{0}^{1}g ∫ 0 1 g
依题意,∃ M > 0 \exists\ M>0 ∃ M > 0 M > sup n ∈ N + { ∣ g n ∣ , ∣ g ∣ } M>\displaystyle\sup_{n\in \mathbb{N^+}}{\left\{|g_n|,|g|\right\}} M > n ∈ N + sup { ∣ g n ∣ , ∣ g ∣ }
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 δ = ε 4 M > 0 \delta=\displaystyle\frac{\varepsilon}{4M}>0 δ = 4 M ε > 0 g n , g g_n,g g n , g [ δ , 1 ] [\delta,1] [ δ , 1 ] lim n → ∞ ∫ δ 1 g n ( x ) d x = ∫ δ 1 g ( x ) d x \displaystyle\lim_{n\to \infty}\displaystyle\int_{\delta}^{1}{g_n(x)}\, \mathrm{d}{x}=\displaystyle\int_{\delta}^{1}{g(x)}\, \mathrm{d}{x} n → ∞ lim ∫ δ 1 g n ( x ) d x = ∫ δ 1 g ( x ) d x ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + ∀ n > N \forall\ n>N ∀ n > N ∣ ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x ∣ < ε 2 \left\lvert \displaystyle\int_{\delta}^{1}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{\delta}^{1}{g(x)}\, \mathrm{d}{x} \right\rvert<\displaystyle\frac{\varepsilon}{2} ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x < 2 ε
依题意,∣ ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x ∣ ≤ ∣ ∫ 0 δ g n ( x ) d x ∣ + ∣ ∫ 0 δ g ( x ) d x ∣ ≤ 2 ∫ 0 δ M d x = 2 M δ = ε 2 \left\lvert \displaystyle\int_{0}^{\delta}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{0}^{\delta}{g(x)}\, \mathrm{d}{x} \right\rvert\leq \left\lvert \displaystyle\int_{0}^{\delta}{g_{n}(x)}\, \mathrm{d}{x} \right\rvert+\left\lvert \displaystyle\int_{0}^{\delta}{g(x)}\, \mathrm{d}{x} \right\rvert\leq 2\displaystyle\int_{0}^{\delta}{M}\, \mathrm{d}{x}=2M\delta=\displaystyle\frac{\varepsilon}{2} ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x ≤ ∫ 0 δ g n ( x ) d x + ∫ 0 δ g ( x ) d x ≤ 2 ∫ 0 δ M d x = 2 M δ = 2 ε
= ∣ ∫ 0 1 g n ( x ) d x − ∫ 0 1 g ( x ) d x ∣ = ∣ ( ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x ) + ( ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x ) ∣ ≤ ∣ ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x ∣ + ∣ ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x ∣ < ε 2 + ε 2 = ε \begin{align*}
&\mathrel{\phantom{=}}\left\lvert \displaystyle\int_{0}^{1}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{0}^{1}{g(x)}\, \mathrm{d}{x} \right\rvert\\
&=\left\lvert \left(\displaystyle\int_{0}^{\delta}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{0}^{\delta}{g(x)}\, \mathrm{d}{x}\right)+\left(\displaystyle\int_{\delta}^{1}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{\delta}^{1}{g(x)}\, \mathrm{d}{x}\right) \right\rvert\\
&\leq \left\lvert \displaystyle\int_{0}^{\delta}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{0}^{\delta}{g(x)}\, \mathrm{d}{x} \right\rvert+\left\lvert \displaystyle\int_{\delta}^{1}{g_{n}(x)}\, \mathrm{d}{x}-\displaystyle\int_{\delta}^{1}{g(x)}\, \mathrm{d}{x} \right\rvert\\
&<\displaystyle\frac{\varepsilon}{2}+\displaystyle\frac{\varepsilon}{2}=\varepsilon
\end{align*} = ∫ 0 1 g n ( x ) d x − ∫ 0 1 g ( x ) d x = ( ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x ) + ( ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x ) ≤ ∫ 0 δ g n ( x ) d x − ∫ 0 δ g ( x ) d x + ∫ δ 1 g n ( x ) d x − ∫ δ 1 g ( x ) d x < 2 ε + 2 ε = ε 所以,lim n → ∞ ∫ 0 1 g n ( x ) d x = ∫ 0 1 g ( x ) d x \displaystyle\lim_{n\to \infty}\displaystyle\int_{0}^{1}{g_{n}(x)}\, \mathrm{d}{x}=\displaystyle\int_{0}^{1}{g(x)}\, \mathrm{d}{x} n → ∞ lim ∫ 0 1 g n ( x ) d x = ∫ 0 1 g ( x ) d x
习题 7.5 微积分基本定理
"练习 7.5.1"
我们已经看到并非每个导数都是连续的,但请解释为什么我们至少知道每个连续函数都是导数。
因为连续函数是可积的,利用积分定义出来的函数即为它的原函数。
若 g g g [ a , b ] [a,b] [ a , b ] g g g [ a , b ] [a,b] [ a , b ] G ( x ) = ∫ a x g ( t ) d t G(x)=\displaystyle\int_{a}^{x}{g(t)}\, \mathrm{d}{t} G ( x ) = ∫ a x g ( t ) d t g g g ∀ x ∈ [ a , b ] \forall\ x\in [a,b] ∀ x ∈ [ a , b ] G ′ ( x ) = g ( x ) G'(x)=g(x) G ′ ( x ) = g ( x )
"练习 7.5.2"
(a) 设 f ( x ) = ∣ x ∣ f\left( x\right) = \left| x\right| f ( x ) = ∣ x ∣ F ( x ) = ∫ − 1 x f F\left( x\right) = {\int }_{-1}^{x}f F ( x ) = ∫ − 1 x f x x x F ( x ) F\left( x\right) F ( x ) F F F F F F F ′ ( x ) = f ( x ) {F}^{\prime }\left( x\right) = f\left( x\right) F ′ ( x ) = f ( x )
(b) 对函数重复(a)部分
f ( x ) = { 1 x < 0 2 x ≥ 0. f\left( x\right) = \begin{cases} 1 & x < 0 \\ 2 & x \geq 0. \end{cases} f ( x ) = { 1 2 x < 0 x ≥ 0.
(a) 事实上,由于牛莱公式的证明中用到了中值定理,我们只需要 ∀ x ∈ ( a , b ) \forall\ x\in (a,b) ∀ x ∈ ( a , b ) F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x )
所以以 f f f ∫ 0 x f ( t ) d t = ∫ 0 x t d t = 1 2 t 2 ∣ 0 x = 1 2 x 2 \displaystyle\int_{0}^{x}{f(t)}\, \mathrm{d}{t}=\displaystyle\int_{0}^{x}{t}\, \mathrm{d}{t}=\displaystyle {\displaystyle\frac{1}{2}t^2}\, \bigg|_{0}^{x}=\displaystyle\frac{1}{2}x^2 ∫ 0 x f ( t ) d t = ∫ 0 x t d t = 2 1 t 2 0 x = 2 1 x 2 x > 0 x>0 x > 0
∫ x 0 f ( t ) d t = ∫ x 0 − t d t = − 1 2 t 2 ∣ x 0 = 1 2 x 2 \displaystyle\int_{x}^{0}{f(t)}\, \mathrm{d}{t}=\displaystyle\int_{x}^{0}{-t}\, \mathrm{d}{t}=\displaystyle {-\displaystyle\frac{1}{2}t^2}\, \bigg|_{x}^{0}=\displaystyle\frac{1}{2}x^2 ∫ x 0 f ( t ) d t = ∫ x 0 − t d t = − 2 1 t 2 x 0 = 2 1 x 2 x < 0 x<0 x < 0
所以 x ≤ 0 x\leq 0 x ≤ 0 F ( x ) = ∫ − 1 0 f ( t ) d t − ∫ x 0 f ( t ) d t = 1 2 ( 1 − x 2 ) F(x)=\displaystyle\int_{-1}^{0}{f(t)}\, \mathrm{d}{t}-\displaystyle\int_{x}^{0}{f(t)}\, \mathrm{d}{t}=\displaystyle\frac{1}{2}\left(1-x^2\right) F ( x ) = ∫ − 1 0 f ( t ) d t − ∫ x 0 f ( t ) d t = 2 1 ( 1 − x 2 )
x > 0 x>0 x > 0 F ( x ) = ∫ − 1 0 f ( t ) d t + ∫ 0 x f ( t ) d t = 1 2 ( 1 + x 2 ) F(x)=\displaystyle\int_{-1}^{0}{f(t)}\, \mathrm{d}{t}+\displaystyle\int_{0}^{x}{f(t)}\, \mathrm{d}{t}=\displaystyle\frac{1}{2}\left(1+x^2\right) F ( x ) = ∫ − 1 0 f ( t ) d t + ∫ 0 x f ( t ) d t = 2 1 ( 1 + x 2 )
综上:
F ( x ) = { 1 2 ( 1 − x 2 ) , x ≤ 0 1 2 ( 1 + x 2 ) , x > 0 F(x)=\begin{cases}
\displaystyle\frac{1}{2}\left(1-x^2\right), \quad x\leq 0\\
\displaystyle\frac{1}{2}\left(1+x^2\right), \quad x>0
\end{cases} F ( x ) = ⎩ ⎨ ⎧ 2 1 ( 1 − x 2 ) , x ≤ 0 2 1 ( 1 + x 2 ) , x > 0 唯一要谨慎对待的是 x = 0 x=0 x = 0
lim x → 0 − F ( x ) = 1 2 = lim x → 0 + F ( x ) \displaystyle\lim_{x\to 0^{-}}F(x)=\displaystyle\frac{1}{2}=\displaystyle\lim_{x\to 0^{+}}F(x) x → 0 − lim F ( x ) = 2 1 = x → 0 + lim F ( x ) 所以 F F F 0 0 0 R \mathbb{R} R
对可导性而言:
lim x → 0 − F ( x ) − F ( 0 ) x − 0 = 0 lim x → 0 + F ( x ) − F ( 0 ) x − 0 = 0 \begin{aligned}
\displaystyle\lim_{x\to 0^{-}}\displaystyle\frac{F(x)-F(0)}{x-0}=0 & & \displaystyle\lim_{x\to 0^{+}}\displaystyle\frac{F(x)-F(0)}{x-0}=0
\end{aligned} x → 0 − lim x − 0 F ( x ) − F ( 0 ) = 0 x → 0 + lim x − 0 F ( x ) − F ( 0 ) = 0 所以 F ′ ( 0 ) = 0 = f ( 0 ) F'(0)=0=f(0) F ′ ( 0 ) = 0 = f ( 0 )
所以 F F F R \mathbb{R} R F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x )
(b) 同理,x ≤ 0 x\leq 0 x ≤ 0 F ( x ) = ∫ − 1 0 f ( t ) d t − ∫ x 0 f ( t ) d t = 1 + x F(x)=\displaystyle\int_{-1}^{0}{f(t)}\, \mathrm{d}{t}-\displaystyle\int_{x}^{0}{f(t)}\, \mathrm{d}{t}=\displaystyle 1+x F ( x ) = ∫ − 1 0 f ( t ) d t − ∫ x 0 f ( t ) d t = 1 + x
x > 0 x>0 x > 0 F ( x ) = ∫ − 1 0 f ( t ) d t + ∫ 0 x f ( t ) d t = 1 + 2 x F(x)=\displaystyle\int_{-1}^{0}{f(t)}\, \mathrm{d}{t}+\displaystyle\int_{0}^{x}{f(t)}\, \mathrm{d}{t}=\displaystyle 1+2x F ( x ) = ∫ − 1 0 f ( t ) d t + ∫ 0 x f ( t ) d t = 1 + 2 x
得到:
F ( x ) = { 1 + x , x ≤ 0 1 + 2 x , x > 0 F(x)=\begin{cases}
1+x, \quad x\leq 0\\
1+2x, \quad x>0
\end{cases} F ( x ) = { 1 + x , x ≤ 0 1 + 2 x , x > 0 F F F R \mathbb{R} R
lim x → 0 − F ( x ) − F ( 0 ) x − 0 = 1 lim x → 0 + F ( x ) − F ( 0 ) x − 0 = 2 \begin{aligned}
\displaystyle\lim_{x\to 0^{-}}\displaystyle\frac{F(x)-F(0)}{x-0}=1 & & \displaystyle\lim_{x\to 0^{+}}\displaystyle\frac{F(x)-F(0)}{x-0}=2
\end{aligned} x → 0 − lim x − 0 F ( x ) − F ( 0 ) = 1 x → 0 + lim x − 0 F ( x ) − F ( 0 ) = 2 我们会发现它们并不相等,因此 F F F 0 0 0
当然,在 x ∈ R ∖ { 0 } x\in \mathbb{R}\setminus \left\{0\right\} x ∈ R ∖ { 0 } F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x )
"练习 7.5.3"
牛莱公式中的假设,即对于所有 F ′ ( x ) = f ( x ) {F}^{\prime }\left( x\right) = f\left( x\right) F ′ ( x ) = f ( x ) x ∈ [ a , b ] x \in \left\lbrack {a,b}\right\rbrack x ∈ [ a , b ] f f f F F F
我们在对牛莱公式的证明中,对每个小区间上都使用了中值定理进行估计。事实上,中值定理不要求每个小区间的端点可导,所以在这些点上都可以有 F ′ ( x ) ≠ f ( x ) F'(x)\neq f(x) F ′ ( x ) = f ( x ) F F F F ′ ( x ) ≠ f ( x ) F'(x)\neq f(x) F ′ ( x ) = f ( x ) F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x )
关于 F F F ,事实上,中值定理仍然要求 F F F f f f
"练习 7.5.4(自然对数与欧拉常数)"
设
L ( x ) = ∫ 1 x 1 t d t L\left( x\right) = {\int }_{1}^{x}\frac{1}{t}{dt} L ( x ) = ∫ 1 x t 1 d t 其中我们仅考虑 x > 0 x > 0 x > 0
(a) L ( 1 ) L\left( 1\right) L ( 1 ) L ′ ( x ) {L}^{\prime }\left( x\right) L ′ ( x )
(b) 证明 L L L 0 < x < y 0 < x < y 0 < x < y L ( x ) < L ( y ) L\left( x\right) < L\left( y\right) L ( x ) < L ( y )
(c) 证明 L ( x y ) = L ( x ) + L ( y ) L\left( {xy}\right) = L\left( x\right) + L\left( y\right) L ( x y ) = L ( x ) + L ( y ) y y y g ( x ) = L ( x y ) g\left( x\right) = L\left( {xy}\right) g ( x ) = L ( x y )
(d) 证明 L ( x y ) = L ( x ) − L ( y ) L\left(\displaystyle\frac{x}{y}\right) = L\left( x\right) - L\left( y\right) L ( y x ) = L ( x ) − L ( y )
(e) 令
γ n = ∑ k = 1 n 1 k − L ( n ) \gamma_{n}=\displaystyle\sum_{k=1}^{n}\displaystyle\frac{1}{k}-L(n) γ n = k = 1 ∑ n k 1 − L ( n ) 证明 { γ n } \left\{\gamma_{n}\right\} { γ n } γ = lim n → ∞ γ n \gamma=\displaystyle\lim_{n\to \infty}\gamma_{n} γ = n → ∞ lim γ n
(f) 解释序列 { γ 2 n − γ n } \left\{\gamma_{2n}-\gamma_{n}\right\} { γ 2 n − γ n }
L ( 2 ) = 1 − 1 2 + 1 3 − 1 4 + 1 5 − 1 6 + ⋯ L(2)=1-\displaystyle\frac{1}{2}+\displaystyle\frac{1}{3}-\displaystyle\frac{1}{4}+\displaystyle\frac{1}{5}-\displaystyle\frac{1}{6}+\cdots L ( 2 ) = 1 − 2 1 + 3 1 − 4 1 + 5 1 − 6 1 + ⋯ ln 2 = lim n → ∞ ∑ k = n + 1 2 n 1 k \ln{2}=\displaystyle\lim_{n\to \infty}\displaystyle\sum_{k=n+1}^{2n}\displaystyle\frac{1}{k} ln 2 = n → ∞ lim k = n + 1 ∑ 2 n k 1
(a) L ( 1 ) = 0 L(1)=0 L ( 1 ) = 0
令 l ( x ) = 1 x l(x)=\displaystyle\frac{1}{x} l ( x ) = x 1 L ( x ) = ∫ 1 x l ( t ) d t L(x)=\displaystyle\int_{1}^{x}{l(t)}\, \mathrm{d}{t} L ( x ) = ∫ 1 x l ( t ) d t
因为 l l l ( 0 , + ∞ ) (0,+\infty) ( 0 , + ∞ ) L L L ( 0 , + ∞ ) (0,+\infty) ( 0 , + ∞ ) L ′ ( x ) = l ( x ) = 1 x L'(x)=l(x)=\displaystyle\frac{1}{x} L ′ ( x ) = l ( x ) = x 1
(b) 因为 L ′ ( x ) > 0 L'(x)>0 L ′ ( x ) > 0 ∃ ξ ∈ ( x , y ) \exists\ \xi\in (x,y) ∃ ξ ∈ ( x , y )
L ( y ) − L ( x ) = L ′ ( ξ ) ( y − x ) > 0 L(y)-L(x)=L'(\xi)(y-x)>0 L ( y ) − L ( x ) = L ′ ( ξ ) ( y − x ) > 0 所以 L ( x ) < L ( y ) L(x)<L(y) L ( x ) < L ( y ) L L L
(c) 令 g ( x ) = L ( x y ) g(x)=L(xy) g ( x ) = L ( x y ) g ′ ( x ) = y L ′ ( x y ) = 1 x = L ′ ( x ) g'(x)=yL'(xy)=\displaystyle\frac{1}{x}=L'(x) g ′ ( x ) = y L ′ ( x y ) = x 1 = L ′ ( x )
所以 g ′ ( x ) − L ′ ( x ) = 0 g'(x)-L'(x)=0 g ′ ( x ) − L ′ ( x ) = 0 g ( x ) − L ( x ) g(x)-L(x) g ( x ) − L ( x )
又因为 g ( 1 ) − L ( 1 ) = L ( y ) g(1)-L(1)=L(y) g ( 1 ) − L ( 1 ) = L ( y ) g ( x ) − L ( x ) = L ( y ) g(x)-L(x)=L(y) g ( x ) − L ( x ) = L ( y )
所以 L ( x y ) = L ( x ) + L ( y ) L(xy)=L(x)+L(y) L ( x y ) = L ( x ) + L ( y )
这可以看作对数函数单调性与可加性的另一种解释。
(d) 由 (c) 可得:
L ( x y ) + L ( y ) = L ( x y ⋅ y ) = L ( x ) L\left(\displaystyle\frac{x}{y}\right)+L(y)=L\left(\displaystyle\frac{x}{y}\cdot y\right)=L(x) L ( y x ) + L ( y ) = L ( y x ⋅ y ) = L ( x ) 所以 L ( x y ) = L ( x ) − L ( y ) L\left(\displaystyle\frac{x}{y}\right)=L(x)-L(y) L ( y x ) = L ( x ) − L ( y )
(e) 估计的方法有很多,我们先分段估计一下 L ( n ) L(n) L ( n )
L ( n ) = ∑ k = 1 n − 1 ∫ k k + 1 1 t d t 1 k + 1 ≤ ∫ k k + 1 1 t d t ≤ 1 k ∑ k = 1 n − 1 1 k + 1 ≤ L ( n ) ≤ ∑ k = 1 n − 1 1 k 1 n ≤ ∑ k = 1 n 1 k − L ( n ) ≤ 1 \begin{aligned}
L(n)&=\displaystyle\sum_{k=1}^{n-1}\displaystyle\int_{k}^{k+1}{\displaystyle\frac{1}{t}}\, \mathrm{d}{t} \\
\displaystyle\frac{1}{k+1}&\leq \displaystyle\int_{k}^{k+1}{\displaystyle\frac{1}{t}}\, \mathrm{d}{t}\leq \displaystyle\frac{1}{k}\\
\displaystyle\sum_{k=1}^{n-1}\displaystyle\frac{1}{k+1}&\leq L(n)\leq \displaystyle\sum_{k=1}^{n-1}\displaystyle\frac{1}{k}\\
\displaystyle\frac{1}{n}&\leq \displaystyle\sum_{k=1}^{n}\displaystyle\frac{1}{k}-L(n)\leq 1
\end{aligned} L ( n ) k + 1 1 k = 1 ∑ n − 1 k + 1 1 n 1 = k = 1 ∑ n − 1 ∫ k k + 1 t 1 d t ≤ ∫ k k + 1 t 1 d t ≤ k 1 ≤ L ( n ) ≤ k = 1 ∑ n − 1 k 1 ≤ k = 1 ∑ n k 1 − L ( n ) ≤ 1 所以 γ n \gamma_{n} γ n
因为 γ n + 1 − γ n = 1 n + 1 − ∫ n n + 1 1 t d t ≤ 0 \gamma_{n+1}-\gamma_{n}=\displaystyle\frac{1}{n+1}-\displaystyle\int_{n}^{n+1}{\displaystyle\frac{1}{t}}\, \mathrm{d}{t}\leq 0 γ n + 1 − γ n = n + 1 1 − ∫ n n + 1 t 1 d t ≤ 0 γ n \gamma_{n} γ n { γ n } \left\{\gamma_{n}\right\} { γ n }
(f) γ 2 n − γ n = ∑ k = n + 1 2 n 1 k − ( L ( 2 n ) − L ( n ) ) = ∑ k = n + 1 2 n 1 k − L ( 2 ) \gamma_{2n}-\gamma_{n}=\displaystyle\sum_{k=n+1}^{2n}\displaystyle\frac{1}{k}-\left(L(2n)-L(n)\right)=\displaystyle\sum_{k=n+1}^{2n}\displaystyle\frac{1}{k}-L(2) γ 2 n − γ n = k = n + 1 ∑ 2 n k 1 − ( L ( 2 n ) − L ( n ) ) = k = n + 1 ∑ 2 n k 1 − L ( 2 )
如果用 γ 2 n \gamma_{2n} γ 2 n 1 2 k \displaystyle\frac{1}{2k} 2 k 1 γ n \gamma_{n} γ n 1 k \displaystyle\frac{1}{k} k 1
γ 2 n − γ n = 1 − 1 2 + 1 3 − 1 4 + ⋯ − 1 2 n − L ( 2 ) \gamma_{2n}-\gamma_{n}=1-\displaystyle\frac{1}{2}+\displaystyle\frac{1}{3}-\displaystyle\frac{1}{4}+\cdots-\displaystyle\frac{1}{2n}-L(2) γ 2 n − γ n = 1 − 2 1 + 3 1 − 4 1 + ⋯ − 2 n 1 − L ( 2 ) 因为 { γ n } \left\{\gamma_{n}\right\} { γ n } lim n → ∞ γ 2 n − γ n = 0 \displaystyle\lim_{n\to \infty}\gamma_{2n}-\gamma_{n}=0 n → ∞ lim γ 2 n − γ n = 0
ln 2 = L ( 2 ) = 1 − 1 2 + 1 3 − 1 4 + ⋯ = lim n → ∞ ∑ k = n + 1 2 n 1 k \ln{2}=L(2)=1-\displaystyle\frac{1}{2}+\displaystyle\frac{1}{3}-\displaystyle\frac{1}{4}+\cdots=\displaystyle\lim_{n\to \infty}\displaystyle\sum_{k=n+1}^{2n}\displaystyle\frac{1}{k} ln 2 = L ( 2 ) = 1 − 2 1 + 3 1 − 4 1 + ⋯ = n → ∞ lim k = n + 1 ∑ 2 n k 1
"练习 7.5.5"
微积分基本定理可用于在导数序列连续的附加假设下,为定理 6.3.1 提供更简短的论证。
假设 f n → f {f}_{n} \rightarrow f f n → f f n ′ → g {f}_{n}^{\prime } \rightarrow g f n ′ → g [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] f n ′ {f}_{n}^{\prime } f n ′
∫ a x f n ′ = f n ( x ) − f n ( a ) {\int }_{a}^{x}{f}_{n}^{\prime } = {f}_{n}\left( x\right) - {f}_{n}\left( a\right) ∫ a x f n ′ = f n ( x ) − f n ( a ) 对于所有 x ∈ [ a , b ] x \in \left\lbrack {a,b}\right\rbrack x ∈ [ a , b ] g ( x ) = f ′ ( x ) g\left( x\right) = {f}^{\prime }\left( x\right) g ( x ) = f ′ ( x )
这题推导到后面的关键是意识到 f n ′ f_{n}' f n ′ 我们现在直接来推一推:
对 ∀ n ∈ N + \forall\ n\in \mathbb{N^+} ∀ n ∈ N + ∀ x ∈ [ a , b ] \forall\ x\in [a,b] ∀ x ∈ [ a , b ] f n ′ f_{n}' f n ′
∫ a x f n ′ ( t ) d t = f n ( x ) − f n ( a ) \displaystyle\int_{a}^{x}{f_{n}'(t)}\, \mathrm{d}{t}=f_{n}(x)-f_{n}(a) ∫ a x f n ′ ( t ) d t = f n ( x ) − f n ( a ) 现在,因为 f n ′ → g f_{n}'\to g f n ′ → g f n → f f_{n}\to f f n → f
∫ a x g ( t ) d t = f ( x ) − f ( a ) \displaystyle\int_{a}^{x}{g(t)}\, \mathrm{d}{t}=f(x)-f(a) ∫ a x g ( t ) d t = f ( x ) − f ( a ) 现在 f f f g ( x ) g(x) g ( x ) f ′ ( x ) f'(x) f ′ ( x ) f n ′ → g f_{n}'\to g f n ′ → g f n ′ f_{n}' f n ′ g g g ∫ a x g ( t ) d t = f ( x ) − f ( a ) \displaystyle\int_{a}^{x}{g(t)}\, \mathrm{d}{t}=f(x)-f(a) ∫ a x g ( t ) d t = f ( x ) − f ( a )
⇒ ( f ( x ) − f ( a ) ) ′ = ( ∫ a x g ( t ) d t ) ′ = g ( x ) ⇒ f ′ ( x ) = g ( x ) \begin{aligned}
&\mathrel{\phantom{\Rightarrow}}&\left(f(x)-f(a)\right)'&=\left(\displaystyle\int_{a}^{x}{g(t)}\, \mathrm{d}{t}\right)'=g(x)\\
&\Rightarrow& f'(x)&=g(x)
\end{aligned} ⇒ ⇒ ( f ( x ) − f ( a ) ) ′ f ′ ( x ) = ( ∫ a x g ( t ) d t ) ′ = g ( x ) = g ( x ) 这样就得到了证明。
通过连续性反向导出可导性,是这题的核心思想。
"练习 7.5.6"
令 G ( x ) = ∫ a x f ( x ) d x G(x)=\displaystyle\int_{a}^{x}{f(x)}\, \mathrm{d}{x} G ( x ) = ∫ a x f ( x ) d x f f f [ a , b ] [a,b] [ a , b ] G G G
若 f f f [ a , b ] [a,b] [ a , b ] G ( x ) G(x) G ( x ) [ a , b ] [a,b] [ a , b ] G ′ ( x ) = f ( x ) G'(x)=f(x) G ′ ( x ) = f ( x )
这样 G G G f f f ∫ a b f ( x ) d x = G ( b ) − G ( a ) \displaystyle\int_{a}^{b}{f(x)}\, \mathrm{d}{x}=G(b)-G(a) ∫ a b f ( x ) d x = G ( b ) − G ( a )
"练习 7.5.7(积分均值)"
如果 g g g [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] c ∈ ( a , b ) c \in \left( {a,b}\right) c ∈ ( a , b )
g ( c ) = 1 b − a ∫ a b g g\left( c\right) = \frac{1}{b - a}{\int }_{a}^{b}g g ( c ) = b − a 1 ∫ a b g
这里的叙述很有意思。积分可以看作对区间上全体函数值的一个求和,所以除以区间长度就能得到一个平均值了。这比区间上的离散均值估计 1 n ∑ i = 1 n f ( x i ) \displaystyle\frac{1}{n}\displaystyle\sum_{i=1}^{n}f(x_{i}) n 1 i = 1 ∑ n f ( x i )
这样一来,我们就会想到,这个平均值应该在函数整个区间上的最大、最小值之间。而由介值定理,最大、最小值之间的任意值都能被函数取到,这就给我们的证明提供了一条很清晰的路线。
因为 g g g [ a , b ] [a,b] [ a , b ] g g g [ a , b ] [a,b] [ a , b ] M M M m m m
∫ a b m d x ≤ ∫ a b g ( x ) d x ≤ ∫ a b M d x m ( b − a ) ≤ ∫ a b g ( x ) d x ≤ M ( b − a ) ⇒ m ≤ 1 b − a ∫ a b g ( x ) d x ≤ M \begin{aligned}
\displaystyle\int_{a}^{b}{m}\, \mathrm{d}{x}\leq \displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x}\leq \displaystyle\int_{a}^{b}{M}\, \mathrm{d}{x}\\
m(b-a)\leq \displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x}\leq M(b-a)\\
\end{aligned}
\Rightarrow
m\leq \displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x}\leq M ∫ a b m d x ≤ ∫ a b g ( x ) d x ≤ ∫ a b M d x m ( b − a ) ≤ ∫ a b g ( x ) d x ≤ M ( b − a ) ⇒ m ≤ b − a 1 ∫ a b g ( x ) d x ≤ M 所以,∃ c ∈ [ a , b ] \exists\ c\in [a,b] ∃ c ∈ [ a , b ] g ( c ) = 1 b − a ∫ a b g ( x ) d x g(c)=\displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x} g ( c ) = b − a 1 ∫ a b g ( x ) d x
但是等等!题目里的 c c c ( a , b ) (a,b) ( a , b )
如果 c c c c 1 c_1 c 1 g ( c ) = g ( c 1 ) g(c)=g(c_{1}) g ( c ) = g ( c 1 )
若 ∃ c ∈ ( a , b ) \exists\ c\in (a,b) ∃ c ∈ ( a , b ) g ( c ) = 1 b − a ∫ a b g ( x ) d x g(c)=\displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x} g ( c ) = b − a 1 ∫ a b g ( x ) d x
否则,c ∈ { a , b } c\in \left\{a,b\right\} c ∈ { a , b } c = a c=a c = a ∃ x 1 , x 2 ∈ ( a , b ] \exists\ x_1,x_2\in (a,b] ∃ x 1 , x 2 ∈ ( a , b ] x 1 < x 2 x_1<x_2 x 1 < x 2 ( g ( x 1 ) − g ( a ) ) ( g ( x 2 ) − g ( a ) ) < 0 \left(g(x_1)-g(a)\right)\left(g(x_2)-g(a)\right)<0 ( g ( x 1 ) − g ( a ) ) ( g ( x 2 ) − g ( a ) ) < 0 ∃ c 1 ∈ ( x 1 , x 2 ) \exists\ c_1\in (x_1,x_2) ∃ c 1 ∈ ( x 1 , x 2 ) g ( c 1 ) = g ( a ) g(c_1)=g(a) g ( c 1 ) = g ( a ) ( g ( x 1 ) − g ( a ) ) ( g ( x 2 ) − g ( a ) ) > 0 \left(g(x_1)-g(a)\right)\left(g(x_2)-g(a)\right)> 0 ( g ( x 1 ) − g ( a ) ) ( g ( x 2 ) − g ( a ) ) > 0 g ( x ) > g ( a ) g(x)>g(a) g ( x ) > g ( a ) ( a , b ] (a,b] ( a , b ]
因为 g g g
1 b − a ∫ a b g ( x ) d x > 1 b − a ∫ a b g ( a ) d x = g ( a ) \displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x}>\displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(a)}\, \mathrm{d}{x}=g(a) b − a 1 ∫ a b g ( x ) d x > b − a 1 ∫ a b g ( a ) d x = g ( a ) 这与假设矛盾。所以一定 ∃ c ∈ ( a , b ) \exists\ c\in (a,b) ∃ c ∈ ( a , b ) g ( c ) = 1 b − a ∫ a b g ( x ) d x g(c)=\displaystyle\frac{1}{b-a}\displaystyle\int_{a}^{b}{g(x)}\, \mathrm{d}{x} g ( c ) = b − a 1 ∫ a b g ( x ) d x
"练习 7.5.8"
给定函数 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] f f f
为
V f = sup { ∑ k = 1 n ∣ f ( x k ) − f ( x k − 1 ) ∣ } , {Vf} = \sup \left\{ {\mathop{\sum }\limits_{{k = 1}}^{n}\left| {f\left( {x}_{k}\right) - f\left( {x}_{k - 1}\right) }\right| }\right\} , V f = sup { k = 1 ∑ n ∣ f ( x k ) − f ( x k − 1 ) ∣ } , 其中上确界取遍 [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] P P P
(a) 如果 f f f f ′ {f}^{\prime } f ′ V f ≤ ∫ a b ∣ f ′ ∣ {Vf} \leq {\int }_{a}^{b}\left| {f}^{\prime }\right| V f ≤ ∫ a b ∣ f ′ ∣
(b) 使用中值定理建立反向不等式并得出结论 V f = ∫ a b ∣ f ′ ∣ {Vf} = {\int }_{a}^{b}\left| {f}^{\prime }\right| V f = ∫ a b ∣ f ′ ∣
(a) 由微积分基本定理,∫ x k − 1 x k f ′ ( x ) d x = f ( x k ) − f ( x k − 1 ) \displaystyle\int_{x_{k-1}}^{x_{k}}{f'(x)}\, \mathrm{d}{x}=f(x_k)-f(x_{k-1}) ∫ x k − 1 x k f ′ ( x ) d x = f ( x k ) − f ( x k − 1 )
所以:
∑ k = 1 n ∣ f ( x k ) − f ( x k − 1 ) ∣ = ∑ k = 1 n ∣ ∫ x k − 1 x k f ′ ( x ) d x ∣ ≤ ∑ k = 1 n ∫ x k − 1 x k ∣ f ′ ( x ) ∣ d x ≤ ∫ a b ∣ f ′ ( x ) ∣ d x \begin{aligned}
\displaystyle\sum_{k=1}^{n}\left\lvert f(x_{k}) - f(x_{k-1}) \right\rvert &= \sum_{k=1}^{n} \left| \int_{x_{k-1}}^{x_{k}} f'(x) \, dx \right| \\
&\leq \displaystyle\sum_{k=1}^{n}\displaystyle\int_{x_{k-1}}^{x_{k}}{\left\lvert f'(x) \right\rvert}\, \mathrm{d}{x}\\
&\leq \displaystyle\int_{a}^{b}{\left\lvert f'(x) \right\rvert}\, \mathrm{d}{x}
\end{aligned} k = 1 ∑ n ∣ f ( x k ) − f ( x k − 1 ) ∣ = k = 1 ∑ n ∫ x k − 1 x k f ′ ( x ) d x ≤ k = 1 ∑ n ∫ x k − 1 x k ∣ f ′ ( x ) ∣ d x ≤ ∫ a b ∣ f ′ ( x ) ∣ d x 由上确界的定义,V f ≤ ∫ a b ∣ f ′ ( x ) ∣ d x Vf\leq \displaystyle\int_{a}^{b}{\left\lvert f'(x) \right\rvert}\, \mathrm{d}{x} V f ≤ ∫ a b ∣ f ′ ( x ) ∣ d x
(b) 由中值定理,∃ ξ k ∈ ( x k − 1 , x k ) \exists\ \xi_k\in (x_{k-1},x_k) ∃ ξ k ∈ ( x k − 1 , x k ) f ( x k ) − f ( x k − 1 ) = f ′ ( ξ k ) ( x k − x k − 1 ) f(x_k)-f(x_{k-1})=f'(\xi_k)(x_k-x_{k-1}) f ( x k ) − f ( x k − 1 ) = f ′ ( ξ k ) ( x k − x k − 1 )
所以,对任意的分割 P P P
∑ k = 1 n ∣ f ( x k ) − f ( x k − 1 ) ∣ = ∑ k = 1 n ∣ f ′ ( ξ k ) ( x k − x k − 1 ) ∣ = ∑ k = 1 n ∣ f ′ ( ξ k ) ∣ ( x k − x k − 1 ) ≥ L ( ∣ f ′ ∣ , P ) \begin{aligned}
\displaystyle\sum_{k=1}^{n}\left\lvert f(x_{k}) - f(x_{k-1}) \right\rvert &= \sum_{k=1}^{n} \left| f'(\xi_k)(x_k-x_{k-1}) \right| \\
&= \sum_{k=1}^{n} \left| f'(\xi_k) \right| (x_k-x_{k-1}) \\
&\geq L(\left\lvert f' \right\rvert,P)
\end{aligned} k = 1 ∑ n ∣ f ( x k ) − f ( x k − 1 ) ∣ = k = 1 ∑ n ∣ f ′ ( ξ k ) ( x k − x k − 1 ) ∣ = k = 1 ∑ n ∣ f ′ ( ξ k ) ∣ ( x k − x k − 1 ) ≥ L ( ∣ f ′ ∣ , P ) 由上确界的定义,V f ≥ L ( ∣ f ′ ∣ , P ) Vf\geq L(\left\lvert f' \right\rvert,P) V f ≥ L ( ∣ f ′ ∣ , P ) V f ≥ ∫ a b ∣ f ′ ( x ) ∣ d x Vf\geq \displaystyle\int_{a}^{b}{\left\lvert f'(x) \right\rvert}\, \mathrm{d}{x} V f ≥ ∫ a b ∣ f ′ ( x ) ∣ d x
"练习 7.5.9"
设
h ( x ) = { 1 x ≠ 1 0 x = 1 h\left( x\right) = \begin{cases} 1 & x\neq 1 \\ 0 & x = 1 \end{cases} h ( x ) = { 1 0 x = 1 x = 1 并定义 H ( x ) = ∫ 0 x h H\left( x\right) = {\int }_{0}^{x}h H ( x ) = ∫ 0 x h h h h x = 1 x = 1 x = 1 H ( x ) H\left( x\right) H ( x ) x = 1 x = 1 x = 1
这里假设 x > 0 x>0 x > 0 H ( x ) = ∫ 0 x h ( t ) d t = x H(x)=\displaystyle\int_{0}^{x}{h(t)}\, \mathrm{d}{t}=x H ( x ) = ∫ 0 x h ( t ) d t = x
所以 H ′ ( x ) = 1 H'(x)=1 H ′ ( x ) = 1 x = 1 x=1 x = 1 H ′ ( 1 ) = lim x → 1 h ( 1 ) ≠ h ( 1 ) H'(1)=\displaystyle\lim_{x\to 1}h(1)\neq h(1) H ′ ( 1 ) = x → 1 lim h ( 1 ) = h ( 1 )
"练习 7.5.10"
假设 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] c ∈ ( a , b ) c \in \left( {a,b}\right) c ∈ ( a , b ) x x x c c c
lim x → c − f ( x ) ≠ lim x → c + f ( x ) . \mathop{\lim }\limits_{{x \rightarrow {c}^{ - }}}f\left( x\right) \neq \mathop{\lim }\limits_{{x \rightarrow {c}^{ + }}}f\left( x\right) . x → c − lim f ( x ) = x → c + lim f ( x ) . (这一现象在第4.6节中有更详细的讨论。)
证明 F ( x ) = ∫ a x f F\left( x\right) = {\int }_{a}^{x}f F ( x ) = ∫ a x f x = c x = c x = c
我们分析一下 F ( x ) − F ( c ) x − c = ∫ c x f ( t ) d t x − c \displaystyle\frac{F(x)-F(c)}{x-c}=\displaystyle\frac{\displaystyle\int_{c}^{x}{f(t)}\, \mathrm{d}{t}}{x-c} x − c F ( x ) − F ( c ) = x − c ∫ c x f ( t ) d t
这里假设左侧极限为 A A A B B B A ≠ B A\neq B A = B
x > c x>c x > c ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ∃ δ > 0 \exists\ \delta>0 ∃ δ > 0 ∀ x ∈ ( c , c + δ ) \forall\ x\in (c,c+\delta) ∀ x ∈ ( c , c + δ ) ∣ f ( x ) − B ∣ < ε \left\lvert f(x)-B \right\rvert<\varepsilon ∣ f ( x ) − B ∣ < ε
这样一来,∫ c x ∣ f ( t ) − B ∣ d t ≤ ∫ c x ε d t = ( x − c ) ε \displaystyle\int_{c}^{x}{\left\lvert f(t)-B \right\rvert}\, \mathrm{d}{t}\leq \displaystyle\int_{c}^{x}{\varepsilon}\, \mathrm{d}{t}=\left(x-c\right)\varepsilon ∫ c x ∣ f ( t ) − B ∣ d t ≤ ∫ c x ε d t = ( x − c ) ε
∣ 1 x − c ∫ c x f ( t ) d t − B ∣ = 1 x − c ∣ ∫ c x ( f ( t ) − B ) d t ∣ ≤ 1 x − c ∫ c x ∣ f ( t ) − B ∣ d t ≤ ε \begin{aligned}
\left\lvert \displaystyle\frac{1}{x-c}\displaystyle\int_{c}^{x}{f(t)}\, \mathrm{d}{t}-B \right\rvert&=\displaystyle\frac{1}{x-c}\left\lvert \displaystyle\int_{c}^{x}{\left(f(t)-B\right)}\, \mathrm{d}{t} \right\rvert\\&\leq \displaystyle\frac{1}{x-c}\displaystyle\int_{c}^{x}{\left\lvert f(t)-B \right\rvert}\, \mathrm{d}{t}\\&\leq \varepsilon
\end{aligned} x − c 1 ∫ c x f ( t ) d t − B = x − c 1 ∫ c x ( f ( t ) − B ) d t ≤ x − c 1 ∫ c x ∣ f ( t ) − B ∣ d t ≤ ε 所以 lim x → c + ∫ c x f ( t ) d t x − c = B \displaystyle\lim_{x\to c^{+}}\displaystyle\frac{\displaystyle\int_{c}^{x}{f(t)}\, \mathrm{d}{t}}{x-c}=B x → c + lim x − c ∫ c x f ( t ) d t = B lim x → c − ∫ c x f ( t ) d t x − c = A \displaystyle\lim_{x\to c^{-}}\displaystyle\frac{\displaystyle\int_{c}^{x}{f(t)}\, \mathrm{d}{t}}{x-c}=A x → c − lim x − c ∫ c x f ( t ) d t = A A ≠ B A\neq B A = B F ( x ) F(x) F ( x ) x = c x=c x = c
"练习 7.5.11(连续单调函数在有理数集上不可微)"
第5章的结语提到存在一个连续单调函数,该函数在实数集 R \mathbb{R} R
我们把 6.4.8 构造的函数和结论直接照抄过来:
令 { r 1 , r 2 , r 3 , … } \{r_1, r_2, r_3, \dots\} { r 1 , r 2 , r 3 , … } r n ∈ Q r_n \in \mathbb{Q} r n ∈ Q
u n ( x ) = { 1 / 2 n 若 x > r n 0 若 x ≤ r n u_n(x) = \begin{cases} 1/2^n & \text{若 } x > r_n \\ 0 & \text{若 } x \le r_n \end{cases} u n ( x ) = { 1/ 2 n 0 若 x > r n 若 x ≤ r n 我们的 h ( x ) = ∑ n = 1 ∞ u n ( x ) h(x)=\displaystyle\sum_{n=1}^{\infty}u_{n}(x) h ( x ) = n = 1 ∑ ∞ u n ( x ) Q \mathbb{Q} Q
对任意一个闭区间 [ a , b ] [a,b] [ a , b ] ∑ n = 1 ∞ 1 2 n = 1 \displaystyle\sum_{n=1}^{\infty}\displaystyle\frac{1}{2^n}=1 n = 1 ∑ ∞ 2 n 1 = 1 h h h h h h 7.3.6 可知 h h h [ a , b ] [a,b] [ a , b ] 注意这里的引用有误!现在还没有证明不连续点集能被有限开区间覆盖,要到 7.6 节 Lebesgue 定理出现后才能严格证明!
令 H ( x ) = ∫ 0 x h ( t ) d t H(x)=\displaystyle\int_{0}^{x}{h(t)}\, \mathrm{d}{t} H ( x ) = ∫ 0 x h ( t ) d t h h h H H H R \mathbb{R} R h h h Q \mathbb{Q} Q 7.5.10 可知 H H H Q \mathbb{Q} Q
然后,因为 h ( x ) ≥ 0 h(x)\geq 0 h ( x ) ≥ 0 ∀ x 1 < x 2 \forall\ x_{1}<x_{2} ∀ x 1 < x 2 H ( x 2 ) − H ( x 1 ) = ∫ x 1 x 2 h ( t ) d t ≥ 0 H(x_2)-H(x_1)=\displaystyle\int_{x_{1}}^{x_{2}}{h(t)}\, \mathrm{d}{t}\geq 0 H ( x 2 ) − H ( x 1 ) = ∫ x 1 x 2 h ( t ) d t ≥ 0 H H H R \mathbb{R} R
"练习 7.5.12(变量替换定理)"
假设 f : [ c , d ] → R f:[c,d]\to \mathbb{R} f : [ c , d ] → R g : [ a , b ] → R g:[a,b]\to \mathbb{R} g : [ a , b ] → R g ( [ a , b ] ) ⊆ [ c , d ] g([a,b])\subseteq [c,d] g ([ a , b ]) ⊆ [ c , d ] f ∘ g f\circ g f ∘ g
(a) f f f ( f ∘ g ) g ′ \left(f\circ g\right)g' ( f ∘ g ) g ′
(b) 证明变量替换定理:
∫ a b f ( g ( x ) ) g ′ ( x ) d x = ∫ g ( a ) g ( b ) f ( t ) d t \displaystyle\int_{a}^{b}{f\left(g(x)\right)g'(x)}\, \mathrm{d}{x}=\displaystyle\int_{g(a)}^{g(b)}{f(t)}\, \mathrm{d}{t} ∫ a b f ( g ( x ) ) g ′ ( x ) d x = ∫ g ( a ) g ( b ) f ( t ) d t
(a) 因为 f f f F ( x ) = ∫ c x f ( t ) d t F(x)=\displaystyle\int_{c}^{x}{f(t)}\, \mathrm{d}{t} F ( x ) = ∫ c x f ( t ) d t F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x )
因为 g g g g ′ g' g ′ ( f ∘ g ) g ′ \left(f\circ g\right)g' ( f ∘ g ) g ′ G ( x ) = ∫ a x f ( g ( t ) ) g ′ ( t ) d t G(x)=\displaystyle\int_{a}^{x}{f\left(g(t)\right)g'(t)}\, \mathrm{d}{t} G ( x ) = ∫ a x f ( g ( t ) ) g ′ ( t ) d t G ′ ( x ) = f ( g ( x ) ) g ′ ( x ) G'(x)=f\left(g(x)\right)g'(x) G ′ ( x ) = f ( g ( x ) ) g ′ ( x )
(b) 因为 ( F ( g ( x ) ) ) ′ = F ′ ( g ( x ) ) g ′ ( x ) = f ( g ( x ) ) g ′ ( x ) = G ′ ( x ) \bigl(F(g(x))\bigr)'=F'(g(x))g'(x)=f(g(x))g'(x)=G'(x) ( F ( g ( x )) ) ′ = F ′ ( g ( x )) g ′ ( x ) = f ( g ( x )) g ′ ( x ) = G ′ ( x ) F ( g ( x ) ) = G ( x ) + k F(g(x))=G(x)+k F ( g ( x )) = G ( x ) + k k k k
所以 F ( g ( b ) ) − F ( g ( a ) ) = G ( b ) − G ( a ) F(g(b))-F(g(a))=G(b)-G(a) F ( g ( b )) − F ( g ( a )) = G ( b ) − G ( a ) ∫ a b f ( g ( x ) ) g ′ ( x ) d x = ∫ g ( a ) g ( b ) f ( t ) d t \displaystyle\int_{a}^{b}{f(g(x))g'(x)}\, \mathrm{d}{x}=\displaystyle\int_{g(a)}^{g(b)}{f(t)}\, \mathrm{d}{t} ∫ a b f ( g ( x )) g ′ ( x ) d x = ∫ g ( a ) g ( b ) f ( t ) d t
习题 7.6 Riemann 可积性的 Lebesgue 准则
我们现在回到对连续性与 Riemann 积分之间关系的探讨。我们已经证明了连续函数是可积的,并且积分也存在于仅有有限个间断点的函数中。在另一极端,我们看到 Dirichlet 函数在 [ 0 , 1 ] [0,1] [ 0 , 1 ]
具有无限间断点的 Riemann 可积函数
回顾 4.1 节,Thomae 函数
t ( x ) = { 1 x = 0 1 / n x = m / n ∈ Q ∖ { 0 } , n > 0 , gcd ( m , n ) = 1 0 x ∉ Q t\left( x\right) = \begin{cases} 1 & x = 0 \\ 1/n & x = m/n \in \mathbb{Q} \setminus \{ 0\} ,\quad n > 0,\gcd(m,n) = 1 \\ 0 & x \notin \mathbb{Q} \end{cases} t ( x ) = ⎩ ⎨ ⎧ 1 1/ n 0 x = 0 x = m / n ∈ Q ∖ { 0 } , n > 0 , g cd( m , n ) = 1 x ∈ / Q 在无理数集上连续,并且在每个有理点处间断。让我们证明 Thomae 函数在 [ 0 , 1 ] [0,1] [ 0 , 1 ] ∫ 0 1 t = 0 \int_0^1 t = 0 ∫ 0 1 t = 0
设 ϵ > 0 \epsilon > 0 ϵ > 0 [ 0 , 1 ] [0,1] [ 0 , 1 ] P ϵ P_{\epsilon} P ϵ U ( t , P ϵ ) − L ( t , P ϵ ) < ϵ U(t,P_{\epsilon}) - L(t,P_{\epsilon}) < \epsilon U ( t , P ϵ ) − L ( t , P ϵ ) < ϵ
"练习 7.6.1"
(a) 首先,论证对于 [ 0 , 1 ] [0,1] [ 0 , 1 ] P P P L ( t , P ) = 0 L(t, P) = 0 L ( t , P ) = 0
(b) 考虑点集 D ϵ / 2 = { x : t ( x ) ≥ ϵ / 2 } D_{\epsilon /2} = \{x:t(x)\geq \epsilon /2\} D ϵ /2 = { x : t ( x ) ≥ ϵ /2 } D ϵ / 2 D_{\epsilon /2} D ϵ /2
(c) 为了完成论证,解释如何构造 [ 0 , 1 ] [0,1] [ 0 , 1 ] P ϵ P_{\epsilon} P ϵ U ( t , P ϵ ) < ϵ U(t, P_{\epsilon}) < \epsilon U ( t , P ϵ ) < ϵ
对 ∀ I ∈ P \forall\ I\in P ∀ I ∈ P ∃ x ∈ I \exists\ x\in I ∃ x ∈ I x x x t ( x ) = 0 t(x)=0 t ( x ) = 0 t ( x ) ≥ 0 t(x)\geq 0 t ( x ) ≥ 0 inf x ∈ I t ( x ) = 0 \displaystyle\inf_{x\in I} t(x) = 0 x ∈ I inf t ( x ) = 0
所以 L ( t , P ) = ∑ I ∈ P inf x ∈ I t ( x ) ⋅ ∣ I ∣ = ∑ I ∈ P 0 ⋅ ∣ I ∣ = 0 L(t,P)=\displaystyle\sum_{I\in P}^{} \inf_{x\in I} t(x)\cdot \left\lvert I \right\rvert = \displaystyle\sum_{I\in P}^{} 0\cdot \left\lvert I \right\rvert = 0 L ( t , P ) = I ∈ P ∑ x ∈ I inf t ( x ) ⋅ ∣ I ∣ = I ∈ P ∑ 0 ⋅ ∣ I ∣ = 0
(b) 对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 1 n ≥ ε 2 \displaystyle\frac{1}{n}\geq \displaystyle\frac{\varepsilon}{2} n 1 ≥ 2 ε n ≤ 2 ε n\leq \displaystyle\frac{2}{\varepsilon} n ≤ ε 2 D ε 2 D_{\frac{\varepsilon}{2}} D 2 ε
(c) 这里的思路与 7.3.6 相一致,控制那些值较大的点集所在的闭区间长度大小。
对上述的 ε > 0 \varepsilon>0 ε > 0 D ε 2 = { x 1 , x 2 , ⋯ , x n } D_{\frac{\varepsilon}{2}}=\left\{x_1,x_2,\cdots,x_n\right\} D 2 ε = { x 1 , x 2 , ⋯ , x n } P P P ∀ x i ∈ D ε 2 \forall\ x_i\in D_{\frac{\varepsilon}{2}} ∀ x i ∈ D 2 ε ∃ I i ∈ P \exists\ I_{i}\in P ∃ I i ∈ P δ > 0 \delta>0 δ > 0 V δ ( x i ) ⊆ I i V_{\delta}(x_{i})\subseteq I_{i} V δ ( x i ) ⊆ I i ∣ I i ∣ < ε 2 n \left\lvert I_i \right\rvert<\displaystyle\frac{\varepsilon}{2n} ∣ I i ∣ < 2 n ε 注意若 \color{red}{\text{注意若}} 注意若 x \color{red}{x} x 为端点,则要构造单侧邻域上的开区间。 \color{red}{\text{为端点,则要构造单侧邻域上的开区间。}} 为端点,则要构造单侧邻域上的开区间。
上面的叙述先控制了包含 D ε 2 D_{\frac{\varepsilon}{2}} D 2 ε ∑ i = 1 n ∣ I i ∣ < ε 2 \displaystyle\sum_{i=1}^{n}\left\lvert I_i \right\rvert<\displaystyle\frac{\varepsilon}{2} i = 1 ∑ n ∣ I i ∣ < 2 ε x i x_{i} x i I i I_i I i
记 P P P B 1 , B 2 , ⋯ , B p B_1,B_2,\cdots,B_p B 1 , B 2 , ⋯ , B p ∑ i = 1 n ∣ I i ∣ + ∑ i = 1 p ∣ B i ∣ = 1 \displaystyle\sum_{i=1}^{n}\left\lvert I_i \right\rvert+\displaystyle\sum_{i=1}^{p}\left\lvert B_i \right\rvert=1 i = 1 ∑ n ∣ I i ∣ + i = 1 ∑ p ∣ B i ∣ = 1
所以:
U ( t , P ) = ∑ I ∈ P sup x ∈ I t ( x ) ⋅ ∣ I ∣ = ∑ i = 1 n sup x ∈ I i t ( x ) ⋅ ∣ I i ∣ + ∑ i = 1 p sup x ∈ B i t ( x ) ⋅ ∣ B i ∣ < ∑ i = 1 n 1 ⋅ ε 2 n + ∑ i = 1 p ε 2 ⋅ ∣ B i ∣ = 1 ∑ i = 1 n ε 2 n + ε 2 ∑ i = 1 p ∣ B i ∣ < ε 2 + ε 2 = ε \begin{aligned}
U(t,P)&=\displaystyle\sum_{I\in P}^{}\displaystyle\sup_{x\in I}{t(x)}\cdot \left\lvert I \right\rvert\\
&=\displaystyle\sum_{i=1}^{n}\displaystyle\sup_{x\in I_{i}}{t(x)}\cdot \left\lvert I_{i} \right\rvert+\displaystyle\sum_{i=1}^{p}\displaystyle\sup_{x\in B_{i}}{t(x)}\cdot \left\lvert B_i \right\rvert\\
&< \displaystyle\sum_{i=1}^{n}1\cdot \displaystyle\frac{\varepsilon}{2n}+\displaystyle\sum_{i=1}^{p}\displaystyle\frac{\varepsilon}{2}\cdot \left\lvert B_i \right\rvert\\
&=1\displaystyle\sum_{i=1}^{n}\displaystyle\frac{\varepsilon}{2n}+\displaystyle\frac{\varepsilon}{2}\displaystyle\sum_{i=1}^{p}\left\lvert B_i \right\rvert\\
&<\displaystyle\frac{\varepsilon}{2}+\displaystyle\frac{\varepsilon}{2}=\varepsilon
\end{aligned} U ( t , P ) = I ∈ P ∑ x ∈ I sup t ( x ) ⋅ ∣ I ∣ = i = 1 ∑ n x ∈ I i sup t ( x ) ⋅ ∣ I i ∣ + i = 1 ∑ p x ∈ B i sup t ( x ) ⋅ ∣ B i ∣ < i = 1 ∑ n 1 ⋅ 2 n ε + i = 1 ∑ p 2 ε ⋅ ∣ B i ∣ = 1 i = 1 ∑ n 2 n ε + 2 ε i = 1 ∑ p ∣ B i ∣ < 2 ε + 2 ε = ε 所以 U ( t ) ≤ 0 U(t)\leq 0 U ( t ) ≤ 0 U ( t ) ≥ L ( t ) = 0 U(t)\geq L(t)=0 U ( t ) ≥ L ( t ) = 0 U ( t ) = L ( t ) = 0 U(t)=L(t)=0 U ( t ) = L ( t ) = 0 [ 0 , 1 ] \left[0,1\right] [ 0 , 1 ] ∫ 0 1 t ( x ) d x = 0 \displaystyle\int_{0}^{1}{t(x)}\, \mathrm{d}{x}=0 ∫ 0 1 t ( x ) d x = 0
我们首次在 3.1 节中遇到了 Cantor 集 C C C C C C [ 0 , 1 ] [0,1] [ 0 , 1 ]
练习 4.3.12 的要求是证明该函数
g ( x ) = { 1 x ∈ C 0 x ∉ C g\left( x\right) = \begin{cases} 1 & x \in C \\ 0 & x \notin C \end{cases} g ( x ) = { 1 0 x ∈ C x ∈ / C 在 C C C C C C g g g
"练习 7.6.2"
利用 C = ⋂ n = 0 ∞ C n C = \mathop{\bigcap }\limits_{{n = 0}}^{\infty }{C}_{n} C = n = 0 ⋂ ∞ C n C n {C}_{n} C n g g g [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ]
见 7.3.6 。
零测集
Thomae 函数在 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] Q \mathbb{Q} Q
定义 7.6.1. 称一个集合 A ⊆ R A \subseteq \mathbb{R} A ⊆ R ε > 0 \varepsilon > 0 ε > 0 O n {O}_{n} O n A A A ε \varepsilon ε ∣ O n ∣ \left| {O}_{n}\right| ∣ O n ∣ O n {O}_{n} O n
A ⊆ ⋃ n = 1 ∞ O n 且 ∑ n = 1 ∞ ∣ O n ∣ ≤ ε . A \subseteq \mathop{\bigcup }\limits_{{n = 1}}^{\infty }{O}_{n}\; 且\;\mathop{\sum }\limits_{{n = 1}}^{\infty }\left| {O}_{n}\right| \leq \varepsilon . A ⊆ n = 1 ⋃ ∞ O n 且 n = 1 ∑ ∞ ∣ O n ∣ ≤ ε . 例 7.6.2. 考虑一个有限集合 A = { a 1 , a 2 , … , a N } A = \left\{ {{a}_{1},{a}_{2},\ldots ,{a}_{N}}\right\} A = { a 1 , a 2 , … , a N } A A A ε > 0 \varepsilon > 0 ε > 0 1 ≤ n ≤ N 1 \leq n \leq N 1 ≤ n ≤ N
G n = ( a n − ε 2 N , a n + ε 2 N ) . {G}_{n} = \left( {{a}_{n} - \frac{\varepsilon }{2N},{a}_{n} + \frac{\varepsilon }{2N}}\right) . G n = ( a n − 2 N ε , a n + 2 N ε ) . 显然,A A A
∑ n = 1 N ∣ G n ∣ = ∑ n = 1 N ε N = ε \mathop{\sum }\limits_{{n = 1}}^{N}\left| {G}_{n}\right| = \mathop{\sum }\limits_{{n = 1}}^{N}\frac{\varepsilon }{N} = \varepsilon n = 1 ∑ N ∣ G n ∣ = n = 1 ∑ N N ε = ε 对任意可数集 A = { p 1 , p 2 , ⋯ } A=\left\{p_1,p_2,\cdots\right\} A = { p 1 , p 2 , ⋯ } ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0
令 ∣ O i ∣ < ε 2 i \left\lvert O_{i} \right\rvert<\displaystyle\frac{\varepsilon}{2^{i}} ∣ O i ∣ < 2 i ε p i ∈ O i p_i\in O_i p i ∈ O i
A ⊆ ⋃ i = 1 ∞ O i 且 ∑ i = 1 ∞ ∣ O i ∣ < ε A\subseteq \bigcup_{i=1}^{\infty} O_i \quad \text{且} \quad \displaystyle\sum_{i=1}^{\infty}\left\lvert O_{i} \right\rvert<\varepsilon A ⊆ i = 1 ⋃ ∞ O i 且 i = 1 ∑ ∞ ∣ O i ∣ < ε
"练习 7.6.4"
证明 Cantor 集(不可数)的测度为零。
事实上,7.3.6 的积分求值手段就用到了零测集的方法。同样的,对于 C n C_n C n ( 2 3 ) n \left(\displaystyle\frac{2}{3}\right)^{n} ( 3 2 ) n 2 n 2^{n} 2 n ε 2 n + 1 \displaystyle\frac{\varepsilon}{2^{n+1}} 2 n + 1 ε
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ( 2 3 ) n < ε 2 \left(\displaystyle\frac{2}{3}\right)^{n}<\displaystyle\frac{\varepsilon}{2} ( 3 2 ) n < 2 ε n > ln ε − ln 2 ln 2 − ln 3 n>\displaystyle\frac{\ln{\varepsilon}-\ln{2}}{\ln{2}-\ln{3}} n > ln 2 − ln 3 ln ε − ln 2
∑ i = 1 2 n ∣ O i ∣ = ( 2 3 ) n + 2 n ⋅ ε 2 n + 1 < ε \displaystyle\sum_{i=1}^{2^{n}}\left\lvert O_{i} \right\rvert=\left(\displaystyle\frac{2}{3}\right)^{n}+2^{n}\cdot \displaystyle\frac{\varepsilon}{2^{n+1}}<\varepsilon i = 1 ∑ 2 n ∣ O i ∣ = ( 3 2 ) n + 2 n ⋅ 2 n + 1 ε < ε 这样就证明了 Cantor 集的测度为零。
"练习 7.6.5"
证明如果两个集合 A A A B B B A ∪ B A \cup B A ∪ B
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0
对于集合 A A A { O A , i } i = 1 ∞ \left\{O_{A,i}\right\}_{i=1}^{\infty} { O A , i } i = 1 ∞ A ⊆ ⋃ i = 1 ∞ O A , i A\subseteq \displaystyle\bigcup_{i=1}^{\infty} O_{A,i} A ⊆ i = 1 ⋃ ∞ O A , i ∑ i = 1 ∞ ∣ O A , i ∣ < ε 2 \displaystyle\sum_{i=1}^{\infty}\left\lvert O_{A,i} \right\rvert<\displaystyle\frac{\varepsilon}{2} i = 1 ∑ ∞ ∣ O A , i ∣ < 2 ε
对于集合 B B B { O B , i } i = 1 ∞ \left\{O_{B,i}\right\}_{i=1}^{\infty} { O B , i } i = 1 ∞ B ⊆ ⋃ i = 1 ∞ O B , i B\subseteq \displaystyle\bigcup_{i=1}^{\infty} O_{B,i} B ⊆ i = 1 ⋃ ∞ O B , i ∑ i = 1 ∞ ∣ O B , i ∣ < ε 2 \displaystyle\sum_{i=1}^{\infty}\left\lvert O_{B,i} \right\rvert<\displaystyle\frac{\varepsilon}{2} i = 1 ∑ ∞ ∣ O B , i ∣ < 2 ε
那么 A ∪ B ⊆ ( ⋃ i = 1 ∞ O A , i ) ∪ ( ⋃ i = 1 ∞ O B , i ) A\cup B\subseteq \left(\displaystyle\bigcup_{i=1}^{\infty}O_{A,i}\right)\cup \left(\displaystyle\bigcup_{i=1}^{\infty}O_{B,i}\right) A ∪ B ⊆ ( i = 1 ⋃ ∞ O A , i ) ∪ ( i = 1 ⋃ ∞ O B , i ) ∑ i = 1 ∞ ∣ O A , i ∣ + ∑ i = 1 ∞ ∣ O B , i ∣ < ε \displaystyle\sum_{i=1}^{\infty}\left\lvert O_{A,i} \right\rvert+\displaystyle\sum_{i=1}^{\infty}\left\lvert O_{B,i} \right\rvert<\varepsilon i = 1 ∑ ∞ ∣ O A , i ∣ + i = 1 ∑ ∞ ∣ O B , i ∣ < ε
所以 A ∪ B A\cup B A ∪ B
下面我们考虑一系列的零测集 { A i } i = 1 ∞ \left\{A_i\right\}_{i=1}^{\infty} { A i } i = 1 ∞ ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 A i A_{i} A i { O A i , j } j = 1 ∞ \left\{O_{A_i,j}\right\}_{j=1}^{\infty} { O A i , j } j = 1 ∞
当然,这些零测集的并,包含于这些所有开区间的并。我们的目标是证明不仅两个,而是可数个可数开区间长度之和小于等于 ε \varepsilon ε ∑ i = 1 ∞ ∑ j = 1 ∞ ∣ O A i , j ∣ ≤ ε \displaystyle\sum_{i=1}^{\infty}\displaystyle\sum_{j=1}^{\infty}\left\lvert O_{A_{i},j} \right\rvert\leq \varepsilon i = 1 ∑ ∞ j = 1 ∑ ∞ ∣ O A i , j ∣ ≤ ε
在 2.8 节中我们详细地讨论了双重求和的一些问题,正好在这里复习一遍。
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 A i A_{i} A i { O A i , j } j = 1 ∞ \left\{O_{A_i,j}\right\}_{j=1}^{\infty} { O A i , j } j = 1 ∞ A i ⊆ ⋃ j = 1 ∞ O A i , j A_i\subseteq \displaystyle\bigcup_{j=1}^{\infty} O_{A_i,j} A i ⊆ j = 1 ⋃ ∞ O A i , j ∑ j = 1 ∞ ∣ O A i , j ∣ = ε 2 i \displaystyle\sum_{j=1}^{\infty}\left\lvert O_{A_i,j} \right\rvert=\displaystyle\frac{\varepsilon}{2^i} j = 1 ∑ ∞ ∣ O A i , j ∣ = 2 i ε
这样,我们就能计算出 ∑ i = 1 ∞ ∑ j = 1 ∞ ∣ O A i , j ∣ = ε \displaystyle\sum_{i=1}^{\infty}\displaystyle\sum_{j=1}^{\infty}\left\lvert O_{A_{i},j} \right\rvert=\varepsilon i = 1 ∑ ∞ j = 1 ∑ ∞ ∣ O A i , j ∣ = ε
这里就是 2.8 节双重级数问题的重述,在此可作简要复习用。
因为对 ∀ i , j ∈ N + \forall\ i,j\in \mathbb{N^+} ∀ i , j ∈ N + ∣ O A i , j ∣ > 0 \left\lvert O_{A_{i},j} \right\rvert > 0 ∣ O A i , j ∣ > 0 s n n = ∑ i = 1 n ∑ j = 1 n ∣ O A i , j ∣ s_{nn}=\displaystyle\sum_{i=1}^{n}\displaystyle\sum_{j=1}^{n}\left\lvert O_{A_{i},j} \right\rvert s nn = i = 1 ∑ n j = 1 ∑ n ∣ O A i , j ∣
接下来的操作是分别通过 m , n m,n m , n s n n s_{nn} s nn ∀ m < n \forall\ m<n ∀ m < n
∑ i = 1 m ∑ j = 1 n ∣ O A i , j ∣ < s n n < ε \displaystyle\sum_{i=1}^{m}\displaystyle\sum_{j=1}^{n}\left\lvert O_{A_{i},j} \right\rvert<s_{nn}<\varepsilon i = 1 ∑ m j = 1 ∑ n ∣ O A i , j ∣ < s nn < ε 由极限保序性,n → ∞ n\to \infty n → ∞
∑ i = 1 m ε 2 i = ε ( 1 − 1 2 m ) ≤ lim n → ∞ s n n ≤ ε \displaystyle\sum_{i=1}^{m}\displaystyle\frac{\varepsilon}{2^{i}}=\varepsilon\left(1-\displaystyle\frac{1}{2^{m}}\right)\leq \displaystyle\lim_{n\to \infty} s_{nn}\leq \varepsilon i = 1 ∑ m 2 i ε = ε ( 1 − 2 m 1 ) ≤ n → ∞ lim s nn ≤ ε 再令 m → ∞ m\to \infty m → ∞ lim n → ∞ s n n = ε \displaystyle\lim_{n\to \infty}s_{nn}=\varepsilon n → ∞ lim s nn = ε
我们接下来通过把双重级数转化为普通级数,用普通级数上重排的性质来证明此结论。
事实上,s n n s_{nn} s nn
O A 1 , 1 O A 1 , 2 O A 1 , 3 ⋯ O A 1 , n ↑ ↑ ↑ O A 2 , 1 → O A 2 , 2 O A 2 , 3 ⋯ O A 2 , n ↑ ↑ O A 3 , 1 → O A 3 , 2 → O A 3 , 3 ⋯ O A 3 , n ⋮ ⋮ ⋮ ⋱ ⋮ ↑ O A n , 1 → O A n , 2 → O A n , 3 → ⋯ → O A n , n \begin{matrix}
O_{A_{1},1} && O_{A_{1},2} && O_{A_{1},3} && \cdots & &O_{A_{1},n} \\
&& \uparrow && \uparrow&&&&\uparrow\\
O_{A_{2},1} &\rightarrow& O_{A_{2},2} && O_{A_{2},3} && \cdots && O_{A_{2},n} \\
&&&&\uparrow&&&&\uparrow\\
O_{A_{3},1} &\rightarrow& O_{A_{3},2} &\rightarrow& O_{A_{3},3} && \cdots && O_{A_{3},n} \\
\vdots && \vdots && \vdots && \ddots && \vdots \\
&&&&&&&&\uparrow\\
O_{A_{n},1} &\rightarrow& O_{A_{n},2} &\rightarrow& O_{A_{n},3} &\rightarrow& \cdots &\rightarrow& O_{A_{n},n}
\end{matrix} O A 1 , 1 O A 2 , 1 O A 3 , 1 ⋮ O A n , 1 → → → O A 1 , 2 ↑ O A 2 , 2 O A 3 , 2 ⋮ O A n , 2 → → O A 1 , 3 ↑ O A 2 , 3 ↑ O A 3 , 3 ⋮ O A n , 3 → ⋯ ⋯ ⋯ ⋱ ⋯ → O A 1 , n ↑ O A 2 , n ↑ O A 3 , n ⋮ ↑ O A n , n 总共有 n 2 n^2 n 2 { b n } \left\{b_{n}\right\} { b n } ∑ i = 1 n 2 b i = s n n \displaystyle\sum_{i=1}^{n^2}b_{i}=s_{nn} i = 1 ∑ n 2 b i = s nn ∑ i = 1 ∞ b i = ε \displaystyle\sum_{i=1}^{\infty}b_{i}=\varepsilon i = 1 ∑ ∞ b i = ε
因为它本身绝对收敛,所以它的任意重排也是收敛的。
这样,我们就证明了 ∑ i = 1 j = 1 ∞ ∣ O A i , j ∣ = ε \displaystyle\sum_{\substack{i=1\\ j=1}}^{\infty}\left\lvert O_{A_{i},j} \right\rvert=\varepsilon i = 1 j = 1 ∑ ∞ ∣ O A i , j ∣ = ε
注 :严谨的来说,开区间总长不一定能正好等于某个值,这里写为 ε 1 2 i \displaystyle\frac{\varepsilon_{1}}{2^i} 2 i ε 1 ε 1 < ε \varepsilon_{1}<\varepsilon ε 1 < ε
α \alpha α 设 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] α > 0 \alpha > 0 α > 0 δ > 0 \delta > 0 δ > 0 y , z ∈ ( x − δ , x + δ ) y,z \in \left( {x - \delta ,x + \delta }\right) y , z ∈ ( x − δ , x + δ ) ∣ f ( y ) − f ( z ) ∣ < α \left| {f\left( y\right) - f\left( z\right) }\right| < \alpha ∣ f ( y ) − f ( z ) ∣ < α f f f x ∈ [ a , b ] x \in \left\lbrack {a,b}\right\rbrack x ∈ [ a , b ] α \alpha α
设 f f f [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] α > 0 \alpha > 0 α > 0 D α {D}_{\alpha } D α [ a , b ] \left\lbrack {a,b}\right\rbrack [ a , b ] f f f α \alpha α
D α = { x ∈ [ a , b ] : f 在 x 处不 α 连续 . } . {D}_{\alpha } = \{ x \in \left\lbrack {a,b}\right\rbrack : f \text{ 在 } x \text{ 处不 } \alpha \text{ 连续}.\} . D α = { x ∈ [ a , b ] : f 在 x 处不 α 连续 . } . α \alpha α
"练习 7.6.6"
如果 α 1 < α 2 {\alpha }_{1} < {\alpha }_{2} α 1 < α 2 D α 2 ⊆ D α 1 {D}_{{\alpha }_{2}} \subseteq {D}_{{\alpha }_{1}} D α 2 ⊆ D α 1
对 ∀ x ∈ D α 2 \forall\ x\in D_{\alpha_2} ∀ x ∈ D α 2 ∀ δ > 0 \forall\ \delta>0 ∀ δ > 0 ∃ y , z ∈ ( x − δ , x + δ ) \exists\ y,z\in (x-\delta,x+\delta) ∃ y , z ∈ ( x − δ , x + δ )
∣ f ( y ) − f ( z ) ∣ ≥ α 2 ≥ α 1 \left\lvert f(y)-f(z) \right\rvert\geq \alpha_2\geq \alpha_1 ∣ f ( y ) − f ( z ) ∣ ≥ α 2 ≥ α 1 所以 x ∈ D α 1 x\in D_{\alpha_1} x ∈ D α 1 D α 2 ⊆ D α 1 {D}_{{\alpha }_{2}} \subseteq {D}_{{\alpha }_{1}} D α 2 ⊆ D α 1
现在,设
D = { x ∈ [ a , b ] : f 在 x 处不连续 } D = \{ x \in \left\lbrack {a,b}\right\rbrack : f \text{ 在 } x \text{ 处不连续}\} D = { x ∈ [ a , b ] : f 在 x 处不连续 }
"练习 7.6.7"
(a) 设 α > 0 \alpha > 0 α > 0 f f f x ∈ [ a , b ] x \in \left\lbrack {a,b}\right\rbrack x ∈ [ a , b ] x x x α \alpha α D α ⊆ D {D}_{\alpha } \subseteq D D α ⊆ D
(b) 证明如果 f f f x x x f f f α > 0 \alpha > 0 α > 0 α \alpha α
D = ⋃ n = 1 ∞ D 1 / n D = \mathop{\bigcup }\limits_{{n = 1}}^{\infty }{D}_{1/n} D = n = 1 ⋃ ∞ D 1/ n
(a) 若 f f f x x x ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ε < α \varepsilon<\alpha ε < α ∃ δ > 0 \exists\ \delta>0 ∃ δ > 0 ∀ y ∈ ( x − δ , x + δ ) \forall\ y\in (x-\delta,x+\delta) ∀ y ∈ ( x − δ , x + δ ) ∣ f ( x ) − f ( y ) ∣ < ε 2 < α 2 \left\lvert f(x)-f(y) \right\rvert<\displaystyle\frac{\varepsilon}{2}<\displaystyle\frac{\alpha}{2} ∣ f ( x ) − f ( y ) ∣ < 2 ε < 2 α
所以对 ∀ y , z ∈ ( x − δ , x + δ ) \forall\ y,z\in (x-\delta,x+\delta) ∀ y , z ∈ ( x − δ , x + δ )
∣ f ( y ) − f ( z ) ∣ = ∣ ( f ( y ) − f ( x ) ) − ( f ( z ) − f ( x ) ) ∣ ≤ ∣ f ( x ) − f ( y ) ∣ + ∣ f ( x ) − f ( z ) ∣ < α 2 + α 2 < α \begin{aligned}
\left\lvert f(y)-f(z) \right\rvert&=\bigl\lvert \left(f(y)-f(x)\right)-\left(f(z)-f(x)\right) \bigr\rvert\\
&\leq \left\lvert f(x)-f(y) \right\rvert+\left\lvert f(x)-f(z) \right\rvert\\
&<\displaystyle\frac{\alpha}{2}+\displaystyle\frac{\alpha}{2}<\alpha
\end{aligned} ∣ f ( y ) − f ( z ) ∣ = ( f ( y ) − f ( x ) ) − ( f ( z ) − f ( x ) ) ≤ ∣ f ( x ) − f ( y ) ∣ + ∣ f ( x ) − f ( z ) ∣ < 2 α + 2 α < α 所以 f f f x x x α \alpha α f f f x x x α \alpha α f f f x x x D α ⊆ D {D}_{\alpha } \subseteq D D α ⊆ D
(b) 若 f f f x x x ∃ ε 0 > 0 \exists\ \varepsilon_0>0 ∃ ε 0 > 0 ∀ δ > 0 \forall\ \delta>0 ∀ δ > 0 ∃ y ∈ ( x − δ , x + δ ) \exists\ y\in (x-\delta,x+\delta) ∃ y ∈ ( x − δ , x + δ ) ∣ f ( x ) − f ( y ) ∣ ≥ ε 0 \left\lvert f(x)-f(y) \right\rvert\geq \varepsilon_{0} ∣ f ( x ) − f ( y ) ∣ ≥ ε 0
令上面的 ε 0 = α \varepsilon_{0}=\alpha ε 0 = α f f f α \alpha α α \alpha α
也就是说,对 ∀ x ∈ D \forall\ x\in D ∀ x ∈ D ∃ α > 0 \exists\ \alpha>0 ∃ α > 0 x ∈ D α x\in D_{\alpha} x ∈ D α
又因为 ∃ n ∈ N + \exists\ n\in \mathbb{N^+} ∃ n ∈ N + 1 n < α \frac{1}{n}<\alpha n 1 < α D α ⊆ D 1 n D_{\alpha}\subseteq D_{\frac{1}{n}} D α ⊆ D n 1 ⇒ \Rightarrow ⇒ x ∈ D 1 / n x\in D_{1/n} x ∈ D 1/ n
这就说明,对 ∀ x ∈ D \forall\ x\in D ∀ x ∈ D ∃ n ∈ N + \exists\ n\in \mathbb{N^+} ∃ n ∈ N + x ∈ D 1 n x\in D_{\frac{1}{n}} x ∈ D n 1 x ∈ ⋃ n = 1 ∞ D 1 n x\in \displaystyle\bigcup_{n=1}^{\infty}D_{\frac{1}{n}} x ∈ n = 1 ⋃ ∞ D n 1 D ⊆ ⋃ n = 1 ∞ D 1 n D\subseteq \displaystyle\bigcup_{n=1}^{\infty}D_{\frac{1}{n}} D ⊆ n = 1 ⋃ ∞ D n 1
又因为对 ∀ α > 0 \forall\ \alpha>0 ∀ α > 0 D α ⊆ D D_{\alpha}\subseteq D D α ⊆ D ⋃ n = 1 ∞ D 1 n ⊆ D \displaystyle\bigcup_{n=1}^{\infty}D_{\frac{1}{n}}\subseteq D n = 1 ⋃ ∞ D n 1 ⊆ D
综合上面两式,即得 D = ⋃ n = 1 ∞ D 1 n D=\displaystyle\bigcup_{n=1}^{\infty}D_{\frac{1}{n}} D = n = 1 ⋃ ∞ D n 1
"练习 7.6.8"
证明对于固定的 α > 0 \alpha > 0 α > 0 D α {D}_{\alpha } D α
我们证明它的补集,即全体满足 α \alpha α
设 x x x α \alpha α δ > 0 \delta>0 δ > 0 ∀ y , z ∈ ( x − δ , x + δ ) \forall\ y,z\in (x-\delta,x+\delta) ∀ y , z ∈ ( x − δ , x + δ ) ∣ f ( y ) − f ( z ) ∣ < α \left\lvert f(y)-f(z) \right\rvert<\alpha ∣ f ( y ) − f ( z ) ∣ < α
则对 ∀ x 0 ∈ ( x − δ 2 , x + δ 2 ) \forall\ x_0\in \left(x-\displaystyle\frac{\delta}{2},x+\displaystyle\frac{\delta}{2}\right) ∀ x 0 ∈ ( x − 2 δ , x + 2 δ ) ∀ y , z ∈ ( x 0 − δ 2 , x 0 + δ 2 ) \forall\ y,z\in \left(x_0-\displaystyle\frac{\delta}{2},x_0+\frac{\delta}{2}\right) ∀ y , z ∈ ( x 0 − 2 δ , x 0 + 2 δ ) ∣ f ( y ) − f ( z ) ∣ < α \left\lvert f(y)-f(z) \right\rvert<\alpha ∣ f ( y ) − f ( z ) ∣ < α
所以 ∀ x 0 ∈ ( x − δ 2 , x + δ 2 ) \forall\ x_0\in \left(x-\displaystyle\frac{\delta}{2},x+\displaystyle\frac{\delta}{2}\right) ∀ x 0 ∈ ( x − 2 δ , x + 2 δ ) α \alpha α ( x − δ 2 , x + δ 2 ) ⊆ ( D α ) c \left(x-\displaystyle\frac{\delta}{2},x+\displaystyle\frac{\delta}{2}\right)\subseteq \left(D_{\alpha}\right)^c ( x − 2 δ , x + 2 δ ) ⊆ ( D α ) c
所以 ( D α ) c \left(D_{\alpha}\right)^c ( D α ) c D α D_{\alpha} D α
正如连续性一样,α \alpha α
对于固定的 α > 0 \alpha > 0 α > 0 f : A → R f : A \to R f : A → R A A A α \alpha α δ > 0 \delta > 0 δ > 0 x x x y y y A A A ∣ x − y ∣ < δ |x - y| < \delta ∣ x − y ∣ < δ ∣ f ( x ) − f ( y ) ∣ < α |f(x) - f(y)| < \alpha ∣ f ( x ) − f ( y ) ∣ < α f f f K K K α \alpha α f f f K K K α \alpha α
紧性再探
实数集的紧性可以用三种等价方式描述。以下定理出现在 3.3 节末尾。
定理 7.6.4. 设 K ⊆ R K \subseteq \mathbb{R} K ⊆ R
(i) K K K K K K
(ii) K K K
(iii) 给定一列覆盖 K K K { G λ : λ ∈ Λ } \{G_{\lambda}:\lambda \in \Lambda \} { G λ : λ ∈ Λ } K ⊆ ⋃ λ ∈ Λ G λ K\subseteq \bigcup_{\lambda \in \Lambda}G_{\lambda} K ⊆ ⋃ λ ∈ Λ G λ { G λ 1 , G λ 2 , G λ 3 , … , G λ N } \{G_{\lambda_1},G_{\lambda_2},G_{\lambda_3},\ldots ,G_{\lambda_N}\} { G λ 1 , G λ 2 , G λ 3 , … , G λ N } K K K
(i) 与 (ii) 的等价性已在全书核心材料中使用。刻画 (iii) 不那么核心,但对即将到来的论证至关重要。如果以开覆盖方式给出的紧性刻画不熟悉,请花点时间复习 3.3 节后半部分等价性的证明。
Lebesgue 定理
我们现在准备根据连续性完全刻画 Riemann 可积函数的集合。
定理 7.6.5(Lebesgue 定理)。 设 f f f [ a , b ] [a, b] [ a , b ] f f f f f f
证明:设 M > 0 M > 0 M > 0 ∣ f ( x ) ∣ ≤ M |f(x)| \leq M ∣ f ( x ) ∣ ≤ M x ∈ [ a , b ] x \in [a, b] x ∈ [ a , b ] D D D D α D_{\alpha} D α D D D
( ⇐ ) (\Leftarrow) ( ⇐ ) ε > 0 \varepsilon >0 ε > 0
α = ε 2 ( b − a ) . \alpha = \frac {\varepsilon}{2 (b - a)}. α = 2 ( b − a ) ε .
"练习 7.6.9"
证明存在一个由互不相交的开区间 { G 1 , G 2 , … , G N } \{G_{1}, G_{2}, \ldots, G_{N}\} { G 1 , G 2 , … , G N } D α D_{\alpha} D α
∑ n = 1 N ∣ G n ∣ < ε 4 M . \sum_ {n = 1} ^ {N} | G _ {n} | < \frac {\varepsilon}{4 M}. n = 1 ∑ N ∣ G n ∣ < 4 M ε .
由零测集的性质,存在可数个开区间的并集覆盖 D D D ε 4 M \displaystyle\frac{\varepsilon}{4M} 4 M ε D α ⊆ D D_{\alpha}\subseteq D D α ⊆ D D α D_{\alpha} D α
由 7.6.8 ,因为 D α D_{\alpha} D α { F 1 , F 2 , … , F K } \left\{F_{1},F_{2},\ldots,F_{K}\right\} { F 1 , F 2 , … , F K } D α D_{\alpha} D α
∑ n = 1 K ∣ F n ∣ < ε 4 M \displaystyle\sum_{n=1}^{K}\left\lvert F_{n} \right\rvert<\displaystyle\frac{\varepsilon}{4M} n = 1 ∑ K ∣ F n ∣ < 4 M ε 事实上,若有两个开区间 F i , F j F_{i},F_{j} F i , F j { G 1 , G 2 , … , G N } \left\{G_{1},G_{2},\ldots,G_{N}\right\} { G 1 , G 2 , … , G N } G G G
"练习 7.6.10"
设 K K K [ a , b ] [a,b] [ a , b ] G n G_{n} G n K = [ a , b ] \ ⋃ n = 1 N G n K = [a,b]\backslash\bigcup_{n=1}^{N}G_{n} K = [ a , b ] \ ⋃ n = 1 N G n f f f K K K α \alpha α
因为 ⋃ n = 1 N G n \displaystyle\bigcup_{n=1}^{N}G_{n} n = 1 ⋃ N G n K = [ a , b ] ∖ ⋃ n = 1 N G n K=[a,b]\setminus\displaystyle\bigcup_{n=1}^{N}G_{n} K = [ a , b ] ∖ n = 1 ⋃ N G n K K K
首先,对 ∀ x ∈ K \forall\ x\in K ∀ x ∈ K x ∉ ⋃ n = 1 N G n x\notin \displaystyle\bigcup_{n=1}^{N}G_{n} x ∈ / n = 1 ⋃ N G n ⇒ \Rightarrow ⇒ x ∉ D α x\notin D_{\alpha} x ∈ / D α ⇒ \Rightarrow ⇒ f f f x x x α \alpha α
假设 f f f K K K α \alpha α { x n } , { y n } \left\{x_n\right\},\left\{y_n\right\} { x n } , { y n } lim n → ∞ ( x n − y n ) = 0 \displaystyle\lim_{n\to \infty}\left(x_n-y_n\right)=0 n → ∞ lim ( x n − y n ) = 0 ∣ f ( x n ) − f ( y n ) ∣ ≥ α \left\lvert f(x_n)-f(y_n) \right\rvert\geq \alpha ∣ f ( x n ) − f ( y n ) ∣ ≥ α
由 Bolzano-Weierstrass 定理,{ x n } \left\{x_{n}\right\} { x n } { x n k } \left\{x_{n_{k}}\right\} { x n k } lim k → ∞ x n k = x 0 \displaystyle\lim_{k\to \infty}x_{n_{k}}=x_0 k → ∞ lim x n k = x 0 K K K x 0 ∈ K x_{0}\in K x 0 ∈ K
又因为 lim k → ∞ ( x n k − y n k ) = 0 \displaystyle\lim_{k\to \infty}\left(x_{n_{k}}-y_{n_{k}}\right)=0 k → ∞ lim ( x n k − y n k ) = 0 lim k → ∞ y n k = x 0 \displaystyle\lim_{k\to \infty}y_{n_{k}}=x_0 k → ∞ lim y n k = x 0
现在,因为 x 0 ∈ K x_{0}\in K x 0 ∈ K ∃ δ > 0 \exists\ \delta>0 ∃ δ > 0 ∀ y , z ∈ ( x 0 − δ , x 0 + δ ) \forall\ y,z\in (x_{0}-\delta,x_0+\delta) ∀ y , z ∈ ( x 0 − δ , x 0 + δ ) ∣ f ( y ) − f ( z ) ∣ < α \left\lvert f(y)-f(z) \right\rvert<\alpha ∣ f ( y ) − f ( z ) ∣ < α
但是又因为 lim k → ∞ x n k = lim k → ∞ y n k = x 0 \displaystyle\lim_{k\to \infty}x_{n_{k}}=\displaystyle\lim_{k\to \infty}y_{n_{k}}=x_0 k → ∞ lim x n k = k → ∞ lim y n k = x 0 δ > 0 \delta>0 δ > 0 ∃ K 1 , K 2 ∈ N \exists\ K_1,K_2\in \mathbb{N} ∃ K 1 , K 2 ∈ N k > K 1 k>K_1 k > K 1 k > K 2 k>K_2 k > K 2 x n k , y n k ∈ ( x 0 − δ , x 0 + δ ) x_{n_{k}}, y_{n_{k}}\in (x_0-\delta, x_0+\delta) x n k , y n k ∈ ( x 0 − δ , x 0 + δ ) ∣ f ( x n k ) − f ( y n k ) ∣ < α \left\lvert f(x_{n_{k}})-f(y_{n_{k}}) \right\rvert<\alpha ∣ f ( x n k ) − f ( y n k ) ∣ < α ∣ f ( x n ) − f ( y n ) ∣ ≥ α \left\lvert f(x_n)-f(y_n) \right\rvert\geq \alpha ∣ f ( x n ) − f ( y n ) ∣ ≥ α
所以 f f f K K K α \alpha α
"练习 7.6.11"
通过解释如何构造 [ a , b ] [a,b] [ a , b ] P ε P_{\varepsilon} P ε U ( f , P ε ) − L ( f , P ε ) ≤ ε U(f,P_{\varepsilon})-L(f,P_{\varepsilon})\leq\varepsilon U ( f , P ε ) − L ( f , P ε ) ≤ ε
U ( f , P ε ) − L ( f , P ε ) = ∑ k = 1 n ( M k − m k ) Δ x k U (f, P _ {\varepsilon}) - L (f, P _ {\varepsilon}) = \sum_ {k = 1} ^ {n} (M _ {k} - m _ {k}) \Delta x _ {k} U ( f , P ε ) − L ( f , P ε ) = k = 1 ∑ n ( M k − m k ) Δ x k 分成两部分会有所帮助——一部分取在包含 D α D_{\alpha} D α D α D_{\alpha} D α
这里我们终于把零测集转化成了有限个开区间的并集了(当然,要用上不连续性)。这样,我们完全可以仿照 7.3.6 的手段来得出结论。
构造这样的分割 P P P G n G_n G n [ a , b ] [a,b] [ a , b ] [ a , b ] [a,b] [ a , b ] A 1 , A 2 , … , A p A_{1},A_{2},\ldots,A_{p} A 1 , A 2 , … , A p B 1 , B 2 , … , B q B_{1},B_{2},\ldots,B_{q} B 1 , B 2 , … , B q
首先控制了 ∑ i = 1 p ∣ A i ∣ < ∑ n = 1 N ∣ G n ∣ < ε 4 M \displaystyle\sum_{i=1}^{p}\left\lvert A_{i} \right\rvert<\displaystyle\sum_{n=1}^{N}\left\lvert G_{n} \right\rvert<\displaystyle\frac{\varepsilon}{4M} i = 1 ∑ p ∣ A i ∣ < n = 1 ∑ N ∣ G n ∣ < 4 M ε
其次用 α \alpha α sup x ∈ B j f ( x ) − inf x ∈ B j f ( x ) ≤ α \displaystyle\sup_{x\in B_{j}}{f(x)}-\displaystyle\inf_{x\in B_{j}}{f(x)}\leq \alpha x ∈ B j sup f ( x ) − x ∈ B j inf f ( x ) ≤ α
现在,令 α = ε 2 ( b − a ) \alpha=\displaystyle\frac{\varepsilon}{2(b-a)} α = 2 ( b − a ) ε
U ( f , P ) − L ( f , P ) = ∑ I ∈ P ( sup x ∈ I f ( x ) − inf x ∈ I f ( x ) ) ⋅ ∣ I ∣ = ∑ i = 1 p ( sup x ∈ A i f ( x ) − inf x ∈ A i f ( x ) ) ⋅ ∣ A i ∣ + ∑ j = 1 q ( sup x ∈ B j f ( x ) − inf x ∈ B j f ( x ) ) ⋅ ∣ B j ∣ ≤ 2 M ∑ i = 1 p ∣ A i ∣ + α ∑ j = 1 q ∣ B j ∣ < 2 M ⋅ ε 4 M + ε 2 ( b − a ) ⋅ ( b − a ) = ε \begin{aligned}
U\left(f,P\right)-L\left(f,P\right)&=\displaystyle\sum_{I\in P}^{}\left(\displaystyle\sup_{x\in I}{f(x)}-\displaystyle\inf_{x\in I}{f(x)}\right)\cdot \left\lvert I \right\rvert\\
&=\displaystyle\sum_{i=1}^{p}\left(\displaystyle\sup_{x\in A_{i}}{f(x)}-\displaystyle\inf_{x\in A_{i}}{f(x)}\right)\cdot \left\lvert A_{i} \right\rvert+\displaystyle\sum_{j=1}^{q}\left(\displaystyle\sup_{x\in B_{j}}{f(x)}-\displaystyle\inf_{x\in B_{j}}{f(x)}\right)\cdot \left\lvert B_{j} \right\rvert\\
&\leq 2M\displaystyle\sum_{i=1}^{p}\left\lvert A_{i} \right\rvert+\alpha\displaystyle\sum_{j=1}^{q}\left\lvert B_{j} \right\rvert\\
&<2M\cdot \displaystyle\frac{\varepsilon}{4M}+\displaystyle\frac{\varepsilon}{2(b-a)}\cdot (b-a)\\
&=\varepsilon
\end{aligned} U ( f , P ) − L ( f , P ) = I ∈ P ∑ ( x ∈ I sup f ( x ) − x ∈ I inf f ( x ) ) ⋅ ∣ I ∣ = i = 1 ∑ p ( x ∈ A i sup f ( x ) − x ∈ A i inf f ( x ) ) ⋅ ∣ A i ∣ + j = 1 ∑ q ( x ∈ B j sup f ( x ) − x ∈ B j inf f ( x ) ) ⋅ ∣ B j ∣ ≤ 2 M i = 1 ∑ p ∣ A i ∣ + α j = 1 ∑ q ∣ B j ∣ < 2 M ⋅ 4 M ε + 2 ( b − a ) ε ⋅ ( b − a ) = ε 这就证明了 f f f [ a , b ] [a,b] [ a , b ]
( ⇒ ) (\Rightarrow) ( ⇒ ) f f f f f f D D D
令 ε > 0 \varepsilon > 0 ε > 0 α > 0 \alpha > 0 α > 0 f f f [ a , b ] [a, b] [ a , b ] P ε P_{\varepsilon} P ε U ( f , P ε ) − L ( f , P ε ) < α ε U(f, P_{\varepsilon}) - L(f, P_{\varepsilon}) < \alpha \varepsilon U ( f , P ε ) − L ( f , P ε ) < α ε
"练习 7.6.12"
(a) 证明 D α D_{\alpha} D α D α D_{\alpha} D α
(b) 展示这如何推出 D D D
(a) 首先,对上述的分割 P ε P_{\varepsilon} P ε D α D_{\alpha} D α 且该点非端点的 \color{red}{\text{且该点非端点的}} 且该点非端点的 I 1 , I 2 , … , I k I_{1},I_{2},\ldots,I_{k} I 1 , I 2 , … , I k D α ⊆ ⋃ i = 1 k I i D_{\alpha}\subseteq \displaystyle\bigcup_{i=1}^{k}I_{i} D α ⊆ i = 1 ⋃ k I i
然后,每个闭区间上的上下和之差都非负,所以:
∑ i = 1 k ( sup x ∈ I i f ( x ) − inf x ∈ I i f ( x ) ) ∣ I i ∣ ≤ U ( f , P ε ) − L ( f , P ε ) < α ε \displaystyle\sum_{i=1}^{k}\left(\displaystyle\sup_{x\in I_{i}}{f(x)}-\displaystyle\inf_{x\in I_{i}}{f(x)}\right)\left\lvert I_{i} \right\rvert\leq U\left(f,P_{\varepsilon}\right)-L\left(f,P_{\varepsilon}\right)<\alpha \varepsilon i = 1 ∑ k ( x ∈ I i sup f ( x ) − x ∈ I i inf f ( x ) ) ∣ I i ∣ ≤ U ( f , P ε ) − L ( f , P ε ) < α ε 因为对任意闭区间 I i I_{i} I i D α D_{\alpha} D α α \alpha α sup x ∈ I i f ( x ) − inf x ∈ I i f ( x ) ≥ α \displaystyle\sup_{x\in I_{i}}{f(x)}-\displaystyle\inf_{x\in I_{i}}{f(x)}\geq \alpha x ∈ I i sup f ( x ) − x ∈ I i inf f ( x ) ≥ α
α ∑ i = 1 k ∣ I i ∣ ≤ ∑ i = 1 k ( sup x ∈ I i f ( x ) − inf x ∈ I i f ( x ) ) ∣ I i ∣ < α ε \alpha\displaystyle\sum_{i=1}^{k}\left\lvert I_{i} \right\rvert\leq \displaystyle\sum_{i=1}^{k}\left(\displaystyle\sup_{x\in I_{i}}{f(x)}-\displaystyle\inf_{x\in I_{i}}{f(x)}\right)\left\lvert I_{i} \right\rvert<\alpha \varepsilon α i = 1 ∑ k ∣ I i ∣ ≤ i = 1 ∑ k ( x ∈ I i sup f ( x ) − x ∈ I i inf f ( x ) ) ∣ I i ∣ < α ε 即 ∑ i = 1 k ∣ I i ∣ < ε \displaystyle\sum_{i=1}^{k}\left\lvert I_{i} \right\rvert<\varepsilon i = 1 ∑ k ∣ I i ∣ < ε
最后,对每个闭区间 I i I_{i} I i t ε t\varepsilon tε J i J_{i} J i t t t
取 t = 1 k t=\displaystyle\frac{1}{k} t = k 1 ∑ i = 1 k ∣ J i ∣ < 2 ε \displaystyle\sum_{i=1}^{k}\left\lvert J_{i} \right\rvert<2\varepsilon i = 1 ∑ k ∣ J i ∣ < 2 ε D α ⊆ ⋃ i = 1 k J i D_{\alpha}\subseteq \displaystyle\bigcup_{i=1}^{k}J_{i} D α ⊆ i = 1 ⋃ k J i
所以 D α D_{\alpha} D α
事实上若 \color{red}{\text{事实上若}} 事实上若 x ∈ D α \color{red}{x\in D_{\alpha}} x ∈ D α 在某个闭区间的端点上,则有可能在左右单边是不满足 \color{red}{\text{在某个闭区间的端点上,则有可能在左右单边是不满足}} 在某个闭区间的端点上,则有可能在左右单边是不满足 α -不连续性的。 \color{red}{\alpha}\color{red}{\text{-不连续性的。}} α - 不连续性的。 D α D_{\alpha} D α D α D_{\alpha} D α
(b) 由零测集的性质,可数个零测集的并仍为零测集。
由上面结论,对 ∀ α > 0 \forall\ \alpha>0 ∀ α > 0 D α D_{\alpha} D α D = ⋃ n = 1 ∞ D 1 / n D=\displaystyle\bigcup_{n=1}^{\infty}D_{1/n} D = n = 1 ⋃ ∞ D 1/ n
我们在本节剩余部分的主要议程,是利用 Lebesgue 定理来寻找一个不可积的导数,但这个优雅的结果还有许多其他应用。
"练习 7.6.13"
(a) 证明如果 f f f g g g [ a , b ] [a, b] [ a , b ] f g fg f g
(b) 证明如果 g g g [ a , b ] [a, b] [ a , b ] f f f g g g f ∘ g f \circ g f ∘ g [ a , b ] [a, b] [ a , b ]
(a) 由 Lebesgue 定理,f f f g g g D f D_f D f D g D_g D g
设 D f g D_{fg} D f g f g fg f g x 0 x_0 x 0 f , g f,g f , g f g fg f g D f g D_{fg} D f g f , g f,g f , g
D f g ⊆ D f ∪ D g D_{fg}\subseteq D_{f}\cup D_{g} D f g ⊆ D f ∪ D g 而 D f ∪ D g D_{f}\cup D_{g} D f ∪ D g D f g D_{fg} D f g
所以 f g fg f g
(b) 由 Lebesgue 定理,g g g D g D_g D g
设 D f ∘ g D_{f\circ g} D f ∘ g f ∘ g f \circ g f ∘ g x 0 x_0 x 0 g g g g ( x 0 ) g(x_0) g ( x 0 ) f f f ⇒ \Rightarrow ⇒ x 0 x_0 x 0 f ∘ g f \circ g f ∘ g f f f g g g g g g D f ∘ g ⊆ D g D_{f\circ g}\subseteq D_g D f ∘ g ⊆ D g D f ∘ g D_{f\circ g} D f ∘ g
所以 f ∘ g f\circ g f ∘ g [ a , b ] [a,b] [ a , b ]
如果我们改为假设 f f f g g g f ∘ g f \circ g f ∘ g
一个不可积的导数
到目前为止,我们关于不可积函数的唯一例子是 Dirichlet 的无处连续函数。我们以一个具有特殊意义的另一个例子来结束本节。微积分基本定理的内容是积分与微分是彼此互逆的过程。如果函数 f f f [ a , b ] [a, b] [ a , b ]
∫ a b f ′ = f ( b ) − f ( a ) , (3) \int_ {a} ^ {b} f ^ {\prime} = f (b) - f (a),\tag{3} ∫ a b f ′ = f ( b ) − f ( a ) , ( 3 ) 只要 f ′ f' f ′ f ′ f' f ′ f f f ∫ a b f ′ \int_{a}^{b} f' ∫ a b f ′
我们将再次关注 Cantor 集
C = ⋂ n = 0 ∞ C n , C = \bigcap_ {n = 0} ^ {\infty} C _ {n}, C = n = 0 ⋂ ∞ C n , 它在 3.1 节中定义。作为初始步骤,让我们构造一个在 [ 0 , 1 ] [0, 1] [ 0 , 1 ] f ( x ) f(x) f ( x ) f ′ ( x ) f'(x) f ′ ( x ) C C C
g ( x ) = { x 2 sin ( 1 / x ) if x > 0 0 if x ≤ 0 g (x) =\begin{cases} x ^ {2} \sin (1 / x) & \text { if } x > 0 \\ 0 & \text { if } x \leq 0\end{cases} g ( x ) = { x 2 sin ( 1/ x ) 0 if x > 0 if x ≤ 0
"练习 7.6.14"
(a) 求 g ′ ( 0 ) g'(0) g ′ ( 0 )
(b) 使用标准求导法则计算 x ≠ 0 x \neq 0 x = 0 g ′ ( x ) g'(x) g ′ ( x )
(c) 解释为什么对于每个 δ > 0 \delta > 0 δ > 0 x x x ( − δ , δ ) (- \delta, \delta) ( − δ , δ ) g ′ ( x ) g'(x) g ′ ( x ) 1 1 1 − 1 -1 − 1 g ′ g' g ′ x = 0 x = 0 x = 0
(a) g ′ ( 0 ) = lim x → 0 g ( x ) − g ( 0 ) x − 0 = lim x → 0 x 2 sin 1 x x = lim x → 0 x sin 1 x = 0 g'(0)=\displaystyle\lim_{x\to 0}\displaystyle\frac{g(x)-g(0)}{x-0}=\displaystyle\lim_{x\to 0}\displaystyle\frac{x^2\sin\displaystyle\frac{1}{x}}{x}=\displaystyle\lim_{x\to 0}x\sin\displaystyle\frac{1}{x}=0 g ′ ( 0 ) = x → 0 lim x − 0 g ( x ) − g ( 0 ) = x → 0 lim x x 2 sin x 1 = x → 0 lim x sin x 1 = 0
(b) g ′ ( x ) = 2 x sin 1 x − cos 1 x g'(x)=2x\sin\displaystyle\frac{1}{x}-\cos\displaystyle\frac{1}{x} g ′ ( x ) = 2 x sin x 1 − cos x 1
(c) 我们看看 g ′ g' g ′ 0 0 0
令 x n = 1 2 n π x_{n}=\displaystyle\frac{1}{2n\pi} x n = 2 nπ 1 y n = 1 ( 2 n + 1 ) π y_{n}=\displaystyle\frac{1}{\left(2n+1\right)\pi} y n = ( 2 n + 1 ) π 1 g ′ ( x n ) = − 1 g'(x_{n})=-1 g ′ ( x n ) = − 1 g ′ ( y n ) = 1 g'(y_{n})=1 g ′ ( y n ) = 1
因为 lim n → ∞ x n = lim n → ∞ y n = 0 \displaystyle\lim_{n\to \infty}x_n=\displaystyle\lim_{n\to \infty}y_n=0 n → ∞ lim x n = n → ∞ lim y n = 0 x n > y n > 0 x_n>y_n>0 x n > y n > 0 ∀ δ > 0 \forall\ \delta>0 ∀ δ > 0 ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + ∀ n > N \forall\ n>N ∀ n > N 0 < y n < x n < δ 0<y_n<x_n<\delta 0 < y n < x n < δ
又因为 g ′ ( x ) g'(x) g ′ ( x ) [ y n , x n ] [y_n,x_n] [ y n , x n ] g ′ g' g ′ [ − 1 , 1 ] [-1,1] [ − 1 , 1 ]
因为 lim n → ∞ g ′ ( x n ) = − 1 \displaystyle\lim_{n\to \infty}g'(x_{n})=-1 n → ∞ lim g ′ ( x n ) = − 1 lim n → ∞ g ′ ( y n ) = 1 \displaystyle\lim_{n\to \infty}g'(y_n)=1 n → ∞ lim g ′ ( y n ) = 1 g ′ g' g ′ 0 0 0
现在,我们希望把 g g g C n C_{n} C n
f 0 ( x ) = 0 on C 0 = [ 0 , 1 ] . f _ {0} (x) = 0 \quad \text{ on } \quad C _ {0} = [ 0, 1 ]. f 0 ( x ) = 0 on C 0 = [ 0 , 1 ] . 要在 [ 0 , 1 ] [0, 1] [ 0 , 1 ] f 1 f_{1} f 1
f 1 ( x ) = 0 for all x ∈ C 1 = [ 0 , 1 3 ] ∪ [ 2 3 , 1 ] . f _ {1} (x) = 0 \quad \text{ for all } \quad x \in C _ {1} = \left[ 0, \frac {1}{3} \right] \cup \left[ \frac {2}{3}, 1 \right]. f 1 ( x ) = 0 for all x ∈ C 1 = [ 0 , 3 1 ] ∪ [ 3 2 , 1 ] . 在剩余的中间三分之一开区间中,放入 g g g
f 1 ( x ) = { 0 if x ∈ [ 0 , 1 / 3 ] g ( x − 1 / 3 ) if x is just to the right of 1 / 3 g ( − x + 2 / 3 ) if x is just to the left of 2 / 3 0 if x ∈ [ 2 / 3 , 1 ] . f _ {1} (x) = \begin{cases} 0 & \text { if } x \in [ 0, 1 / 3 ] \\ g (x - 1 / 3) & \text { if } x \text { is just to the right of } 1 / 3 \\ g (- x + 2 / 3) & \text { if } x \text { is just to the left of } 2 / 3 \\ 0 & \text { if } x \in [ 2 / 3, 1 ]. \end{cases} f 1 ( x ) = ⎩ ⎨ ⎧ 0 g ( x − 1/3 ) g ( − x + 2/3 ) 0 if x ∈ [ 0 , 1/3 ] if x is just to the right of 1/3 if x is just to the left of 2/3 if x ∈ [ 2/3 , 1 ] . 最后,我们将 f 1 f_{1} f 1 f 1 f_{1} f 1
∣ f 1 ( x ) ∣ ≤ ( x − 1 / 3 ) 2 and ∣ f 1 ( x ) ∣ ≤ ( − x + 2 / 3 ) 2 . \left| f _ {1} (x) \right| \leq (x - 1 / 3) ^ {2} \quad \text { and } \quad \left| f _ {1} (x) \right| \leq (- x + 2 / 3) ^ {2}. ∣ f 1 ( x ) ∣ ≤ ( x − 1/3 ) 2 and ∣ f 1 ( x ) ∣ ≤ ( − x + 2/3 ) 2 . 这种拼接并非什么壮举,我们将跳过细节,以便把注意力集中在两个端点 1 / 3 1/3 1/3 2 / 3 2/3 2/3 f 1 ′ ( x ) f_{1}^{\prime}(x) f 1 ′ ( x )
图 7.3:f 1 ( x ) f_{1}(x) f 1 ( x )
为了定义 f 2 ( x ) f_{2}(x) f 2 ( x ) f 1 ( x ) f_{1}(x) f 1 ( x ) ( 1 / 9 , 2 / 9 ) (1/9, 2/9) ( 1/9 , 2/9 ) ( 7 / 9 , 8 / 9 ) (7/9, 8/9) ( 7/9 , 8/9 ) C 2 C_{2} C 2
{ 1 9 , 2 9 , 1 3 , 2 3 , 7 9 , 8 9 } \left\{\frac {1}{9}, \frac {2}{9}, \frac {1}{3}, \frac {2}{3}, \frac {7}{9}, \frac {8}{9} \right\} { 9 1 , 9 2 , 3 1 , 3 2 , 9 7 , 9 8 } 上不连续。
继续这样做,就得到一列定义在 [ 0 , 1 ] [0, 1] [ 0 , 1 ] f 0 , f 1 , f 2 , … f_0, f_1, f_2, \ldots f 0 , f 1 , f 2 , …
图 7.4:f 2 ( x ) f_{2}(x) f 2 ( x )
"练习 7.6.15"
(a) 如果 c ∈ C c \in C c ∈ C lim n → ∞ f n ( c ) \lim_{n \to \infty} f_n(c) lim n → ∞ f n ( c )
(b) 为什么对 x ∉ C x\notin C x ∈ / C lim n → ∞ f n ( x ) \lim_{n\to\infty}f_n(x) lim n → ∞ f n ( x )
(a) 事实上,每一次改变都在 C n C_n C n ∀ n ∈ N + \forall\ n\in \mathbb{N^+} ∀ n ∈ N + f n ( c ) = 0 f_{n}(c)=0 f n ( c ) = 0 lim n → ∞ f n ( c ) = 0 \displaystyle\lim_{n\to \infty}f_n(c)=0 n → ∞ lim f n ( c ) = 0
(b) 若对 ∀ n ∈ N + \forall\ n\in \mathbb{N^+} ∀ n ∈ N + x ∈ C n x\in C_{n} x ∈ C n x ∈ C x\in C x ∈ C x ∉ C x\notin C x ∈ / C ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + x ∈ C N x\in C_{N} x ∈ C N ∀ n > N \forall\ n>N ∀ n > N x ∉ C n x\notin C_{n} x ∈ / C n
此时我们知道,函数会对刚刚被移除的开区间做且仅做一次操作,所以在这之后 f n ( x ) f_{n}(x) f n ( x ) lim n → ∞ f n ( x ) \displaystyle\lim_{n\to\infty}f_n(x) n → ∞ lim f n ( x )
现在,令
f ( x ) = lim n → ∞ f n ( x ) . f (x) = \lim _ {n \to \infty} f _ {n} (x). f ( x ) = n → ∞ lim f n ( x ) .
"练习 7.6.16"
(a) 解释为什么对所有 x ∉ C x \notin C x ∈ / C f ′ ( x ) f'(x) f ′ ( x )
(b) 如果 c ∈ C c \in C c ∈ C x ∈ [ 0 , 1 ] x \in [0,1] x ∈ [ 0 , 1 ] ∣ f ( x ) ∣ ≤ ( x − c ) 2 |f(x)| \leq (x - c)^2 ∣ f ( x ) ∣ ≤ ( x − c ) 2 f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
(c) 给出一个仔细的论证,说明为什么 f ′ ( x ) f'(x) f ′ ( x ) C C C C C C C 1 , C 2 , C 3 , … C_1, C_2, C_3, \ldots C 1 , C 2 , C 3 , …
(a) 对 ∀ x ∉ C \forall\ x\notin C ∀ x ∈ / C x x x C C C I I I I ∩ C = ∅ I\cap C=\varnothing I ∩ C = ∅ x ∈ I x\in I x ∈ I
因为在某个 f n f_{n} f n I I I ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + f N ( x ) = f ( x ) f_{N}(x)=f(x) f N ( x ) = f ( x ) I I I f N ( x ) f_{N}(x) f N ( x ) I I I f N ′ ( x ) = f ′ ( x ) f_{N}'(x)=f'(x) f N ′ ( x ) = f ′ ( x )
所以 f ′ ( x ) f'(x) f ′ ( x )
(b) 对于 ∀ x ∈ [ 0 , 1 ] \forall\ x\in [0,1] ∀ x ∈ [ 0 , 1 ] x ∈ [ 0 , 1 ] x\in [0,1] x ∈ [ 0 , 1 ] f ( x ) = 0 ≤ ( x − c ) 2 f(x)=0\leq \left(x-c\right)^2 f ( x ) = 0 ≤ ( x − c ) 2
如果 x ∉ [ 0 , 1 ] x\notin [0,1] x ∈ / [ 0 , 1 ] x x x C n C_{n} C n f f f ∣ f ( x ) ∣ ≤ ( x − a ) 2 \left\lvert f(x) \right\rvert\leq \left(x-a\right)^2 ∣ f ( x ) ∣ ≤ ( x − a ) 2 a a a
因为 c ∈ C c\in C c ∈ C c c c ∣ x − c ∣ ≥ ∣ x − a ∣ \left\lvert x-c \right\rvert\geq \left\lvert x-a \right\rvert ∣ x − c ∣ ≥ ∣ x − a ∣ ∣ f ( x ) ∣ ≤ ( x − a ) 2 ≤ ( x − c ) 2 \left\lvert f(x) \right\rvert\leq \left(x-a\right)^2\leq \left(x-c\right)^2 ∣ f ( x ) ∣ ≤ ( x − a ) 2 ≤ ( x − c ) 2
接下来计算导数。首先,对 ∀ c ∈ C \forall\ c\in C ∀ c ∈ C f ( c ) = 0 f(c)=0 f ( c ) = 0 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 ∃ 0 < δ < ε \exists\ 0<\delta<\varepsilon ∃ 0 < δ < ε ∀ x ∈ ( c − δ , c + δ ) \forall\ x\in (c-\delta,c+\delta) ∀ x ∈ ( c − δ , c + δ )
∣ f ( x ) − f ( c ) x − c ∣ ≤ ( x − c ) 2 ∣ x − c ∣ = ∣ x − c ∣ < δ < ε \left\lvert \displaystyle\frac{f(x)-f(c)}{x-c} \right\rvert\leq \displaystyle\frac{\left(x-c\right)^2}{\left\lvert x-c \right\rvert}=\left\lvert x-c \right\rvert<\delta<\varepsilon x − c f ( x ) − f ( c ) ≤ ∣ x − c ∣ ( x − c ) 2 = ∣ x − c ∣ < δ < ε 所以 f ′ ( c ) = 0 f'(c)=0 f ′ ( c ) = 0
(c) 如果 x 0 x_{0} x 0 C n C_{n} C n C C C C C C g g g 0 0 0 x 0 x_{0} x 0 f ′ ( x ) f'(x) f ′ ( x ) [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] x 0 x_{0} x 0
对于 C C C c c c f ′ ( c ) = 0 f'(c)=0 f ′ ( c ) = 0 C n C_{n} C n c c c 1 / 3 n 1/3^n 1/ 3 n { x n } \left\{x_{n}\right\} { x n } x n → c x_{n}\to c x n → c c c c x n x_{n} x n x n x_{n} x n [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] c c c c c c [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] f ′ ( x ) f'(x) f ′ ( x ) c c c
数学语言:对 ∀ δ > 0 \forall\ \delta>0 ∀ δ > 0 ∃ N ∈ N + \exists\ N\in \mathbb{N^+} ∃ N ∈ N + x N ∈ ( c − δ , c + δ ) x_{N}\in (c-\delta,c+\delta) x N ∈ ( c − δ , c + δ )
取 δ 1 < min { x N − ( c − δ ) , ( c + δ ) − x N } \delta_{1}<\min\left\{x_{N}-\left(c-\delta\right),\left(c+\delta\right)-x_{N}\right\} δ 1 < min { x N − ( c − δ ) , ( c + δ ) − x N } ∀ x ∈ ( x N − δ 1 , x N + δ 1 ) \forall\ x\in (x_{N}-\delta_{1},x_{N}+\delta_{1}) ∀ x ∈ ( x N − δ 1 , x N + δ 1 ) x ∈ ( c − δ , c + δ ) x\in (c-\delta,c+\delta) x ∈ ( c − δ , c + δ )
又因为对 ∀ t ∈ [ − 1 , 1 ] \forall\ t\in [-1,1] ∀ t ∈ [ − 1 , 1 ] ∃ x 1 ∈ ( x N − δ 1 , x N + δ 1 ) \exists\ x_1\in (x_{N}-\delta_{1},x_{N}+\delta_{1}) ∃ x 1 ∈ ( x N − δ 1 , x N + δ 1 ) f ′ ( x 1 ) = t f'(x_{1})=t f ′ ( x 1 ) = t f ′ ( x ) f'(x) f ′ ( x ) c c c [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] 7.6.14 , f ′ ( x ) f'(x) f ′ ( x ) c c c
综上,f ′ f' f ′ C C C
让我们盘点一下当前情况。我们的目标是构造一个不可积的导数。我们的函数 f ( x ) f(x) f ( x ) f ′ f' f ′ C C C
"练习 7.6.17"
为什么 f ′ ( x ) f'(x) f ′ ( x ) [ 0 , 1 ] [0,1] [ 0 , 1 ]
因为 f ′ ( x ) f'(x) f ′ ( x ) C C C f ′ f' f ′ [ 0 , 1 ] [0,1] [ 0 , 1 ]
Cantor 集具有零测度的原因是,在每一阶段,从 C n C_{n} C n 2 n − 1 2^{n-1} 2 n − 1 1 / 3 n 1/3^n 1/ 3 n
∑ n = 1 ∞ 2 n − 1 ( 1 3 n ) \sum_ {n = 1} ^ {\infty} 2 ^ {n - 1} \left(\frac {1}{3 ^ {n}}\right) n = 1 ∑ ∞ 2 n − 1 ( 3 n 1 ) 收敛到一,这意味着逼近集合 C 1 , C 2 , C 3 , … C_1, C_2, C_3, \ldots C 1 , C 2 , C 3 , … 1 / 3 n 1/3^n 1/ 3 n 1 / 3 n + 1 1/3^{n+1} 1/ 3 n + 1
"练习 7.6.18"
证明在这些情况下,构成每个 C n C_{n} C n n → ∞ n \to \infty n → ∞
简单替换原求和式中的区间长度,我们得到:
∑ n = 1 ∞ 2 n − 1 ( 1 3 n + 1 ) = 1 3 ∑ n = 1 ∞ 2 n − 1 ( 1 3 n ) = 1 3 \displaystyle\sum_{n=1}^{\infty}2^{n-1}\left(\displaystyle\frac{1}{3^{n+1}}\right)=\displaystyle\frac{1}{3}\displaystyle\sum_{n=1}^{\infty}2^{n-1}\left(\displaystyle\frac{1}{3^{n}}\right)=\displaystyle\frac{1}{3} n = 1 ∑ ∞ 2 n − 1 ( 3 n + 1 1 ) = 3 1 n = 1 ∑ ∞ 2 n − 1 ( 3 n 1 ) = 3 1 我们需要检查这个新的集合,记作 C ′ C' C ′ g ( x ) g(x) g ( x )
首先,由于 C ′ C' C ′ ∀ x ∉ C \forall\ x\notin C ∀ x ∈ / C g N g_{N} g N g N ′ ( x ) = g ′ ( x ) g_{N}'(x)=g'(x) g N ′ ( x ) = g ′ ( x )
然后,仍然是对每个 C n ′ C_{n}' C n ′ c ∈ C c\in C c ∈ C g ′ ( c ) = 0 g'(c)=0 g ′ ( c ) = 0
接着,g ′ g' g ′ C C C c ∈ C c\in C c ∈ C C ′ C' C ′ c c c
因为 C n ′ C_{n}' C n ′ ∑ k = 1 n 2 k − 1 3 k + 1 2 n = 1 3 ( 1 2 n − 1 + 1 3 n ) \displaystyle\frac{\displaystyle\sum_{k=1}^{n}\displaystyle\frac{2^{k-1}}{3^{k+1}}}{2^{n}}=\displaystyle\frac{1}{3}\left(\displaystyle\frac{1}{2^{n-1}}+\displaystyle\frac{1}{3^{n}}\right) 2 n k = 1 ∑ n 3 k + 1 2 k − 1 = 3 1 ( 2 n − 1 1 + 3 n 1 ) c c c { x n } → c \left\{x_{n}\right\}\to c { x n } → c g ′ ( x ) g'(x) g ′ ( x ) C ′ C' C ′
最后,C ′ C' C ′ 2 3 \displaystyle\frac{2}{3} 3 2 C ′ C' C ′ g g g g ′ g' g ′
图 7.5:一个具有不可积导数的可微函数。
如果我们再次取交集 ⋂ n = 0 ∞ C n \bigcap_{n=0}^{\infty} C_n ⋂ n = 0 ∞ C n f ( x ) f(x) f ( x )
"练习 7.6.19"
作为全书的谢幕,也跟 7.6.13 末尾复合函数可积性的讨论遥相呼应,我们来构造一个 f f f g g g f ∘ g f \circ g f ∘ g
(a) 设 F ∈ R F\in \mathbb{R} F ∈ R g ( x ) = inf a ∈ F ∣ x − a ∣ g(x)=\displaystyle\inf_{a\in F}{\left\lvert x-a \right\rvert} g ( x ) = a ∈ F inf ∣ x − a ∣ g g g R \mathbb{R} R ∀ x ∉ F \forall\ x\notin F ∀ x ∈ / F g ( x ) ≠ 0 g(x)\neq 0 g ( x ) = 0
(b) 构造一个可积函数 f f f g g g f ∘ g f\circ g f ∘ g
(a) 先证后面一个结论:若 g ( x ) = 0 g(x)=0 g ( x ) = 0 { a n } ⊆ F \left\{a_{n}\right\}\subseteq F { a n } ⊆ F a n → x a_{n}\to x a n → x x ∈ F x\in F x ∈ F x ∉ F x\notin F x ∈ / F g ( x ) ≠ 0 g(x)\neq 0 g ( x ) = 0
接着的话,对 ∀ x 1 ≠ x 2 \forall\ x_1\neq x_2 ∀ x 1 = x 2 ∣ g ( x 1 ) − g ( x 2 ) ∣ = ∣ inf a 1 ∈ F ∣ x 1 − a 1 ∣ − inf a 2 ∈ F ∣ x 2 − a 2 ∣ ∣ \left\lvert g(x_1)-g(x_2) \right\rvert=\left\lvert \displaystyle\inf_{a_1\in F}{\left\lvert x_1-a_1 \right\rvert}-\displaystyle\inf_{a_2\in F}{\left\lvert x_2-a_2 \right\rvert} \right\rvert ∣ g ( x 1 ) − g ( x 2 ) ∣ = a 1 ∈ F inf ∣ x 1 − a 1 ∣ − a 2 ∈ F inf ∣ x 2 − a 2 ∣
固定 x 1 , x 2 x_{1},x_{2} x 1 , x 2 ∀ a ∈ F \forall\ a\in F ∀ a ∈ F ∣ x 1 − a ∣ ≤ ∣ x 1 − x 2 ∣ + ∣ x 2 − a ∣ \left\lvert x_{1}-a \right\rvert\leq \left\lvert x_{1}-x_{2} \right\rvert+\left\lvert x_{2}-a \right\rvert ∣ x 1 − a ∣ ≤ ∣ x 1 − x 2 ∣ + ∣ x 2 − a ∣ inf a 1 ∈ F ∣ x 1 − a 1 ∣ ≤ ∣ x 1 − a ∣ \displaystyle\inf_{a_{1}\in F}{\left\lvert x_{1}-a_{1} \right\rvert}\leq \left\lvert x_{1}-a \right\rvert a 1 ∈ F inf ∣ x 1 − a 1 ∣ ≤ ∣ x 1 − a ∣ inf a 1 ∈ F ∣ x 1 − a 1 ∣ ≤ ∣ x 1 − x 2 ∣ + ∣ x 2 − a ∣ \displaystyle\inf_{a_{1}\in F}{\left\lvert x_{1}-a_{1} \right\rvert}\leq \left\lvert x_{1}-x_{2} \right\rvert+\left\lvert x_{2}-a \right\rvert a 1 ∈ F inf ∣ x 1 − a 1 ∣ ≤ ∣ x 1 − x 2 ∣ + ∣ x 2 − a ∣
inf a 1 ∈ F ∣ x 1 − a 1 ∣ ≤ inf a 2 ∈ F ( ∣ x 1 − x 2 ∣ + ∣ x 2 − a 2 ∣ ) = ∣ x 1 − x 2 ∣ + inf a 2 ∈ F ∣ x 2 − a 2 ∣ \displaystyle\inf_{a_{1}\in F}{\left\lvert x_{1}-a_{1} \right\rvert}\leq \displaystyle\inf_{a_{2}\in F}{\left(\left\lvert x_{1}-x_{2} \right\rvert+\left\lvert x_{2}-a_{2} \right\rvert\right)}=\left\lvert x_{1}-x_{2} \right\rvert+\displaystyle\inf_{a_{2}\in F}{\left\lvert x_{2}-a_{2} \right\rvert} a 1 ∈ F inf ∣ x 1 − a 1 ∣ ≤ a 2 ∈ F inf ( ∣ x 1 − x 2 ∣ + ∣ x 2 − a 2 ∣ ) = ∣ x 1 − x 2 ∣ + a 2 ∈ F inf ∣ x 2 − a 2 ∣ 所以:
inf a 1 ∈ F ∣ x 1 − a 1 ∣ − inf a 2 ∈ F ∣ x 2 − a 2 ∣ ≤ ∣ x 1 − x 2 ∣ \displaystyle\inf_{a_{1}\in F}{\left\lvert x_{1}-a_{1} \right\rvert}-\displaystyle\inf_{a_{2}\in F}{\left\lvert x_{2}-a_{2} \right\rvert}\leq \left\lvert x_{1}-x_{2} \right\rvert a 1 ∈ F inf ∣ x 1 − a 1 ∣ − a 2 ∈ F inf ∣ x 2 − a 2 ∣ ≤ ∣ x 1 − x 2 ∣ 反向不等式也同理,即 ∣ g ( x 1 ) − g ( x 2 ) ∣ ≤ ∣ x 1 − x 2 ∣ \left\lvert g(x_{1})-g(x_{2}) \right\rvert\leq \left\lvert x_{1}-x_{2} \right\rvert ∣ g ( x 1 ) − g ( x 2 ) ∣ ≤ ∣ x 1 − x 2 ∣
对 ∀ ε > 0 \forall\ \varepsilon>0 ∀ ε > 0 δ = ε 2 > 0 \delta=\displaystyle\frac{\varepsilon}{2}>0 δ = 2 ε > 0 ∀ x , y ∈ R \forall\ x,y\in \mathbb{R} ∀ x , y ∈ R ∣ x − y ∣ < δ \left\lvert x-y \right\rvert<\delta ∣ x − y ∣ < δ ∣ g ( x ) − g ( y ) ∣ ≤ δ < ε \left\lvert g(x)-g(y) \right\rvert\leq \delta<\varepsilon ∣ g ( x ) − g ( y ) ∣ ≤ δ < ε
所以 g g g R \mathbb{R} R R \mathbb{R} R
(b) f f f g g g g g g f f f f ∘ g f\circ g f ∘ g
这样的话,我们就开始构造。首先,取 F F F C ′ C' C ′ g ( x ) g(x) g ( x ) x x x F F F
{ g ( x ) = 0 x ∈ F g ( x ) ≠ 0 x ∉ F \begin{cases}
g(x)=0 \quad x\in F\\
g(x)\neq 0 \quad x\notin F
\end{cases} { g ( x ) = 0 x ∈ F g ( x ) = 0 x ∈ / F 所以我们构造一个 f f f 0 0 0 g g g F F F f f f
f ( x ) = { 0 x = 0 1 x ≠ 0 f(x)=\begin{cases}
0 \quad x=0\\
1 \quad x\neq 0
\end{cases} f ( x ) = { 0 x = 0 1 x = 0 当然,f f f [ a , b ] [a,b] [ a , b ] f ∘ g f \circ g f ∘ g
我们要证明的是,f ∘ g f\circ g f ∘ g ∀ c ∈ C ′ \forall\ c\in C' ∀ c ∈ C ′
首先,f ( g ( c ) ) = f ( 0 ) = 0 f(g(c))=f(0)=0 f ( g ( c )) = f ( 0 ) = 0 C ′ C' C ′ c c c C n ′ C_{n}' C n ′
若 c c c C n ′ C_{n}' C n ′ [ x 1 , x 2 ] [x_{1},x_{2}] [ x 1 , x 2 ] x 2 − x 1 = 1 3 ( 1 2 n − 1 + 1 3 n ) x_{2}-x_{1}=\displaystyle\frac{1}{3}\left(\displaystyle\frac{1}{2^{n-1}}+\displaystyle\frac{1}{3^{n}}\right) x 2 − x 1 = 3 1 ( 2 n − 1 1 + 3 n 1 ) x 1 ≤ c ≤ x 2 x_1\leq c\leq x_2 x 1 ≤ c ≤ x 2 C ′ C' C ′ x 1 x_1 x 1 x 2 x_2 x 2 C ′ C' C ′ ∃ x ∈ ( c − ( x 2 − x 1 ) , c + ( x 2 − x 1 ) ) \exists\ x\in \left(c-\left(x_{2}-x_{1}\right),c+\left(x_{2}-x_{1}\right)\right) ∃ x ∈ ( c − ( x 2 − x 1 ) , c + ( x 2 − x 1 ) ) x ∉ C ′ x\notin C' x ∈ / C ′ ∣ x − c ∣ < 1 3 ( 1 2 n − 1 + 1 3 n ) \left\lvert x-c \right\rvert<\displaystyle\frac{1}{3}\left(\displaystyle\frac{1}{2^{n-1}}+\displaystyle\frac{1}{3^{n}}\right) ∣ x − c ∣ < 3 1 ( 2 n − 1 1 + 3 n 1 ) g ( x ) ≠ 0 , g ( c ) = 0 g(x)\neq 0,g(c)=0 g ( x ) = 0 , g ( c ) = 0 ⇒ \Rightarrow ⇒ f ( g ( x ) ) = 1 , f ( g ( c ) ) = 0 f(g(x))=1, f(g(c))=0 f ( g ( x )) = 1 , f ( g ( c )) = 0
所以可以构造出一个 { x n } ∩ C ′ = ∅ \left\{x_{n}\right\}\cap C'=\varnothing { x n } ∩ C ′ = ∅ { x n } → c \left\{x_n\right\}\to c { x n } → c lim n → ∞ f ( g ( x n ) ) = 1 ≠ f ( g ( c ) ) \displaystyle\lim_{n\to \infty}f(g(x_{n}))=1\neq f(g(c)) n → ∞ lim f ( g ( x n )) = 1 = f ( g ( c )) f ∘ g f\circ g f ∘ g ∀ x ∈ C ′ \forall\ x\in C' ∀ x ∈ C ′
所以 f ∘ g f\circ g f ∘ g C ′ C' C ′ C ′ C' C ′ f ∘ g f\circ g f ∘ g
习题 7.7 结语
Riemann对积分的定义是对Cauchy积分的修改,后者最初是为了积分连续函数而设计的。在这一目标上,Riemann积分取得了完全的成功。至少对于连续函数而言,积分过程现在建立在自身严格的基点上,独立于微分而定义。然而,随着分析学的发展,可积性对连续性的依赖变得有问题。第7.6节的最后一个例子突显了一种类型的弱点:并非每个导数都可以被积分。Riemann积分的另一个限制出现在与函数序列的极限相关的情况下。为了理解这一点,让我们再次考虑第4.1节中引入的Dirichlet函数 g ( x ) g\left( x\right) g ( x ) x x x g ( x ) = 1 g\left( x\right) = 1 g ( x ) = 1 g ( x ) = 0 g\left( x\right) = 0 g ( x ) = 0 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ]
{ r 1 , r 2 , r 3 , r 4 … } \left\{ {{r}_{1},{r}_{2},{r}_{3},{r}_{4}\ldots }\right\} { r 1 , r 2 , r 3 , r 4 … } 现在,如果 g 1 ( x ) = 1 {g}_{1}\left( x\right) = 1 g 1 ( x ) = 1 x = r 1 x = {r}_{1} x = r 1 g 1 ( x ) = 0 {g}_{1}\left( x\right) = 0 g 1 ( x ) = 0 x x x r 1 {r}_{1} r 1 r 2 {r}_{2} r 2 g 2 ( x ) = 1 {g}_{2}\left( x\right) = 1 g 2 ( x ) = 1 g 2 ( x ) = 0 {g}_{2}\left( x\right) = 0 g 2 ( x ) = 0 n ∈ N n \in \mathbf{N} n ∈ N
g n ( x ) = { 1 x ∈ { r 1 , r 2 , … , r n } 0 o t h e r w i s e . {g}_{n}\left( x\right) = \begin{cases} 1 & x \in \left\{ {{r}_{1},{r}_{2},\ldots ,{r}_{n}}\right\} \\ 0 & otherwise. \end{cases} g n ( x ) = { 1 0 x ∈ { r 1 , r 2 , … , r n } o t h er w i se . 注意到每个 g n {g}_{n} g n ∫ 0 1 g n = 0 {\int }_{0}^{1}{g}_{n} = 0 ∫ 0 1 g n = 0 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] g n → g {g}_{n} \rightarrow g g n → g
lim n → ∞ ∫ 0 1 g n = ∫ 0 1 g \mathop{\lim }\limits_{{n \rightarrow \infty }}{\int }_{0}^{1}{g}_{n} = {\int }_{0}^{1}g n → ∞ lim ∫ 0 1 g n = ∫ 0 1 g 不成立,不是因为等号两边的值不同,而是因为右边的值不存在。定理7.4.4的内容是,当我们有 g n → g {g}_{n} \rightarrow g g n → g
这种定义由 Henri Lebesgue 于1901年提出。一般来说,Lebesgue积分是通过一种称为集合测度的长度推广来构建的。在前一节中,我们研究了零测集。特别是,我们证明了 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] 1 1 1 [ 0 , 1 ] \left\lbrack {0,1}\right\rbrack [ 0 , 1 ] y y y x x x g g g 0 0 0 1 1 1 ∫ 0 1 g = 1 ⋅ [ g − 1 ( 1 ) 的测度 ] + 0 ⋅ [ g − 1 ( 0 ) 的测度 ] = 1 ⋅ 0 + 0 ⋅ 1 = 0. \begin{aligned}
{\int }_{0}^{1}g = & 1 \cdot \left\lbrack {g^{-1}(1)的测度}\right\rbrack + 0 \cdot \left\lbrack {g^{-1}(0) 的测度}\right\rbrack\\
= & 1 \cdot 0 + 0 \cdot 1 = 0.
\end{aligned} ∫ 0 1 g = = 1 ⋅ [ g − 1 ( 1 ) 的测度 ] + 0 ⋅ [ g − 1 ( 0 ) 的测度 ] 1 ⋅ 0 + 0 ⋅ 1 = 0.
根据对 ∫ 0 1 g {\int }_{0}^{1}g ∫ 0 1 g
Lebesgue积分是目前高等数学中的标准积分。该理论被教授给所有研究生以及许多高年级本科生,并且在需要积分的多数研究论文中使用。Lebesgue积分推广了Riemann积分,因为任何Riemann可积的函数都是Lebesgue可积的,并且积分值相同。Lebesgue积分的真正优势在于可积函数的类要大得多。最重要的是,该类包括各种类型的可积函数Cauchy列的极限。这导致了一组与方程式(eq:7.6.3)相关的极其重要的收敛定理,其假设比定理7.4.4中假设的一致收敛性要弱得多。
尽管Lebesgue积分广泛使用,但它确实有一些缺点。存在一些函数的反常Riemann积分存在,但不是Lebesgue可积的。另一个失望来自于积分与微分之间的关系。即使使用Lebesgue积分,仍然无法在对 f f f
∫ a b f ′ = f ( b ) − f ( a ) {\int }_{a}^{b}{f}^{\prime } = f\left( b\right) - f\left( a\right) ∫ a b f ′ = f ( b ) − f ( a ) 大约在1960年,提出了一种新的积分,它能够比Riemann积分或Lebesgue积分积分更大类的函数,并且没有前述的缺点。值得注意的是,这种积分实际上是对Riemann原始积分技术的回归,只是在对分区的“精细度”描述上做了一些小的修改。广义Riemann积分的介绍是第8.1节的主题。